德意志银行:德银 焦点德国:一根原始神经:德国对关键原材料的战略依赖
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行10月6日发布的德国经济专题报告指出,关键原材料(CRMs)虽仅占德国商品进口不到2%,却是国防、半导体、电池、可再生能源和先进制造不可或缺的投入,已从采购问题演变为德国工业基础的战略脆弱点。 欧委会清单目前收录34种关键原材料、其中17种为战略原材料;欧盟对稀土、铂族金属和精炼锂等的需求完全依赖进口,中国是30种存在显著外部依赖材料中10种的最大外部供应方,2024年占全球磁体用稀土精炼产量91%、控制精炼镓锗镁超过90%的全球产量,永久磁体约占欧盟稀土进口价值的85%。 2023至2025年总体数据几乎没有对华多元化证据,石墨、金属硅、锗、钨的中国进口份额不降反升;依赖也不限于中国——铌来自巴西、硼来自土耳其、铂族金属来自南非、锂来自智利。 据IW Köln,金属和电气行业超过四分之一企业直接或间接采购关键原材料,而德国工业活动正随防务支出、电网扩建和基础设施投资开始复苏,任何供应中断的时机都十分不利。 国际经验(日本JOGMEC、美国贷款/拨款/采购担保/海外投资计划)表明需要长期制度能力和大额公共资金,而欧洲努力仍相对温和且碎片化:Rock Tech Lithium在Guben的转化厂虽获许可和战略项目地位,却因融资未落实未开工,60个战略项目中23个已致函欧委会警告急性流动性与市场压力。 德国虽开始加强政企协调、参与欧盟囤储试点并动用KfW原材料基金,但仍不持有任何国家、半国家或受委托的储备,囤储是最大缺口。 报告认为,鉴于原材料安全对国防和能源转型的战略意义,当前资金水平与挑战规模不匹配,德国应设立CRMs专门机构、增加项目融资、引入市场支持工具并推进回收利用。
主要观点
- 关键原材料占德国商品进口不到2%,但对国防、半导体、电池、清洁能源和先进制造不可或缺,且替代困难、供应链地理集中,已从采购挑战演变为德国工业的战略脆弱点。
- 分析基于欧委会清单:目前34种关键原材料、其中17种为战略原材料;德国最重要的地质矿藏是锂、萤石和集中于厄尔士山脉(Erzgebirge)的钨,另有较大铜潜力和较小的石墨、高纯石英矿藏,但国内开采与加工能力有限。
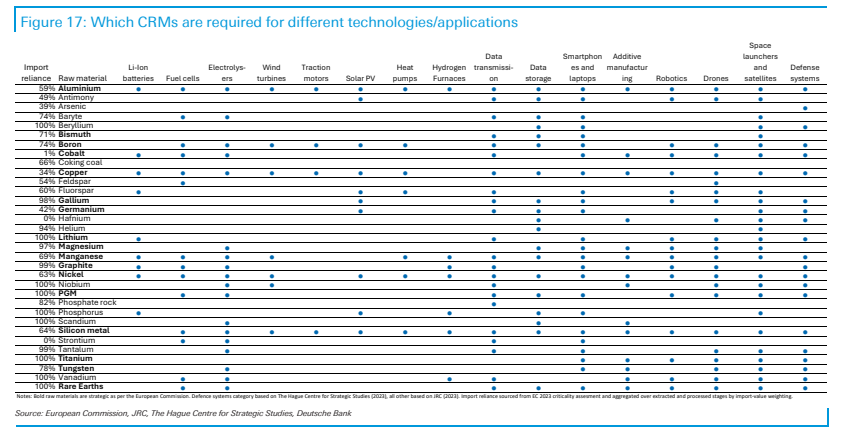
- 欧盟对多种关键原材料完全或几乎完全依赖进口:稀土、铂族金属、精炼锂等需求完全通过进口满足;作者构建的覆盖开采与加工两环节的复合指标显示,只有三种材料的进口依赖可忽略。
- 中国是最主要的单一供应方:30种有显著外部依赖的材料中10种的最大外部供应方,镁、稀土、石墨、镓份额尤其高;2024年占全球磁体用稀土精炼产量91%,控制精炼镓、锗、镁超过90%的全球产量;永久磁体约占欧盟稀土进口价值的85%。
- 中国主导地位集中在中下游加工环节(稀土、镁、钨等),上游开采来源相对多元;战略依赖并非只针对中国:铌主要来自巴西、硼来自土耳其、铂族金属来自南非、锂来自智利。
- 2023至2025年欧盟总体上几乎没有对华多元化:部分材料敞口下降被石墨、金属硅、锗、钨等中国进口份额上升所抵消,稀土依赖维持在很高水平基本不变。
- 德国工业复苏暴露于供应风险:据IW Köln,金属和电气行业超过四分之一企业直接或间接采购关键原材料;大订单积压行业高度依赖不间断获取,企业最担心客户流失、生产中断和采购成本上升。
- 政策时间线:中国2025年10月出台的出口管制后来被暂停一年、至2026年11月,美中更广泛贸易安排延长至2027年1月10日;该管制一揽子措施的域外效力显示中方管控可深入欧洲下游供应链。
- 国际经验表明,降低此类脆弱性需要长期制度能力(日本JOGMEC)和大额公共资金(美国贷款、拨款、采购担保、海外投资计划);欧洲的努力相对温和且碎片化,成功案例多为加工与回收的"孤岛"而非价值链。
- 欧盟CRMA管线存在项目识别与商业可行性之间的鸿沟:Rock Tech Lithium在Guben的转化厂规划年产24,000 tonnes电池级氢氧化锂,2024年5月已获建设运营许可、2025年3月列为战略项目,但因最终投资决定所需融资未落实而未开工;60个战略项目中23个致函欧委会警告项目面临急性流动性与市场压力。
- 欧盟五支柱进展不一:至2026年初已与16国签署双边原材料伙伴协议但实际多元化影响有限;DiversifyEU拟在12月17-18日欧盟峰会前提出;回收方面CRMA设定25%回收目标;von der Leyen宣布设立"新欧洲关键原材料公司",9月15日欧委会就囤储试点开启机构征选,但尚无具备明确所有权或紧急释放规则的欧盟储备。
- 德国的缺口在囤储:不持有任何国家、半国家或受委托的关键原材料储备;近期动能集中在政府-行业协调、联合采购与长期供应安排提案、参与欧盟囤储试点并牵头"需求与生产"工作组、KfW原材料基金以少数股权进行首批投资;报告认为当前资金水平与挑战不匹配,建议设立专门机构、增加项目融资、市场支持工具和推进回收。
论述逻辑
- 欧盟34种关键原材料/17种战略原材料清单 → 德国地质矿藏(锂、萤石、厄尔士山脉钨)与有限国内开采加工能力 → 进口依赖与供应国数据:欧盟对稀土、铂族金属、精炼锂完全依赖进口,中国凭91%磁体用稀土精炼产量和超过90%的镓锗镁精炼产量主导下游加工,2023-2025年多元化几乎无进展 → 叠加宏观背景:工业活动开始复苏、防务支出上升、电网与基建投资增加、订单积压行业高度依赖不间断获取(IW Köln:金属电气行业超过1/4企业采购CRMs)→ 因此中方经由关键供应链的报复风险时机不利、令企业不安 → 对比日本JOGMEC与美国公共资金模式,揭示欧洲制度与资金缺口 → 逐项检视CRMA支柱(优先项目、公共融资、国际伙伴、DiversifyEU与回收、囤储试点)后判断核心挑战在商业风险分担而非项目识别 → 落脚德国:政策动能集中在融资与多元化、囤储仍是空白 → 政策建议:设立CRMs专门机构、增加项目融资、市场支持工具、推进回收,以在即将到来的贸易谈判中更好利用欧盟单一市场潜力。
关键展望
- 欧盟贸易专员Šefčovič预计10月8-9日访京,赶在欧洲理事会10月15-16日会议之前,力求在贸易与投资磋商中达成某种谈判解决;若谈判失败且欧盟升级贸易防御工具,可能引发中方以限制稀土等关键原材料出口形式进行报复——这正是德国企业最担心的。
- 美中谈判以2027年1月10日为截止:特朗普与习近平预计11月在深圳APEC峰会、12月在迈阿密G20峰会再次会晤,争取更广泛贸易协议或进一步延期;中方更广泛出口管制若被激活,将通过域外条款和更紧的原材料获取影响欧洲企业。写作时,明确延长暂停相关中国出口管制公告的正式确认尚未获得。
- 欧委会预计在12月17-18日欧盟峰会前提出新多元化工具DiversifyEU,法律形式尚未确定,新的"贸易多元化工具"可能包含征收关税的可能性;RESourceEU设想的永磁废料出口限制尚未转化为已通过的出口限制。
- 欧委会必须在2027年5月24日及此后至少每三年审查关键原材料清单;中国出口管制的暂停期至2026年11月。
- 回收立法推进:2026年5月欧委会通过实施条例确定优先产品与废弃物,触发成员国两年期的采纳与实施国家计划周期;永磁标签和再生含量规则仍在制定中。
- 囤储路线:von der Leyen 9月宣布设立"新欧洲关键原材料公司",9月15日欧委会就囤储试点的设计、采购、储存、管理、释放和操作测试开启机构征选;但试点发展为可运作储备前,仍需成员国就融资和分配规则达成一致,目前尚无具备所有权或紧急释放规则的欧盟储备。
- 第二支柱融资的最终评判:公共担保、股权参与和价格支持工具能否动员足够私人资本将优先项目推进至投产;除非未来欧盟能支持可融资的offtake协议、协调融资并运营定向储备,现有举措可能无法转化为安全的替代供应。
推荐标的
- 本文为宏观政策研究,未给出任何证券评级、目标价或投资推荐;报告的"建议"限于政策层面:设立CRMs专门机构、增加项目融资、市场支持工具和回收进展。
- 文中提及的项目公司仅作产业案例:Rock Tech Lithium(德国Guben转化厂,规划年产24,000 tonnes电池级氢氧化锂,2024年5月获建设运营许可、2025年3月列为CRMA战略项目,因最终投资决定所需融资未落实而未开工)。
- 报告点名的欧洲选择性成功案例:锂(AMG Bitterfield)和稀土(爱沙尼亚Neo Performance、德国HyProMag),进展多在加工与回收而非采矿;芬兰Keliber锂一体化项目为例外(投资额EUR 783m,2026年2月开始爬坡)。项目清单还列入Solvay La Rochelle(法国稀土,2025年4月开始商业化生产)、德国Lionheart Phase One(锂,目标2028年投产,EUR 2.2bn)、德国Zinnwald(锂,目标2030年初步投产)、罗马尼亚Verde Magnesium(镁,目标2028年投产)、瑞典ReeMAP(稀土与磷,2029年开始工业化扩产,SEK 800m投资用于研发中心与示范厂)等,均无评级。
关键图表
图1. 欧盟缺乏精炼产能
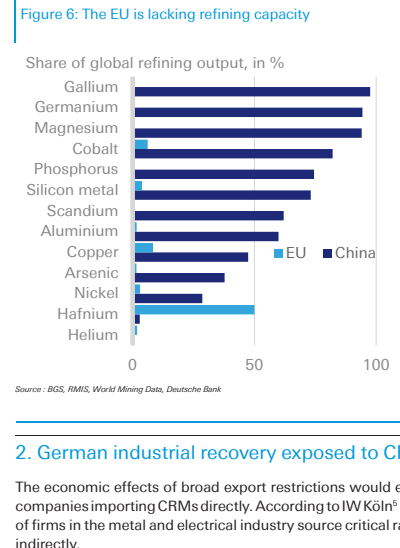
图2. 进口数据显示对中国采购出现选择性多元化
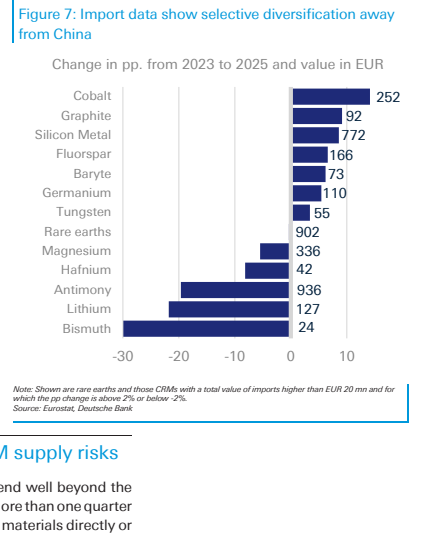
图3. 相当大比例的德国制造商
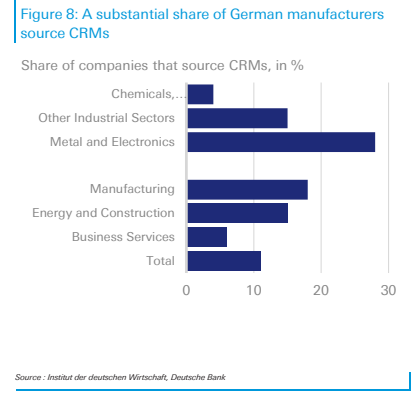
图4. 关键原材料供应受限时德国企业最担忧的问题
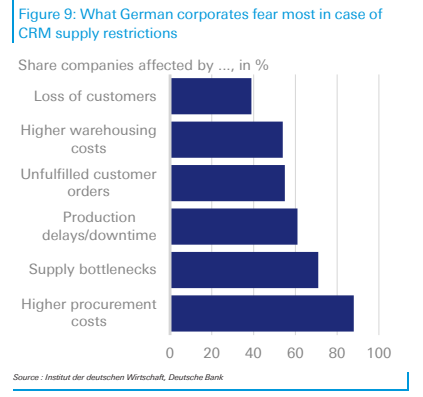
图5. 关键原材料安全保障的不同制度框架
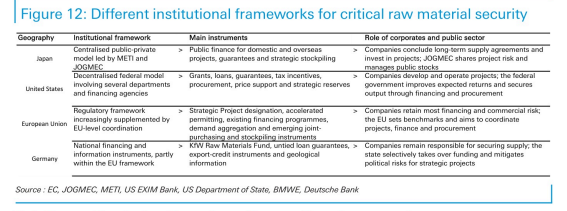
图6. 日本——稀土进口对中国的依赖显著下降
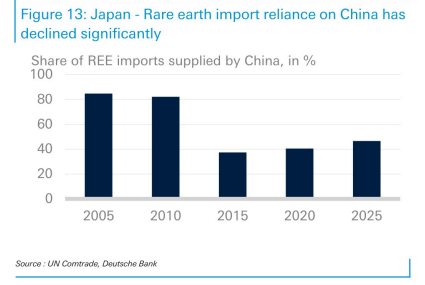
图7. 不同技术/应用所需的关键原材料