摩根士丹利 26年第三季度前瞻:CBOE评级双重上调至增持;比预期更具韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利发布2026年第三季度行业前瞻,重点将CBOE评级从减持双重上调至增持,目标价由258美元上调至358美元。 报告指出,随着S&P指数许可协议延长至2051年,关键不确定性消除,且期权增长表现出超预期的韧性。 尽管市场对永续合约(Perps)和预测市场的竞争存在担忧,但分析师认为这些担忧被过度夸大,且现有交易所具备通过创新产品参与竞争的能力。 经纪商方面,AI应用有望提升顾问产能并降低服务成本,LPLA仍为首选标的。 整体而言,交易所板块在当前市场环境下展现出更强的盈利韧性与增长潜力。
主要观点
- CBOE评级双重上调至增持,目标价上调至358美元
- S&P指数许可协议延长至2051年,消除了关键压制因素
- 交易所板块对永续合约(Perps)的竞争担忧被过度定价
- CBOE期权业务增长强劲,SPX期权在3Q26同比增长24.4%
- 经纪商板块3Q26盈利预期平均下调1.6%,但AI有望提升长期效率
- LPLA维持首选标的地位,关注现金货币化策略
- GEMI评级下调至减持,面临规模化与盈利增长挑战
- CME维持增持评级,目标价337美元,看好其多元化增长向量
论述逻辑
- 市场对新兴衍生品(永续合约/预测市场)的担忧导致交易所估值折价 -> 实际业务(如CBOE SPX期权)展现出强劲韧性 -> 关键许可协议延长消除不确定性 -> 估值修复与盈利预期上调 -> 评级上调。
关键展望
- 预计CBOE 2026-2028年营收复合增长率达5.8%,EPS复合增长率达10.2%
- 预计CME 2026年营收增长8.7%,EPS增长11.5%
推荐标的
- CBOE Global Markets (CBOE): 评级上调至增持(Overweight),目标价358美元
- LPL Financial Holdings (LPLA): 维持增持(Overweight),目标价393美元
- CME Group (CME): 维持增持(Overweight),目标价337美元
- MarketAxess (MKTX): 维持中性(Equal-weight),目标价167美元
- Gemini Space Station (GEMI): 评级下调至减持(Underweight)
关键图表
图1. 即使在货币基金类收益率下,经常性费用也能抵消大部分损失的现金管理收入
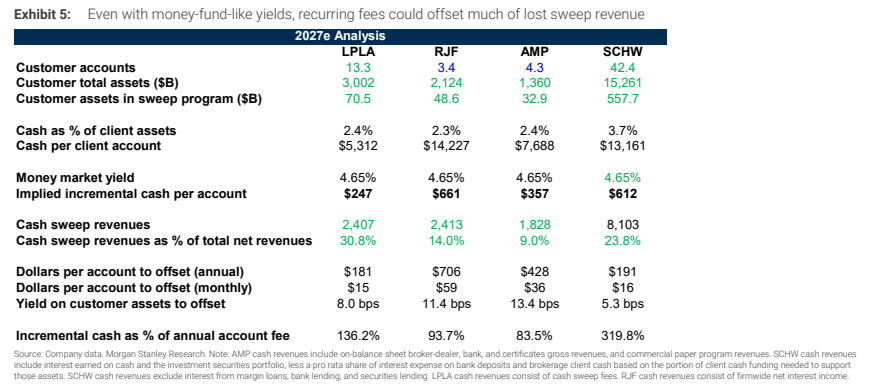
图2. 2027年及2028年预期调整后每股收益
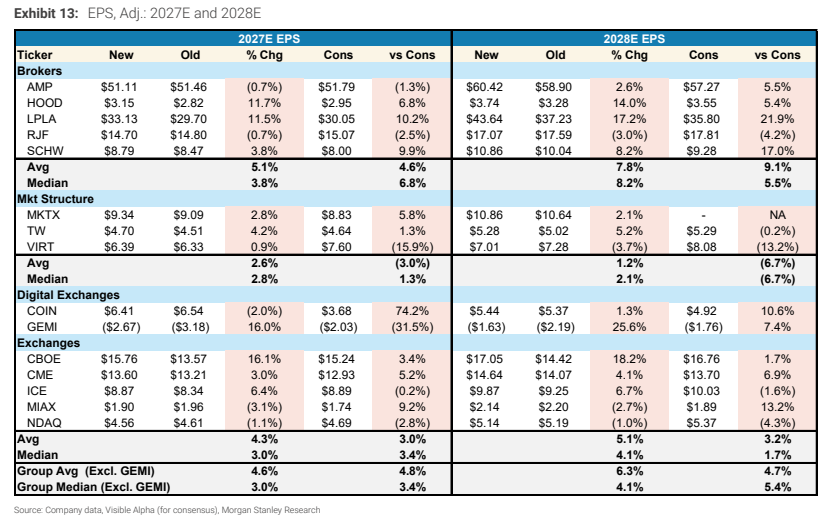
图3. 净息差
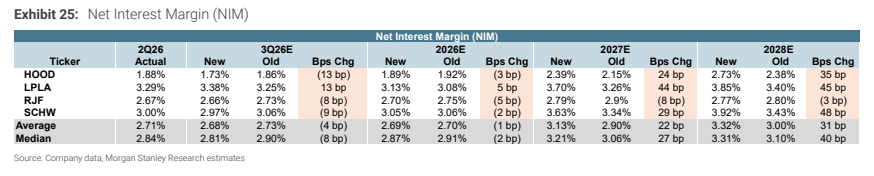
图4. 基于费用的资产构成
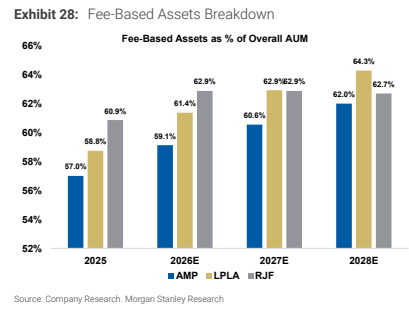
图5. 税前利润率
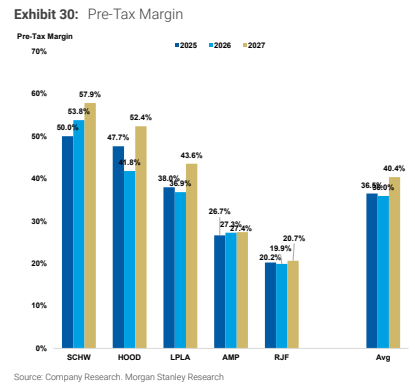
图6. 美国股票期权日均交易量(千份合约)新旧对比
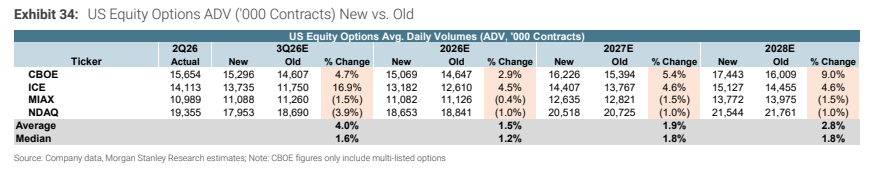
图7. 总日均交易量(百万美元)新旧对比
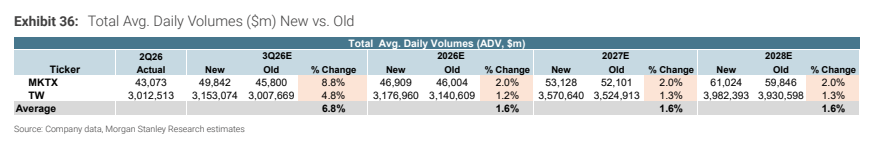
图8. 信贷日均交易量(百万美元)
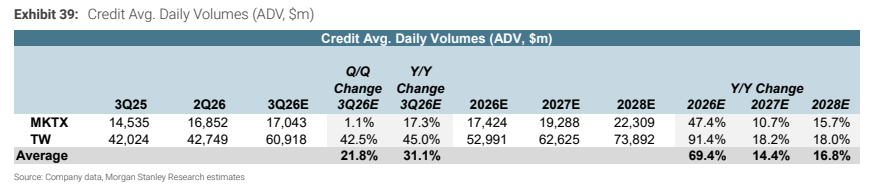
图9. 月度交易用户数(百万)
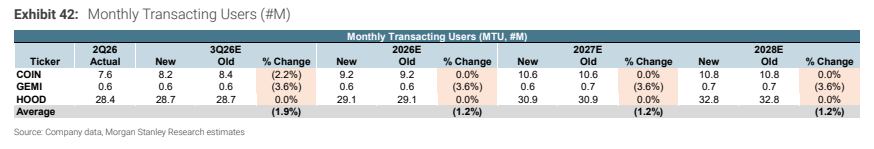
图10. 平台资产规模(十亿美元)
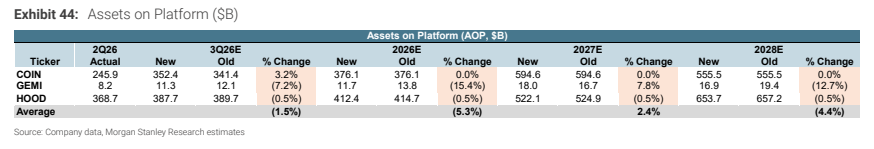
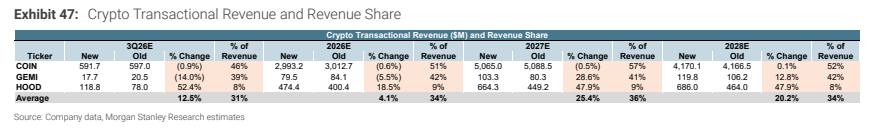
图11. 加密货币交易收入及收入占比