摩根大通 英富曼:重塑为更高质量的成长型复合企业,随着学术出版分部剥离增添价值释放的可选性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通将英富曼(Informa)评级维持为“增持”,目标价调整为1,280便士。 报告指出,通过收购Clarion及计划剥离Taylor & Francis(T&F),英富曼正转型为更专注、高增长的B2B现场活动平台。 收购Clarion预计将提升2027财年营收、运营利润及调整后每股收益,并带来7500万英镑的协同效应。 同时,剥离T&F旨在简化业务组合并优化资本配置,预计资产公允价值约为27亿英镑。 尽管中东地区地缘政治局势带来短期不确定性,但分析师认为其风险回报具有吸引力,且公司具备强劲的盈利动能。
主要观点
- 收购Clarion强化了英富曼作为B2B现场活动平台的规模与增长潜力。
- Clarion收购预计将显著提升英富曼的财务表现,包括2027财年每股收益的增长。
- 管理层设定了到2029年实现7500万英镑协同效应的目标。
- 剥离Taylor & Francis(T&F)是优化资本配置和简化股权故事的关键步骤。
- T&F的公允价值估计约为27亿英镑。
- 中东地区(IMEA/Riyadh)的局势升级是短期内需关注的风险点。
论述逻辑
- 收购Clarion(扩大B2B规模)+ 剥离T&F(剥离非核心资产) -> 提升资本配置效率与增长质量 -> 推动估值重估。
关键展望
- 公司将于2027年3月发布关于T&F剥离方案的决定。
- 预计剥离T&F所得资金将优先用于去杠杆及回购。
推荐标的
- 英富曼(Informa):增持(Overweight),目标价1,280便士。
关键图表
图1. B2B现场活动,按地区划分的收入,2027财年预期

图2. 英富曼 - 与Clarion合并带来的预期运营和收入协同效应,2027-2029财年预期

图3. 英富曼,泰勒弗朗西斯按类型和地区划分的收入,2025财年

图4. 英富曼,泰勒弗朗西斯按来源划分的收入,2015-2025财年

图5. 英富曼,B2B现场活动,按类型划分的收入,2009财年对比2025财年
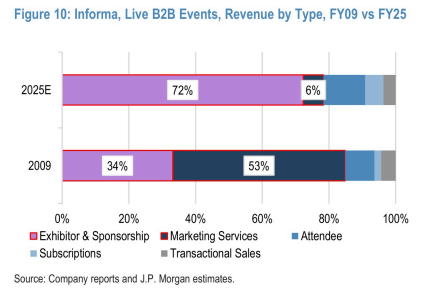
图6. 英富曼,2022年情报业务剥离
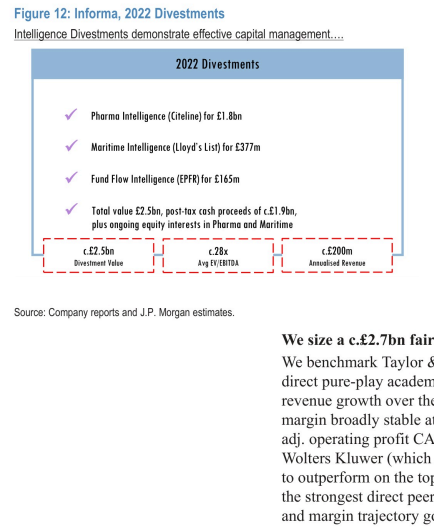
图7. 同行概览 - RELX和威科集团,未来12个月EV/EBITDA

图8. 英富曼,按地区划分的集团收入,2025财年

图9. 英富曼,历史性衰退和冲突引发的峰谷收缩

图10. 英富曼,股价表现,2025年1月至2026年10月

图11. 英富曼,未来12个月EV/EBITDA相对于RELX的溢价/折价
