国元香港 张思达 宏观经济 中国经济 长端利率扰动加大,港股原材料板块领涨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
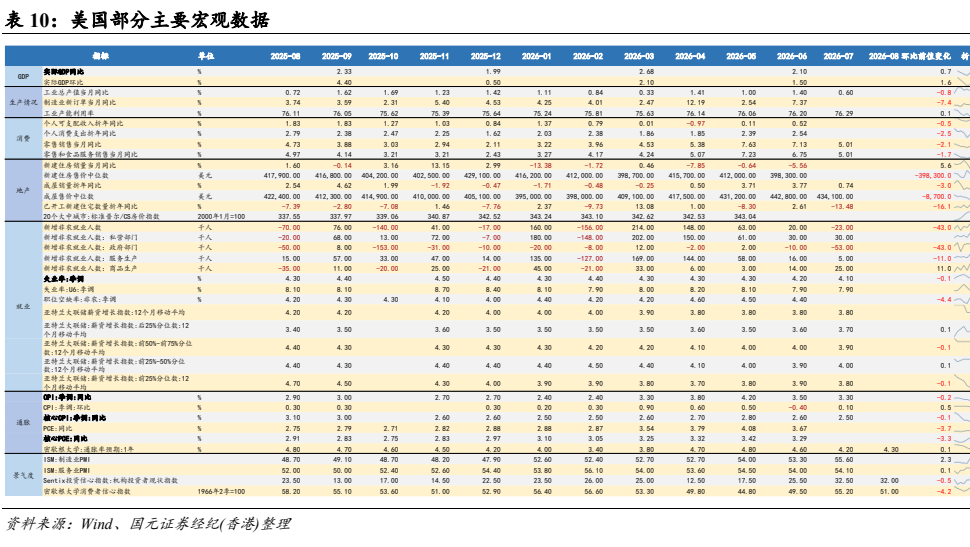
上周港股在前一周调整后明显反弹,恒生指数上涨3.55%,恒生科技指数上涨1.24%,恒生中国国有企业指数上涨3.39%,行情主要由原材料业(+9.72%)、能源业(+5.33%)、医疗保健业(+5.27%)和金融推动,二级行业中有色金属上涨10.5%、石油石化上涨6.1%,而半导体下跌2.3%、传媒下跌5.2%,科技内部分化。 市场关注重点由美联储政策利率转向美国长端国债和财政问题:联邦政府债务总额突破40万亿美元,30年期美债收益率一度升至5.3%以上创2007年以来高位(8月17日达5.31%),财政部将长期国债回购规模由20亿美元提高至40亿美元也未能持续缓解债市压力。 美联储7月会议纪要显示内部通胀警惕较强,若通胀未继续回落可能仍需进一步加息。 大类资产方面,COMEX黄金上涨5.1%、白银上涨6.0%、布伦特原油上涨5.7%、美元指数下跌0.8%。 国内7月经济数据偏弱,规模以上工业增加值同比增长4.5%、社会消费品零售总额同比仅增长0.6%、1—7月固定资产投资同比下降6.7%,其中房地产投资下降20.4%。 资金面上,盈富基金份额增加1.05%、恒生中国企业ETF增加7.04%,但截至8月21日南向资金年内累计净流入约3623.8亿港元,较7月底的3639.1亿港元小幅下降。 报告维持基准情形为“指数震荡、行业板块分化和轮动”,配置上建议关注原材料和贵金属、能源板块,并对科技板块强化基本面筛选。
主要观点
- 港股在前一周调整后明显反弹,恒生指数上涨3.55%、恒生科技指数上涨1.24%、恒生中国国有企业指数上涨3.39%,恒指和国企指数涨幅明显高于恒生科技。
- 行业结构上资源与防御占优:原材料业上涨9.72%,能源业和医疗保健业分别上涨5.33%和5.27%;二级行业中有色金属上涨10.5%、石油石化上涨6.1%,而造纸与包装下跌12.6%、传媒下跌5.2%、半导体下跌2.3%,科技板块内部继续分化。
- 美股明显分化:道琼斯、标普500和纳斯达克分别下跌0.85%、1.43%和2.05%,医疗保健上涨4.30%,能源和材料分别上涨2.51%和2.33%,而信息技术、工业和公用事业分别下跌3.21%、3.40%和3.61%,长久期科技资产明显承压。
- 美国联邦政府债务总额突破40万亿美元,财政赤字、国债供给叠加AI建设融资需求,推动30年期美债收益率一度升至5.3%以上创2007年以来高位;财政部将长期国债回购规模至少扩大一倍(由20亿美元提升至40亿美元),但债券市场随后重新承压。
- 美联储短端政策压力缓和但未完全消失:7月就业、CPI和消费数据降温使9月加息预期较7月末明显下降,但7月FOMC会议纪要显示内部通胀警惕较强,许多与会者认为若通胀未继续回落可能仍需进一步加息。
- 黄金白银原油大涨反映新定价因素:COMEX黄金上涨5.1%、白银上涨6.0%、布伦特和WTI原油分别上涨5.7%和5.4%,美元指数下跌0.8%;黄金受益于加息预期下降、美国财政风险和美元走弱,能源价格受中东地缘政治和霍尔木兹海峡供应风险支撑。
- 国内7月数据确认传统内需偏弱:规模以上工业增加值同比增长4.5%(较6月下降0.8个百分点),社会消费品零售总额同比仅增长0.6%,1—7月固定资产投资同比下降6.7%,其中民间投资下降9.4%、制造业投资下降1.7%、房地产投资下降20.4%;一线城市二手住宅价格环比上涨0.2%连续第五个月上涨,但地产投资和销售等总量数据仍偏弱。
- 资金面宽基回流但增量待确认:盈富基金份额较前周增加1.05%、恒生中国企业ETF增加7.04%、两倍做空恒生科技ETF下降9.99%;截至8月21日南向资金年内累计净流入约3623.8亿港元,较7月底的3639.1亿港元小幅下降,尚不足以确认外部增量资金形成持续流入趋势。
- 核心观点:市场并未重新进入全面的科技风险偏好扩张阶段,而是向资源、价值和防御方向配置;港股外部估值压力来源由对美联储进一步加息的担忧转向长端无风险利率上行对成长股等长久期资产的压制,基准情形为“指数震荡、行业板块分化和轮动”。
- 配置三方向:一是继续关注原材料和贵金属,板块已快速上涨,后续更多关注矿企产量增长、成本控制和盈利兑现;二是能源板块受中东局势和供应风险支撑,但油价事件驱动属性强、波动或较大;三是科技板块需强化基本面筛选,关注重点由“资本开支扩张的受益方向”转向“资本开支回报能够实际兑现的方向”。
论述逻辑
- 美国就业和通胀数据降温 → 市场对美联储9月加息预期下降(短端政策压力缓和)→ 但联邦债务突破40万亿美元、国债供给压力和AI建设融资需求 → 30年期美债收益率一度破5.3%、长端财政压力维持高位 → 港股估值压力来源从加息担忧转向长端利率对成长股等长久期资产的压制。
- 黄金、白银、原油同步上涨且美元走弱 → 美国财政风险、美元走弱及中东能源供应风险成为新的大类资产定价因素 → 国内7月消费、投资和房地产数据仍偏弱 → 企业盈利预期仍缺乏全面上修的宏观基础。
- 宽基ETF份额回升但南向资金净流入较7月底略降 → 增量资金持续性待观察 + 长端美债收益率高企 + 国内基本面偏弱 → 港股难以走出趋势性上涨 → 维持“指数震荡、行业板块分化和轮动”基准情形,配置偏向资源、价值与防御,科技需筛选资本开支回报兑现方向。
关键展望
- 港股能否由短期结构性反弹转向趋势性上涨取决于三个条件:一是美国长端国债收益率能否稳定并逐步回落,减轻海外分母端压力;二是国内消费、投资和信用需求能否更明确改善,推动企业盈利预期上修;三是南向资金和外资能否形成持续增量流入;共振之前维持震荡分化轮动特征。
- 短期中东局势仍具较高不确定性,能源供应风险可能继续支撑油价,并通过能源价格对美国通胀和美联储政策形成二次扰动;美国准备进一步强化对伊朗经济制裁,霍尔木兹海峡通航仍明显低于正常水平。
- 本周关注:美国7月份PCE数据和杰克逊霍尔全球央行年会。
- 风险提示:国内国外经济下行风险加大、美联储货币政策超预期偏鹰、地缘政治风险变化。
推荐标的
- 报告未明确给出推荐标的,未提供个股评级或目标价,仅在板块层面提出三条配置线索。
- 方向一:原材料和贵金属——黄金同时受益于加息预期下降、美元走弱及美国财政风险,但板块已经历快速上涨,后续应更多关注矿企产量增长、成本控制和盈利兑现。
- 方向二:能源板块——受中东局势和供应风险支撑,但油价事件驱动属性较强,板块波动或仍然较大。
- 方向三:科技板块——半导体、AI基础设施和硬件设备的长期产业趋势仍在,但长端利率高企提高高估值资产估值压力,市场将更关注资本开支能否转化为订单、收入、利润和自由现金流。
关键图表
图1. 表3: 上周港股各行业板块涨跌
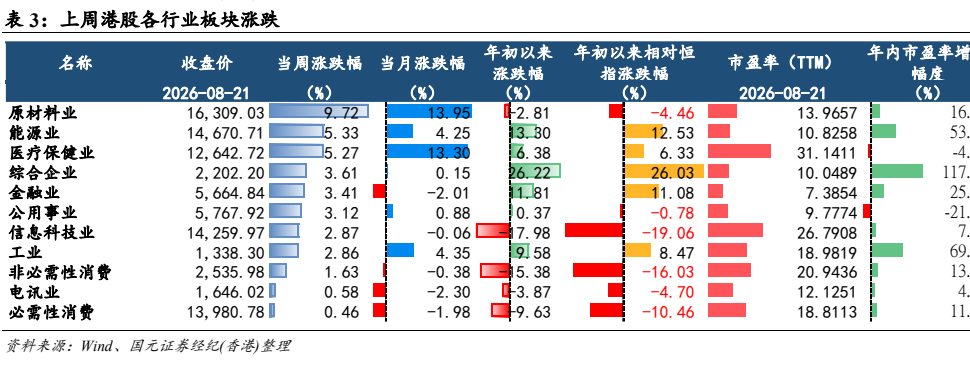
图2. 表4: 上周港股WIND二级板块中涨跌幅的前五名与后五名
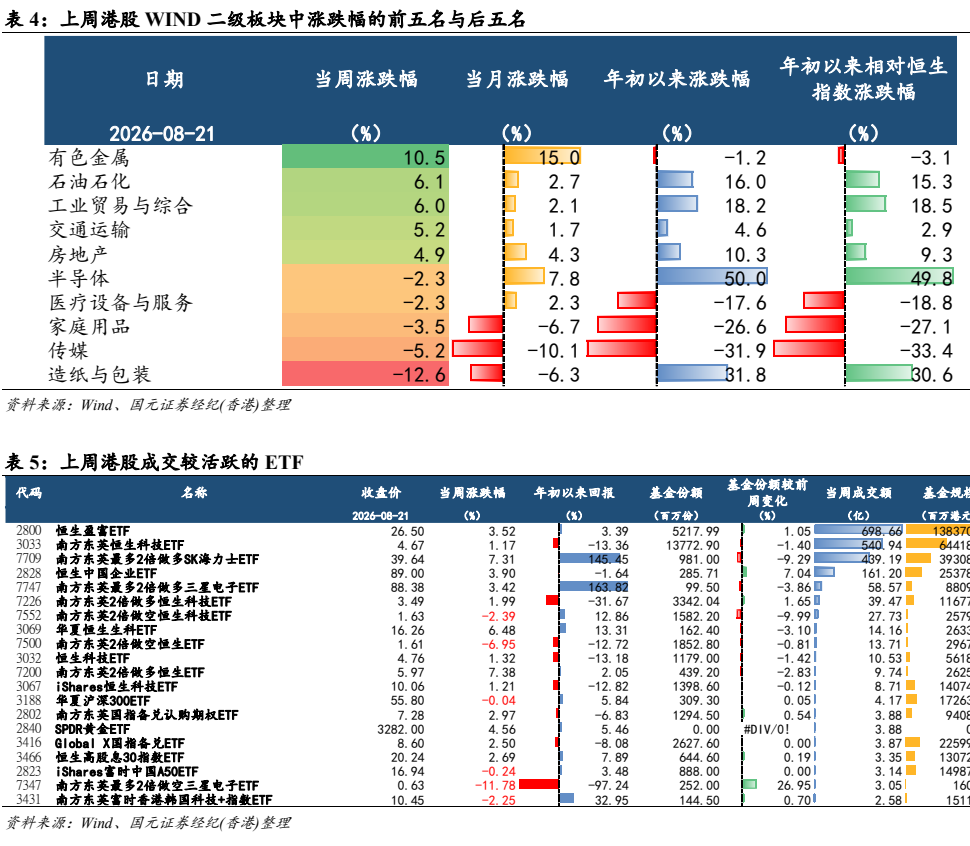
图3. 表7: 上周美股各ETF涨跌
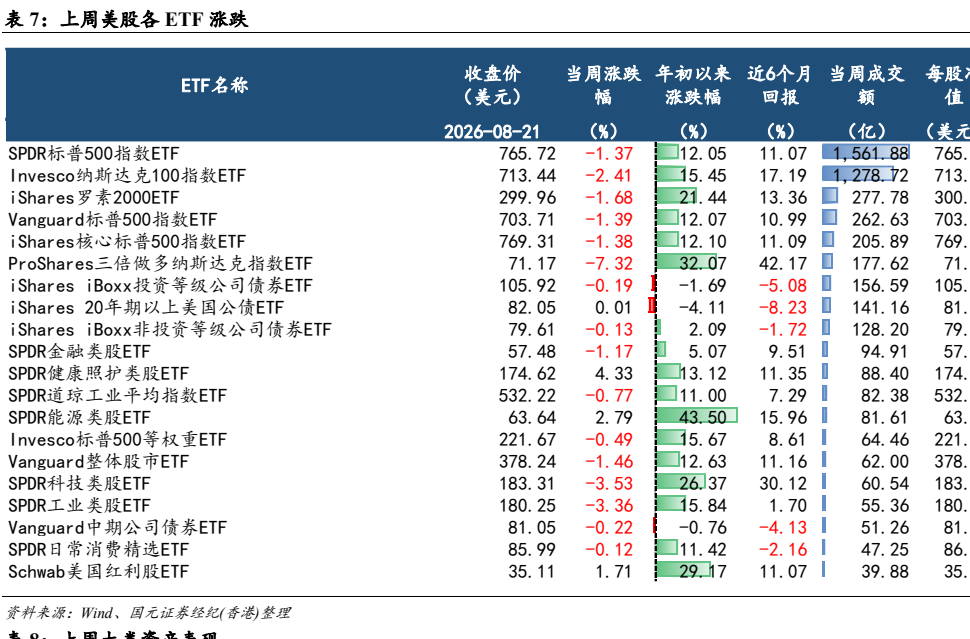
图4. 表8: 上周大类资产表现
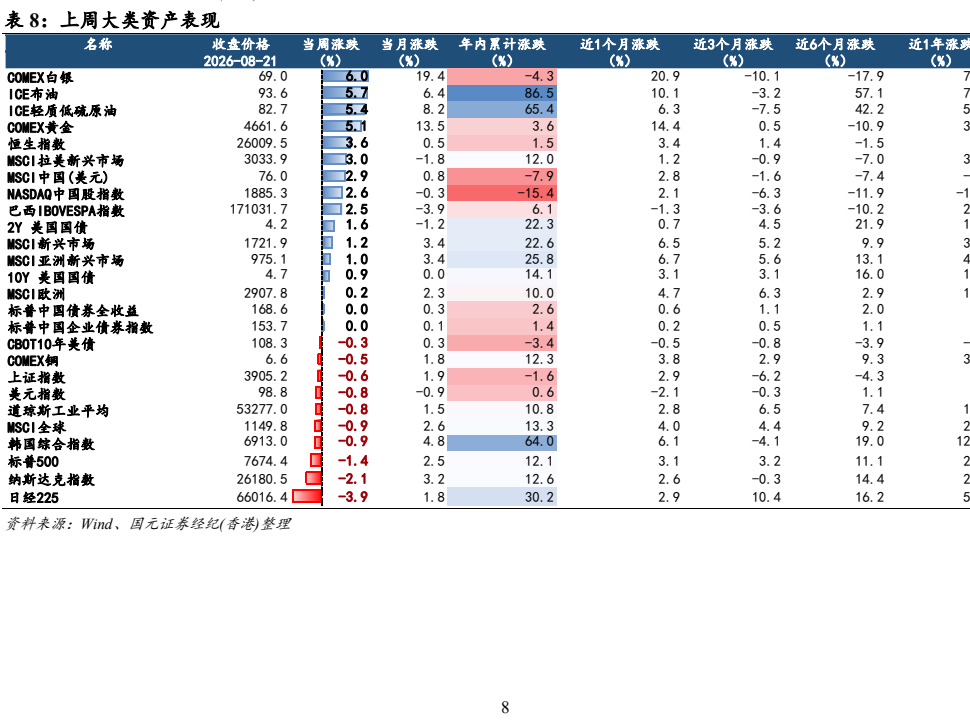
图5. 表10: 美国部分主要宏观数据