招商证券 互联网周期系列之三:1995 2002年,产业趋势如何演变?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
招商证券在本篇互联网周期系列之三中,从产业层面复盘1995-2002年互联网需求如何扩张并沿产业链变现。 需求端,美国家庭PC保有率由1990年的约20%升至2000年的近60%,1997年已有超过一半员工在工作中直接使用电脑,即使2000年资产价格见顶后,互联网用户、宽带接入和数据流量仍继续增长,表明周期逆转并非源于终端需求消失。 供给端,1996年《电信法》放宽准入推动通信资本开支在2000年前后达到阶段性高点,而当时大量已铺设光纤未被实际使用,利用率不足7%,显示网络建设明显超前。 盈利端,到1999年微软、WorldCom、朗讯、思科和甲骨文已形成较大规模利润,而Amazon和Global Crossing仍处亏损,利润首先集中于商业模式成熟的环节。 全球分工上,OECD 2004 IT报告显示全球前250的ICT企业中美国和日本合计占比超过七成,2002年日本占全球电子零部件产量约25%,韩国约11%。 报告核心结论是:互联网周期逆转并非终端需求虚假,而是真实需求在传导中被资本开支和外部融资放大——通信侧表现为网络建设和设备订单前置,应用侧表现为VC、IPO融资经广告投放转化为平台收入;当融资环境逆转时,前期被放大的订单和收入随之快速收缩。 风险提示为全球经济产业政策超预期和地缘风险超预期。
主要观点
- 需求演进:PC普及奠定终端基础,美国家庭PC保有率由1990年的约20%升至2000年的近60%,1995年后提升明显加快;1997年超过一半员工在工作中直接使用电脑,白领岗位使用率超过70%。
- 服务器需求随企业信息化扩张,美国服务器保有量1997-2005年由约250万台增至超过1000万台,出货量2001年转为负增长,反映周期逆转后企业后台计算投资短暂收缩。
- 互联网接入由拨号向高速连接升级:2000年在线家庭中拨号占89.3%、高速连接占10.7%,2001年分别变为80.9%和19.1%;美国固定宽带订阅率由1998年的2.5%升至2000年的11.0%、2001年的26.3%,2001年当年提升15.3个百分点。
- 需求从“如何上网”转向“上网做什么”:电子邮件始终是最广泛的在线活动,搜索、新闻等内容应用使用率明显提高,网上购物使用率提升较快,与电商渗透率持续上行相呼应。
- 政策供给扩张:1993年克林顿政府推出“信息高速公路”计划,1996年《电信法》放宽通信行业准入、推动CLEC进入,1997年《全球电子商务框架》及此后的互联网免税、电子签名立法降低线上交易摩擦。
- 通信资本开支2000年前后达到阶段性高点,投资集中于长途运营商和传统本地运营商,ISP和CLEC等新兴主体增速更快;大量已铺设光纤未被实际使用,利用率不足7%,显示前期网络建设明显超前。
- 美国信息设备及软件服务投资增速于1999年三季度达到周期高点,2000年四季度明显逆转;其占非居民私人固定投资的比重于2000年底达到约30.5%的阶段性高点,此后长期维持在约25%—35%的较高区间。
- 全球扩散:全球前250的ICT企业高度集中于美国、日本及欧洲,美国和日本合计占比超过七成;美国产业链布局最完整、软件优势最集中,日本集中于电子产品和IT设备,韩国以存储芯片、显示面板见长,中国台湾承接晶圆代工和计算机硬件制造,北欧在通信设备领域基础较强。
- 2002年日本占全球电子零部件产量约25%,韩国约11%;1996年爱立信在GSM交换设备和基站市场份额分别达48%和37%,诺基亚在终端市场份额约24%。
- 收入结构:1997-1999年网络设备商和通信运营商仍占更大收入规模,Yahoo、Amazon、eBay等在线平台绝对收入较小但增长更快;越向上游延伸,收入对下游资本开支的依赖越强。
- 盈利兑现:到1999年微软、WorldCom、朗讯、思科和甲骨文已形成较大规模利润;AOL、Yahoo和eBay虽盈利但规模较小,Amazon和Global Crossing仍处亏损;2000年后网络设备商利润率随运营商资本开支见顶而快速恶化。
- 商业模式分化:成熟软件和部分网络设备企业资本强度较低、易沉淀自由现金流;通信运营商资本开支大、回收周期长,Global Crossing在网络建设高峰期资本开支甚至超过当期收入。
- Global Crossing是投资前置典型案例:1999年宣布建设约10.1万英里全球光纤网络,2000年底完成度约85%;同期收入约38亿美元但录得约14亿美元经营亏损,最终于2002年申请破产保护。
- 融资放大:1996-2001年美国电信行业债券发行规模快速增长、有息负债持续累积;朗讯1998-1999年客户融资承诺敞口明显上升,2000-2001年坏账计提快速增加,形成“供应商融资、客户采购、设备订单”链条。
- 收入循环:美国科技公司IPO融资、VC融资与互联网广告收入在1999年前后均明显加速,2000年融资收缩后广告收入同步走弱;Yahoo 1998-2000年约九成收入来自广告,广告互换收入约占7%—8%,2000年约11亿次互换广告展示未再确认收入。
- 核心结论:互联网周期逆转并非终端需求虚假,而是真实需求在传导中被资本开支和外部融资放大;当融资环境逆转时,前期被放大的订单和收入快速收缩,推动产业由扩张转向出清。
论述逻辑
- 终端普及(PC保有率约20%升至近60%)→ 网络接入改善(拨号向宽带升级、宽带订阅率升至26.3%)→ 使用深化(邮件、搜索、电商)→ 需求持续得到验证,2000年见顶后用户与流量仍增长,故周期逆转不源于需求消失
- 政策开放(信息高速公路计划、1996年《电信法》)→ 运营商资本开支扩张、光纤快速铺设(利用率不足7%)→ 需求向设备、零部件传导,形成多层产业体系并扩散为全球ICT产业周期(美欧日韩台分工)
- 需求沿产业链多层变现 → 但盈利首先集中于成熟商业模式(微软、思科已盈利,Amazon、Global Crossing亏损)→ 资本强度决定现金流转化效率(运营商重资产、资本开支超收入)
- 后周期投资前置(Global Crossing资本开支增速高于营收、2002年破产)+ 债务融资与客户融资放大订单(朗讯、北电坏账)+ VC/IPO融资驱动广告投放形成平台收入闭环(Yahoo广告占比约九成)→ 融资环境逆转 → 被放大的订单与收入快速收缩 → 产业由扩张转向出清
关键展望
- 报告为历史复盘专题,未给出未来时间窗口或量化预测;明确的风险提示为全球经济产业政策超预期、地缘风险超预期。
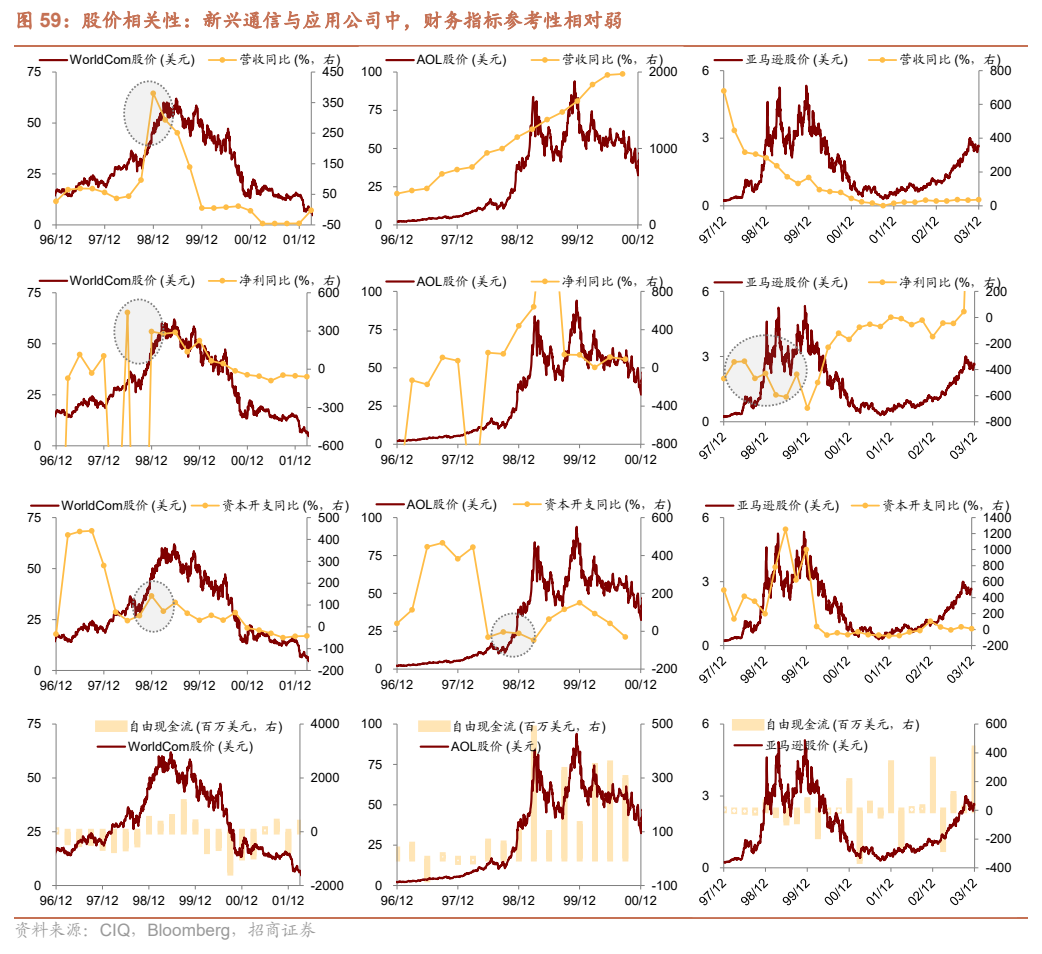
- 报告隐含的历史经验验证点:设备商股价拐点整体滞后于基本面增速见顶,营收及净利润增速在泡沫见顶前已放缓;新兴通信与应用公司财务指标参考性相对弱,自由现金流季度波动大、指示作用有限。
推荐标的
- 报告为宏观专题复盘,未给出投资评级、目标价或推荐标的;仅作为产业链案例提及微软、甲骨文、思科、朗讯、北电、WorldCom、Global Crossing、Yahoo、AOL、Amazon、eBay等公司。
关键图表
图1. 互联网产业体系及主要环节
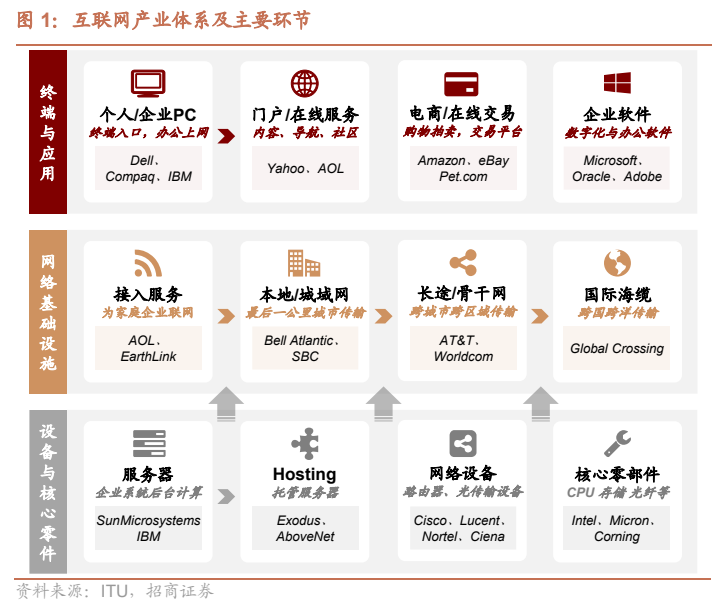
图2. 互联网用户普及率及其变动(%)
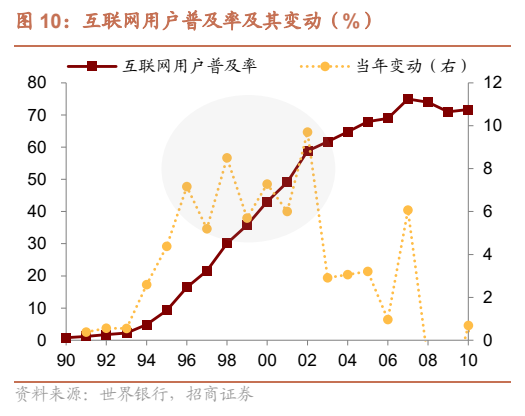
图3. 美国电子购物及邮购行业就业人数(千人)

图4. 台积电客户细分行业结构

图5. 在线网站及交易平台主要公司营收走势

图6. 新兴通信运营商主要公司资本开支率走势(%)
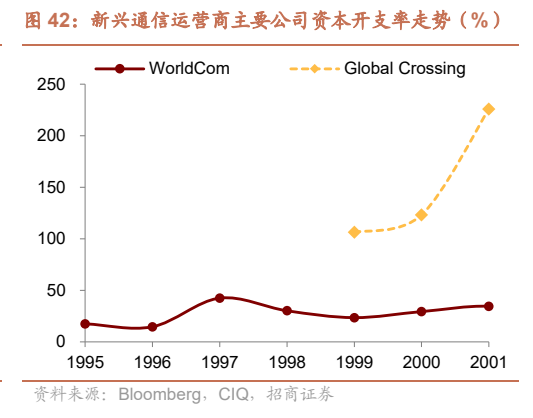
图7. 主要公司股权及债券融资情况(%)

图8. 股价相关性:新兴通信与应用公司中,财务指标参考性相对弱