摩根士丹利 快车道:货运商显示出早期对AMZN的采用,AMZN通过LTL运输标签和USPS合作扩展配送能力,以及FDX完成供应链出售
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
最新一期对93家货主的包裹承运商调查显示,尽管亚马逊5月才向全部货主开放Amazon SCS,早期采用迹象已经出现:全部受访者中81%不通过亚马逊寄送包裹、89%目前未向亚马逊分配任何包裹货量,但在已使用亚马逊的货主中,22%报告过去12个月增加了亚马逊货量、11%已将26-50%的包裹货量分配给亚马逊。 转向亚马逊的驱动因素中,50%归因于单件成本更低、50%归因于配送更快/抵达消费者速度更快。 前瞻来看,73%的受访者不认为亚马逊未来12个月能夺得有意义的承运商份额,但在亚马逊货主中,UPS、FDX与区域/本地快递各被29%视为将失去最多份额给亚马逊的承运商,USPS被14%提及。 摩根士丹利认为现阶段即使温和渗透也有意义,潜在份额增长可能分散于现有承运商之间而非集中于一家。 独立事件方面,FedEx完成向CMA CGM出售FedEx Supply Chain,交易金额$1.4bn,而亚马逊正通过LTL运输标签和USPS合作扩展大件与当日达配送能力。 报告维持北美货运交通行业观点为In-Line,并附10月催化日历、覆盖标的排名与估值(截至10/2/2026,一级铁路平均TMF P/E 21.6x、包裹14.2x、物流26.6x、整车56.7x、LTL 28.4x,对比标普500的21.3x)以及卡车运输行业数据(ACT 8级卡车初步订单同比+27.3%、ATA NSA卡车吨位同比-0.8%、Cass货运支出同比+18.7%、Cass货运出货同比-2.1%)。
主要观点
- 摩根士丹利对93家货主的最新包裹调查显示,亚马逊作为承运商仍处早期:81%的受访者不通过亚马逊寄送包裹,14%称过去12个月亚马逊货量不变、4%称有所增加。
- 货量分配整体仍低:89%的受访者目前未向亚马逊分配包裹货量,10%分配1-10%,1%分配26-50%;但在已使用亚马逊的货主中,89%分配1-10%、11%分配26-50%。
- 已使用亚马逊的货主开始转移货量:与12个月前相比,22%的亚马逊货主报告增加亚马逊货量(11%显著、11%一定程度),72%不变,6%减少。
- 成本与时效是转向亚马逊的两大驱动:在向亚马逊转移货量的货主中,50%以单件成本更低为主要原因,50%以配送更快/抵达消费者速度为主要原因;Exhibit 5另显示92%的受访者不计划转向亚马逊。
- 前瞻预期存在明显分歧:73%的全部受访者不认为亚马逊未来12个月能夺得有意义的承运商份额,但在亚马逊货主中,UPS、FDX与区域/本地快递各被29%视为将失去最多份额给亚马逊的承运商,USPS被14%提及。
- 分析师判断:两组数据的反差值得注意,因为亚马逊5月刚向全部货主开放Amazon SCS;现阶段即使温和渗透也有意义,成本与速度共同推动早期采用,潜在份额增长可能分散于现有承运商之间而非集中于一家。
- 独立事件:FedEx完成向CMA CGM出售FedEx Supply Chain,交易金额$1.4bn;亚马逊则扩展大件与当日达配送能力。
- 行业观点为In-Line:分析师预期北美货运交通行业未来12-18个月表现与相关大盘基准(标普500)一致。
- 10月催化日历密集:10月7日与21日TLSS双周更新、10月14日与28日TLFI双周更新、10月26-30日发布9月Cass Freight Index、港口集装箱数据、Cathay Pacific货运数据、STB一级铁路员工数据及ATA初步卡车吨位指数。
- 估值层面(Exhibit 21,现值基于10/2/2026):一级铁路平均TMF P/E 21.6x(MSe)、包裹14.2x、物流26.6x、整车56.7x、LTL 28.4x,对比标普500的21.3x。
- 卡车运输行业数据(Exhibit 29):ACT 8级卡车初步订单同比+27.3%(环比-24.0%)、ATA NSA卡车吨位同比-0.8%(环比+0.5%)、Cass货运支出同比+18.7%(环比+5.8%)、Cass货运出货同比-2.1%(环比+5.6%);MS整车情绪调查显示需求与运价当前及未来三个月均为▲,供应未来三个月为▬。
- 航空与港口趋势以图表更新:Freightos全球空运指数、洛杉矶港进口量(2025 vs 2026周度)、美国到港船舶数及美国估计进出口量(来源UN Global Platform/PortWatch)。
论述逻辑
- 起点:亚马逊5月向全部货主开放Amazon SCS,并通过LTL运输标签和USPS合作扩展大件与当日达配送能力,报告据此对93家货主进行包裹承运商调查。
- 数据:整体渗透仍低——81%不通过亚马逊寄包裹、89%零货量分配,但已使用者中22%过去一年加量、11%分配26-50%货量,说明存量用户正在开始转移货量。
- 动因:50%归因单件成本更低、50%归因配送更快/抵达消费者速度,成本与速度共同推动早期采用。
- 前瞻:73%的受访者不预期亚马逊未来12个月夺取有意义份额,但亚马逊货主指向UPS、FDX、区域/本地快递(各29%)与USPS(14%)为潜在失份额方。
- 结论:现阶段温和渗透已有意义,潜在份额增长预计分散于现有承运商而非集中于一家;叠加FedEx完成$1.4bn向CMA CGM出售供应链业务,维持北美货运交通行业In-Line观点。
关键展望
- 未来12个月是验证亚马逊能否夺得有意义承运商份额的窗口:73%的受访者预期不会,但亚马逊货主预期UPS、FDX、区域/本地快递(各29%)和USPS(14%)将失去最多份额。
- 10月验证点密集:10月7日/21日TLSS双周更新、10月14日/28日TLFI双周更新、10月26-30日发布9月Cass Freight Index、9月港口集装箱数据、Cathay Pacific 9月货运数据、STB 9月一级铁路员工数据及ATA初步9月卡车吨位指数。
- MS整车情绪调查(9/30/2026发布)的未来三个月相对季节性预期:整车需求与运价为▲、供应为▬(当前分别为▲/▲/▲)。
- UNP收购NSC交易(2025年7月29日宣布)仍待地面运输委员会(STB)审查、股东批准及其他惯常条件。
- 报告未给出新的目标价调整;覆盖排名表注明FDX的EPS与估值指标为FY2026e,价格目标时限为12-18个月。
推荐标的
- 行业观点:北美货运交通为In-Line(未来12-18个月相对标普500表现持平)。
- 看多(Overweight)覆盖(第23页):ArcBest($132.61)、Aurora Innovation($5.67)、加拿大国家铁路CNR(C$170.66)、加拿大太平洋CP(C$122.51)、GXO($46.56)、Knight-Swift($66.76)、Ryder($237.24)。
- 看多(Overweight)覆盖(第24页):Schneider($32.89)、TFI International($118.90)、Werner($35.35)。
- 中性(Equal-weight)覆盖(第23页):Heartland Express($11.90)、Hub Group($29.77)、Kodiak AI($1.64)、Old Dominion($180.48)、RXO($23.38)。
- 看空(Underweight)覆盖(第23页):C.H. Robinson($157.72)、CSX($47.43)、Expeditors($192.47)、FedEx($290.36)、J.B. Hunt($234.20)、Landstar($173.48);其中FedEx刚完成向CMA CGM出售FedEx Supply Chain($1.4bn)。
- 看空(Underweight)覆盖(第24页):Saia($351.12)、UPS($93.02)、XPO($186.09)。
- Norfolk Southern($317.44)与Union Pacific($278.28)标注为++(无评级),因摩根士丹利担任UNP收购NSC交易的财务顾问,交易待STB审查。
- AMZN本身不在摩根士丹利货运覆盖名单内,报告未对AMZN给出评级或目标价,仅通过货主调查追踪其作为承运商的早期渗透。
关键图表
图2. 将1-10%的包裹量分配给亚马逊,11%的受访者分配26-50%
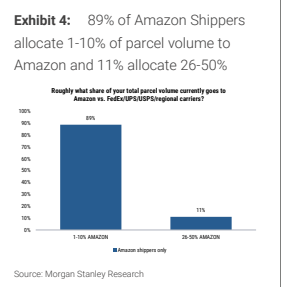
图3. 他们预计亚马逊不会在未来占据有意义的承运商份额
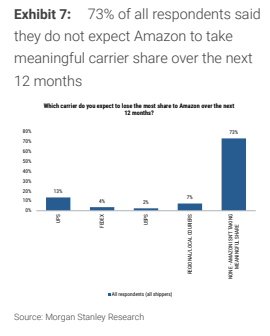
图4. 在使用亚马逊的发货商中,大多数人预计其亚马逊包裹分配比例保持不变
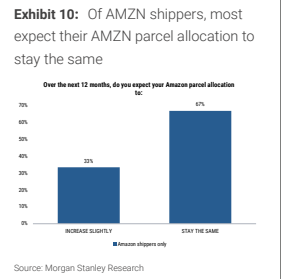
图5. 2026年周度一致预期修正
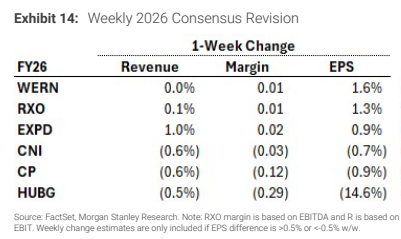
图6. FY27收入、利润率、每股收益
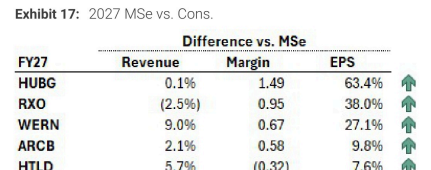
图7. 估值指标(一致预期)
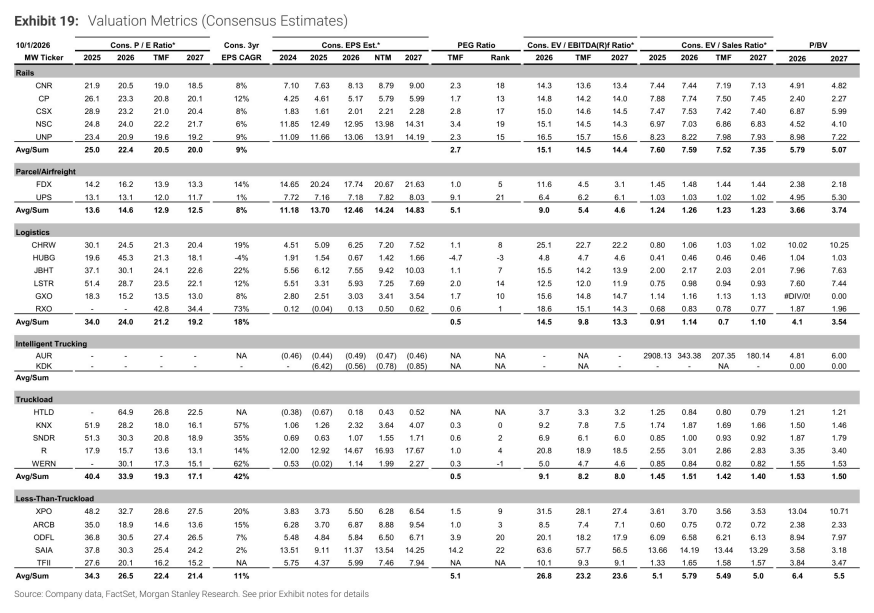
图8. 当前市盈率(基于摩根士丹利预测)较10年历史平均水平的倍数差 - 子行业中位数
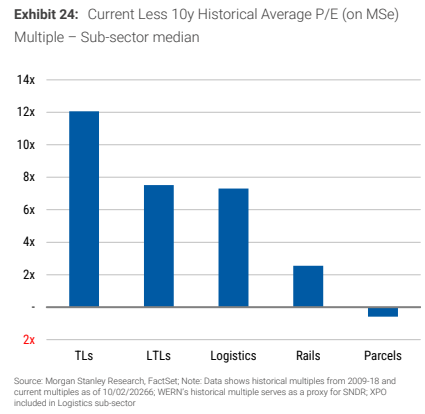
图9. 美国铁路协会(AAR)周度货运量数据
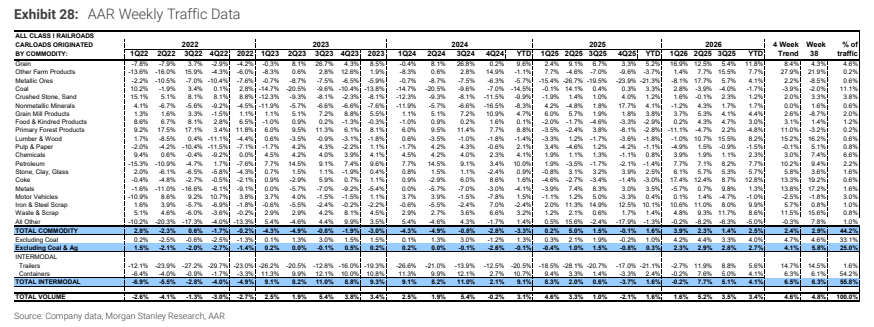
图10. 美国预计进口量
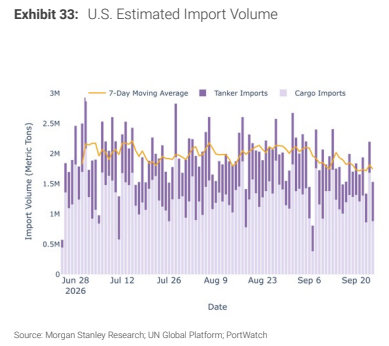
图11. 中国出口集装箱运价指数(CCFI)环比变化
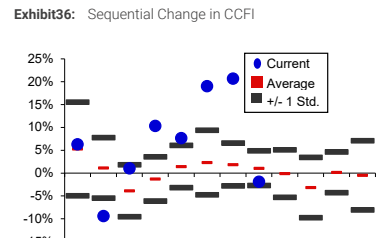
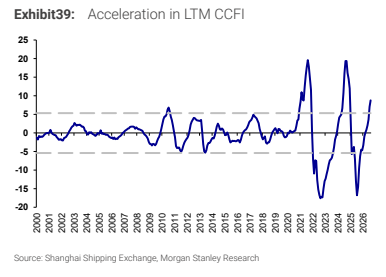
图12. 过去十二个月(LTM)CCFI的加速变化