可控核聚变行业深度报告聚变正当时,产业加速中
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
全球可控核聚变产业正步入资本与工程化加速期。 据 FIA 报告,全球核聚变行业总投资额从 2021 年的 19 亿美元攀升至 2025 年的 97 亿美元,CAGR 达 50.2%,中美两国合计占全球私人核聚变投资总额的 86%,形成双寡头格局。 业界普遍将 2030—2035 年视作商业化验证的关键窗口期,2025 年为中国核聚变工程化元年,EAST 达成 1 亿摄氏度 1066 秒稳态运行世界纪录,紧凑型聚变能实验装置 BEST 已启动总装,CFEDR 示范堆计划 2035 年前后建成。 随着 BEST 项目真空室(合锻智能中标 2.09 亿元)、磁体电源(许继电气中标 0.7 亿元)、超导线材(西部超导子公司中标 5500 万元)等核心部件密集采购,产业链中上游订单持续放量。 机构首次覆盖并给予资本货物行业“推荐”评级,建议重点关注超导材料、关键零部件及装置系统集成等环节标的。
主要观点
- 全球核聚变产业资本加速涌入,中美合计占据全球私营聚变资金的绝对份额形成双寡头格局。
- 商业化验证共识窗口锚定在 2030-2035 年,全球竞争演变为技术、产业生态与地缘政治三重博弈。
- 托卡马克路线主导全球技术格局,占全球聚变装置总数超四成五并已进入工程可行性阶段。
- 国家与地方顶层设计逐步完善,2025 年原子能法与“十五五”规划明确核聚变重大战略地位。
- 2025 年是中国工程化元年,重大装置技术指标取得里程碑式突破并启动实体工程安装。
- BEST 装置进入密集建设期,核心部件招标订单接连落地,带动上游材料与设备订单兑现。
- 私营聚变企业投资高度集中,全球五家领头企业合计囊括全球私人投资总额的七成。
- 国内投融资呈现国家战略资本与民营风险资本双轮驱动格局,大额单笔融资接连刷新纪录。
- 国内民营商业聚变公司快速迭代,星环聚能与能量奇点在磁体与球形托卡马克等领域取得显著进展。
- 长三角构建起高比例本土化产业制造闭环,国内核心零部件供应链在国际与国内重大工程中逐步实现自主可控。
论述逻辑
- 核聚变具备安全、清洁与燃料无限的终极能源属性 -> 全球资本开支爆发式增长(2021-2025 年 CAGR 达 50.2%)且中美占据 86% 私人资金份额 -> 全球商业化预期锚定在 2030-2035 年窗口期 -> 中国顶层政策明确未来产业定位且 2025 工程化元年重大科学突破密集兑现 -> 依托 BEST 与 CFEDR 核心国家大科学工程带动中上游设备与材料订单(超导线材、真空室、磁体电源等)持续放量 -> 产业链自上游材料向中游集成及下游配套次第迎来投资机遇。
关键展望
- 紧凑型聚变能实验装置 BEST 目标在 2027 年建成并实现首次等离子体放电,首次演示聚变能发电。
- 中国聚变工程示范堆 CFEDR 计划于 2035 年前后建成并开展大规模实验,为 2050 年前后商用示范堆奠定基础。
- 全球可控核聚变市场规模预计在 2030-2040 年间迎来数倍增长,远期发电份额具备广阔空间。
- 核心风险包含核心科学与工程技术突破不及预期、商业化周期过长致使业绩兑现滞后、供应链竞争加剧、高研发财务压力、大科学工程政策依赖以及涉外业务汇率波动风险。
推荐标的
- 西部超导(688122.SH):上游超导材料核心标的。全球唯一 NbTi 锭棒/超导线材/超导磁体全流程企业,ITER 中国唯一低温超导线材供应商,中标 BEST 项目 Nb₃Sn 超导线材 5500 万元订单。
- 联创光电(600363.SH):上游超导材料标的。完成聚变用 CS 和 TF 验证超导磁体设计与制造测试,为“星火一号”超导磁体总体设计提供重要支撑。
- 国光电气(688776.SH):上游微波电真空器件与关键设备核心供应商。ITER 项目核心供应商,配套供应偏滤器、屏蔽模块热氦检漏设备、第一壁板,服务国内 EAST、HL 系列等装置。
- 安泰科技(000969.SZ):上游关键零部件标的。提供钨铜偏滤器、包层第一壁等涉钨全系列专用部件,完成 EAST 新型上偏滤器靶板交付并签约 BEST 偏滤器靶板及集成项目。
- 应流股份(603308.SH):上游专用设备零部件领先标的。研制生产的 TF 大型磁体测试杜瓦顺利通过验收,突破核一级阀门及柔性屏蔽材料等产品。
- 合锻智能(603011.SH):中游聚变装置制造龙头。聚变产业联合会副理事长单位,中标 BEST 真空室 2.09 亿元订单,完成首批重力支撑交付及 1-4 段环形扇区制造,攻克 Inconel718 超级螺栓自主研制。
- 上海电气(601727.SH):中游核能装备综合制造龙头。核岛主设备市场占有率第一,交付 CRAFT TF 线圈盒,中标 BEST 项目真空室扇区订单,曾为 ITER 交付全球最大 TF 线圈壳体。
- 许继电气(000400.SZ):中游聚变电源系统标的。中标 BEST 项目首套磁体电源 0.7 亿元订单,积极拓展战新产业及核聚变电源技术布局。
- 中国核电(601985.SH):下游运营与配套服务标的。清洁能源综合运营商,参股中国聚变能源有限公司,深度参与可控核聚变商业化进程。
关键图表
图1. 恒星的氢聚变反应
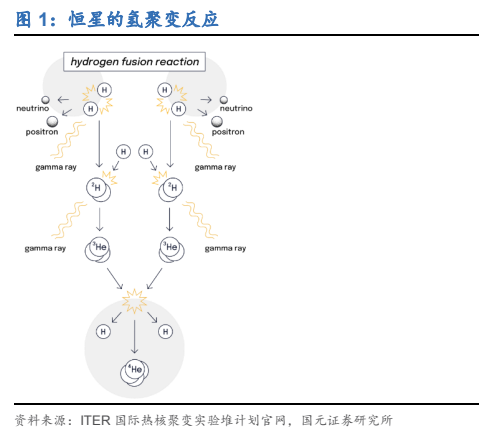
图2. 可控核聚变技术发展阶段
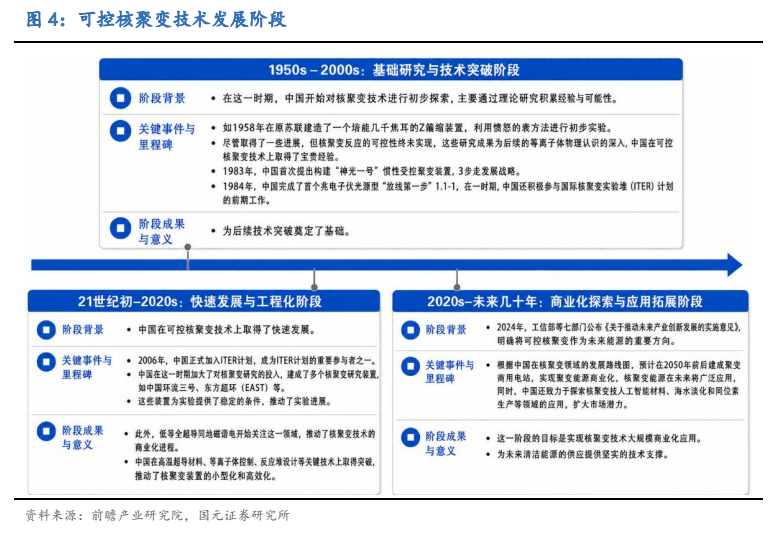
图3. 表 2: 国家各部门出台多项政策支持可控核聚变发展
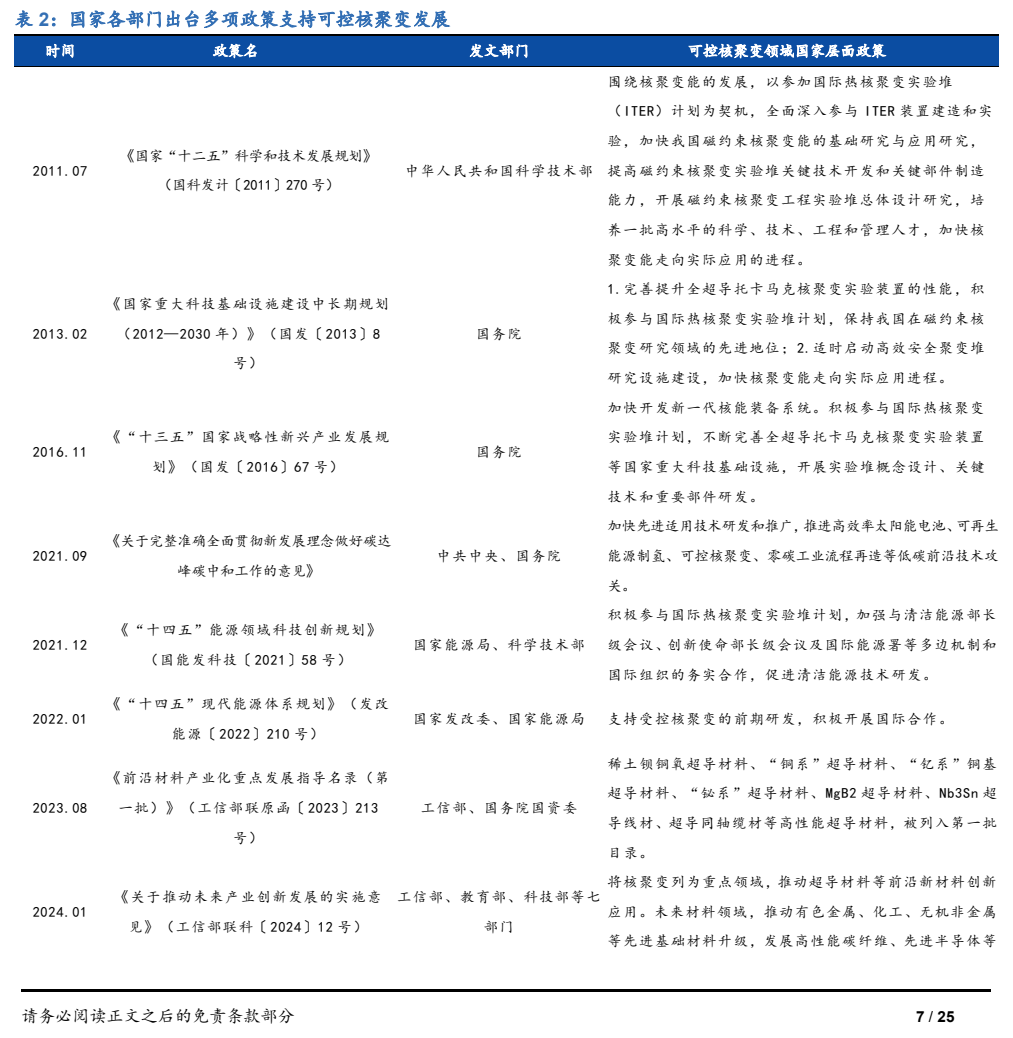
图4. CFEDR 效果图
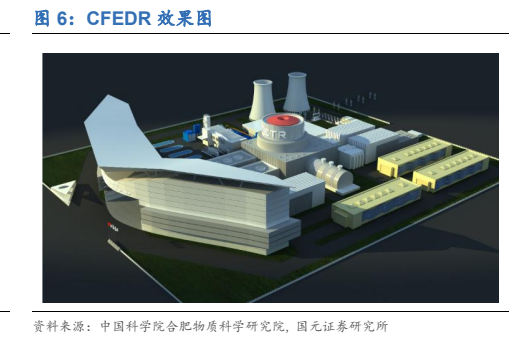
图5. 全球核聚变企业投资规模持续增长图

图6. 按聚变公司所在国家划分的全球投资明细

图7. 欧洲各国投资情况

图8. 新一代人造太阳“中国环流三号”

图9. 西部超导 NbTi 超导线材示意图

图10. 上海电气核电常规岛 1

图12. 星环聚能球形托卡马克示意图
