高盛 海湾合作委员会TMT,移动与基础设施:折年增速正常化仍然比标题更重要超预期;买入评级的复苏和复利股仍处于最佳位置
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在2026年第三季度财报季前夕指出,市场应更关注业务运行率(run-rate)的信心而非单纯的标题数据超预期。 报告认为阿联酋移动和旅游相关收入在夏季表现季节性疲软,但关键在于第四季度的正常化节奏。 高盛维持对Rasan、Elm、stc Solutions、Parkin、Salik、ADNOC Distribution和du的买入评级,认为这些公司在复苏和复利增长方面处于有利地位。 整体而言,高盛对覆盖范围内的收入、EBITDA和EPS预测调整幅度较小,平均变动幅度小于1%。
主要观点
- 第三季度财报季的核心在于运行率信心,而非标题数据的超预期表现。
- 阿联酋移动和旅游相关收入在夏季表现季节性疲软,但属于周期性而非结构性问题。
- Rasan在竞争加剧背景下仍具优势,Tameeni的流量领先地位和基础设施整合使其处于有利位置。
- Elm和stc Solutions凭借积压订单可见度、收入持久性和执行力成为首选。
- Parkin的开发者停车业务提供了重要支撑,抵消了核心移动趋势的疲软。
- ADNOC Distribution的零售移动量疲软,但航空业务表现强劲,且库存收益较第二季度减少。
- Rasan的Tameeni平台在9月月活用户(MAU)达到超过80万的新高,同比增长超过25%。
- Salik和Parkin的移动应用下载量保持在冲突前水平之上。
论述逻辑
- 夏季季节性因素导致阿联酋移动和旅游相关收入疲软 -> 周期性需求保持韧性且正常化进程在第三季度持续 -> 重点关注第四季度正常化节奏 -> 维持买入评级标的以获取复苏和复利增长。
关键展望
- 预计第四季度移动和基础设施领域将出现更强的动能。
- 2026-2028年期间的收入、EBITDA和EPS预测保持基本不变,平均调整幅度小于1%。
推荐标的
- Parkin (买入): 目标价上调至7.30 AED。
- Salik (买入): 目标价维持不变。
- stc Solutions (买入): 目标价维持260 SAR。
- stc (中性): 目标价下调至44.60 SAR。
- e& (中性): 目标价上调至22.5 AED。
- Zain Kuwait (中性): 目标价下调至0.66 KWD。
- du (买入): 目标价维持13.9 AED。
- Zain KSA (卖出): 目标价下调至9.40 SAR。
关键图表
图1. 在盈利预测和估值调整后,我们预计我们的TMT/基础设施标的平均有14%/19%的目标价上行空间
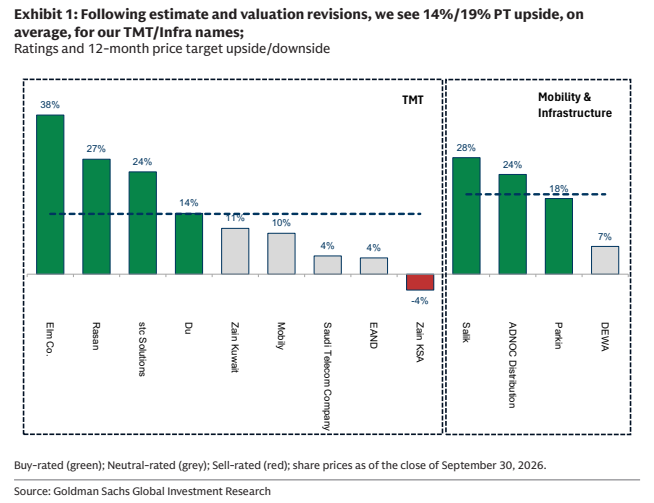
图2. 我们预计Parkin收入将从暂时性中断中恢复,同时开发商停车、罚款和季节性许可证收入持续增长 Parkin分部收入(百万阿联酋迪拉姆)
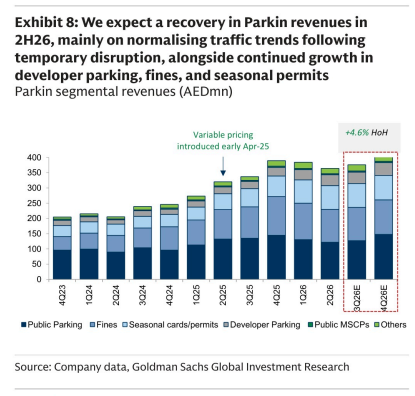
图3. 当前EV/EBITDA与以往危机/冲突时期的对比
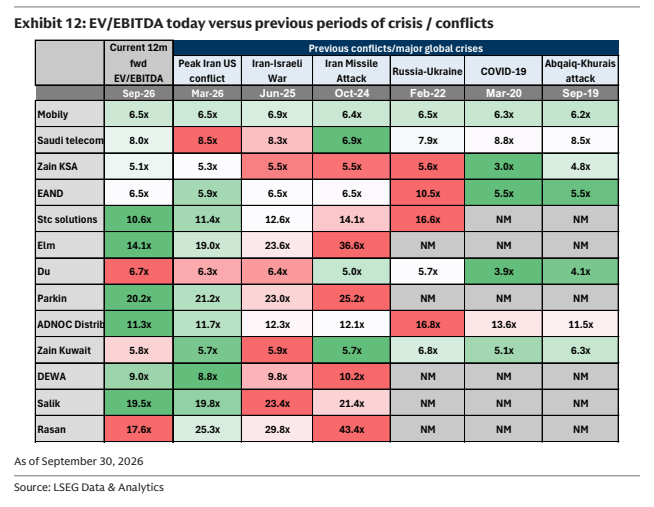
图4. 我们预计Rasan 2026年三季度收入同比增长约38%,2026年下半年增长34% Rasan分部收入(百万沙特里亚尔)
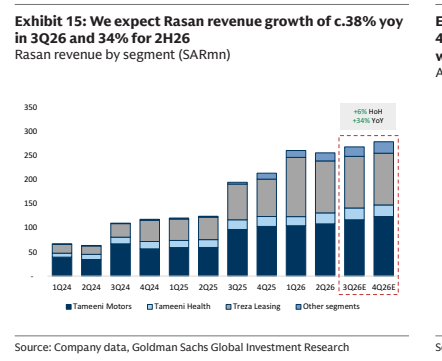
图5. Parkin和Salik的移动应用下载量保持在冲突前水平之上 移动应用下载量
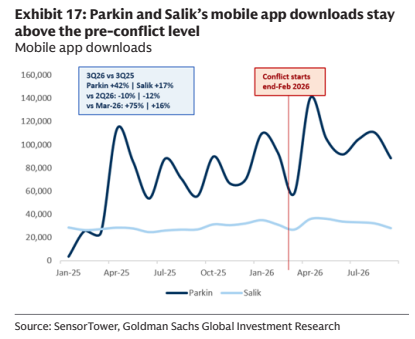
图6. 盈利预测变动
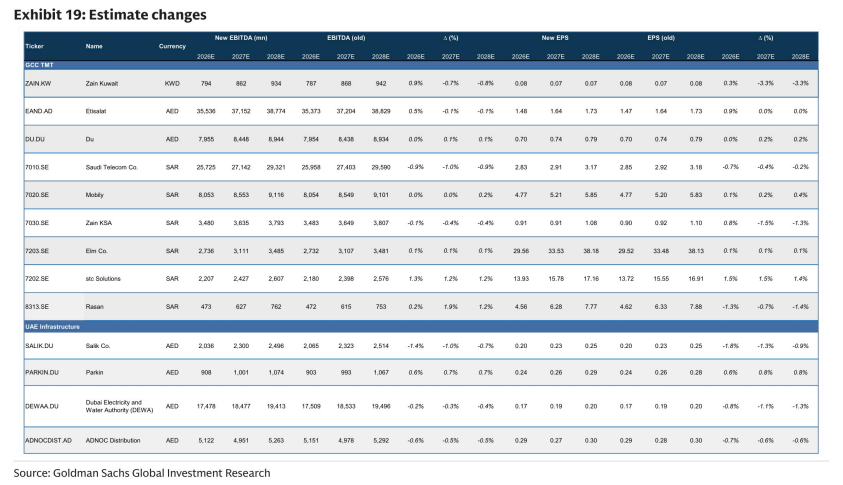
图7. 目标倍数与主要风险
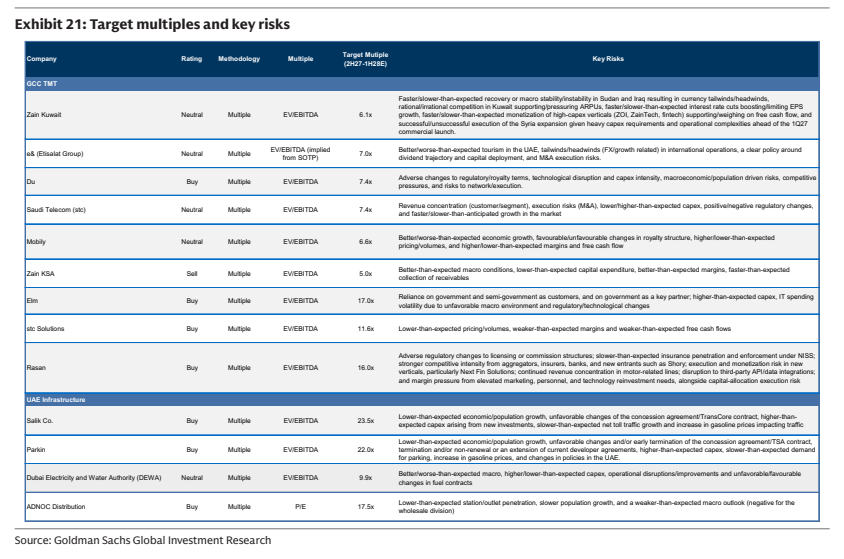
图8. stc Solutions全球可比公司表
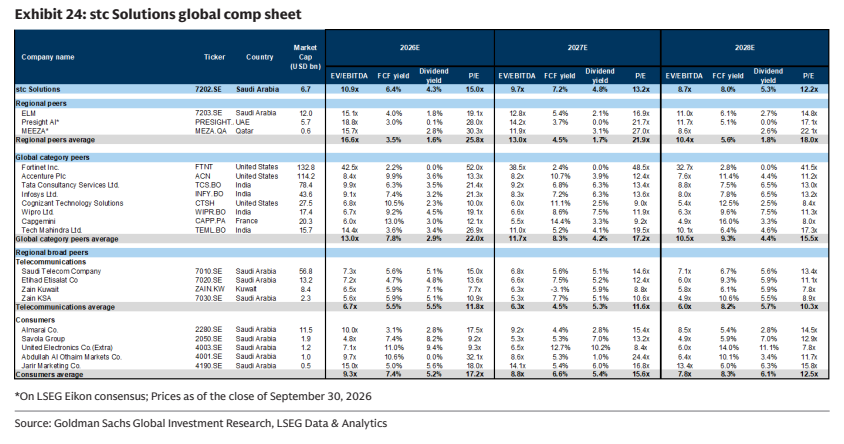
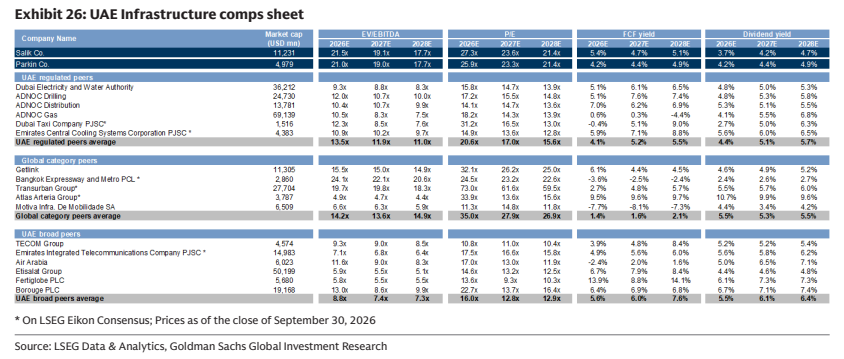
图9. 阿联酋基础设施可比公司表