高盛 中东和北非化学品:对海湾合作委员会生产商的风险回报分散保持选择性:评估第三季度YE26 international市场的行业启示
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在3Q26业绩发布前对中东和北非化工板块维持选择性立场,认为二季度业绩后勾勒的年底预期正在兑现,继续偏好化肥板块的买入评级标的(Fertiglobe、Ma'aden、SAFCO),因其中期前景相对更有吸引力,且国际现金成本曲线可能长期高位陡峭、利好低成本GCC生产商。 高盛将覆盖公司3Q/FY26E盈利平均设在Visible Alpha一致预期下方约21%/14%,认为华尔街对价格与产量复苏的展望相对当前运费成本、库存水平和需求动态过于乐观:一致预期隐含2H26E EBITDA中值环比+19%,而高盛预测为-14%。 业绩前五大焦点包括GCC物流动态与原油绕行传导、偏高SG&A与每吨成本负担、聚合物/固体产品内陆绕行效率、原料可得性与存储改善进展,以及在可负担性担忧和季节性需求回升下捕捉终端需求的能力。 个股层面,Ma'aden因产量前景改善在3Q26E相对占优,Borouge(未评级)、Yansab(中性)与SABIC(中性)在风险回报上更为均衡;本次同步调整估值:SABIC目标价下调约11%至SAR51.4/sh、Kayan降至SAR5.0/sh、Sipchem降至SAR11.00/sh、IQCD降至QR9.70/sh,Fertiglobe上调至AED4.06/sh、SAFCO上调至SAR158/sh、APPC微升至SAR22.40/sh、Yansab微降至SAR32.5/sh、Ma'aden维持SR77.30/sh。 运输与出口数据显示,沙特年内可见尿素/DAP货量的32%(3月以来出口量的42%)运往印度,其中55%经红海路线交付(3月为13%);3Q集装箱运价因海运安全风险和航程拉长继续攀升。 化肥仍是更干净的3Q26风险回报敞口:尿素/DAP盈利受成本曲线紧张和终端需求支撑,印度持续吸纳进口、欧洲高气价压制边际产能、季节性需求回升令市场在进入4Q26时趋紧。
主要观点
- 高盛与投资者及管理层交流后认为,二季度业绩后提出的年底预期正在兑现,维持对板块的选择性立场,并因化肥中期前景相对吸引力和国际现金成本曲线可能长期高位陡峭而继续偏好化肥买入评级标的。
- 3Q26业绩前市场将聚焦五大问题:GCC物流动态与原油绕行(dark-transit/STS)在化工领域的传导、偏高SG&A与每吨成本负担通过规模经济或向客户传导的谈判、聚合物与固体产品相对高价液体产品内陆绕行通道的效率、原料可得性与存储相关改善的进展,以及生产商在可负担性担忧与季节性需求回升下捕捉终端需求的能力。
- 高盛预计3Q将是实现业绩在单只股票层面显著分化的又一个季度:Ma'aden因产量前景改善在3Q26E相对占优,Borouge(未评级)、Yansab(中性)和SABIC(中性)凭借稳健的绕行动态和/或自助措施在风险回报上更为均衡。
- 高盛将覆盖公司3Q/FY26E盈利平均设在Visible Alpha一致预期下方约21%/14%,认为华尔街对价格与产量复苏的展望相对当前运费成本、库存水平和需求动态显得偏乐观。
- 区域内材料股表现分化仍取决于三因子框架:应对咽喉要道突发中断的运营灵活性(绕行通道与销售吞吐的及时恢复)、捕捉实现价格并变现中断溢价的能力、以及决定开工率与利润率的原料可得性和成本动态;Borouge、APPC、Yansab和SABIC因下行风险敞口有限在石化板块筛选靠前,而化肥2Q末估值回调后为买入评级标的提供更多特质性上行潜力。
- 高盛与一致预期对2H26E的分歧显著:一致预期隐含EBITDA中值环比+19%的提升,而高盛预测为-14%,并认为量动正常化大概率以多数石化产品实现价格承压为代价。
- 滚动LTM相关性分析显示,GCC化工覆盖市值对产品篮子基准价格的定价权重可能已经下降,市场更多在评估航运约束、原料可得性、开工率和自助措施;石脑油裂解错配下的关键受益者是能以更高实现价格绕行足够货量、覆盖每吨运费及生产/销售成本的乙烷裂解企业。
- 3Q集装箱运价因海运安全风险加剧和航程拉长继续攀升,预计将继续影响GCC生产商的实现利润率;肥料运输与物流成本可能维持高位(2Q26环比+60%)。
- 化肥仍是3Q26更干净的风险回报敞口:尿素/DAP盈利受成本曲线紧张和有意义的终端需求支撑;中国配额与出口回归缓解了冲突相关恐慌溢价,但3Q26供给仍紧张到足以使价格高于历史水平,且印度持续吸纳进口、欧洲高气价压制边际产能、季节性需求回升令市场在进入4Q26时趋紧。
- 船舶追踪数据显示沙特/阿联酋和卡塔尔干散货肥料出口量显著增加:高盛估算沙特年内可见尿素/DAP货量的32%(3月以来出口量的42%)运往印度,其中55%经红海路线交付(3月为13%);印度货物平均51.0 kt、为其他目的地28.9 kt的1.8倍,DAP占印度线吨位的71%,沙特1-2月仅有6%吨位去往印度、7月峰值达59%。
- 石化股盈利与目标价普遍下修:SABIC目标价下调约11%至SAR51.4/sh、2026E EBITDA下修9.1%;Kayan 2026-28E收入/EBITDA平均下调约4.5%/22.8%、目标价降至SAR5.0/sh;APPC目标价微升至SAR22.40/sh;Yansab目标价微降至SAR32.5/sh;Sipchem维持卖出、目标价降至SAR11.00/sh、2026E收入/EBITDA下修13.4%/31.8%。
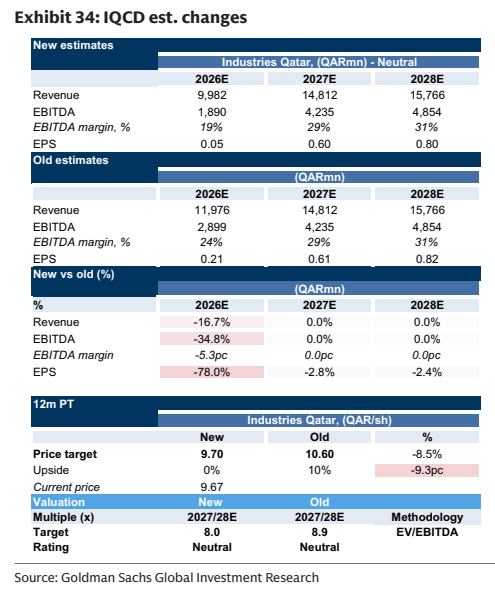
- 化肥股差异化处理:Fertiglobe 2026-28E预测不变、目标价上调至AED4.06/sh(目标倍数由7.9x升至8.3x);SAFCO 2026-28E EBITDA平均下调6.3%但目标价上调至SAR158/sh(倍数升至15.3x,反映低碳氨FID与EPC授标后的长期产能增长);Ma'aden EBITDA平均下调1.6%、目标价维持SR77.30/sh(upside 22%);IQCD目标价下调至QR9.70/sh、2026E收入/EBITDA下修16.7%/34.8%。
论述逻辑
- 3Q26代理船舶/出货与运价数据 → 咽喉要道通行受限推高每吨运费与SG&A、压制实现价格与利润率 → 但一致预期仍定价价格与产量快速正常化(2H26E EBITDA中值环比+19%)→ 高盛按当前运费、库存与需求动态测算覆盖公司FY26E低于共识约14%、认为共识过于乐观 → 得出选择性结论:化肥受益于国际现金成本曲线长期高位陡峭、低成本GCC厂商占优(偏好Fertiglobe、SAFCO、Ma'aden),石化板块偏谨慎(SABIC/Kayan/APPC/Yansab中性、Sipchem卖出、Borouge未评级但风险回报均衡)→ 逐股更新盈利预测、目标倍数与目标价以匹配物流与原料约束下的风险回报。
- 个股筛选依据三因子:运营灵活性(绕行恢复与吞吐)、实现价格捕捉能力、原料可得性与成本 → Borouge/APPC/Yansab/SABIC因下行风险有限筛选靠前 → 化肥2Q末估值回调后风险回报更优 → 目标价调整方向(上调Fertiglobe/SAFCO/APPC、下调SABIC/Kayan/Yansab/Sipchem/IQCD、维持Ma'aden)体现盈利可见度与风险回报的更大分化。
关键展望
- 3Q26业绩是下一个验证点,高盛预计单只股票层面的实现业绩将再度显著分化。
- 2H26E盈利路径分歧明确:一致预期隐含EBITDA中值环比+19%,高盛预测为-14%,为业绩期核心观察项。
- 化肥业务预计已开始向年底逐步复苏,但航运逆风将影响本季度阿联酋出口;高盛在收入端高于共识、但在3Q26 EPS/EBITDA上低于VA共识。
- 进入4Q26化肥市场趋紧:印度持续吸纳进口、欧洲高气价压制边际产能、季节性需求回升对价格形成拉动。
- 尽管尿素基准价格环比回落,高盛认为盈利兑现与运营吞吐前景应继续改善,即便价格处于high-$400s而非$900/mt区间。
- 3Q26关键跟踪点:原料连续性与库存释放的走势,高盛认为这比基准价格头条变动更重要。
- 风险提示(以SABIC为例,各股类似):原料价格高于/低于预期、扩建项目加速/延迟、油价高低、开工率高于/低于预期、协同效应成败等双向风险。
- 报告价格除另有说明外基于2026年10月5日收盘。
推荐标的
- Fertiglobe(Buy):2026-28E收入/EBITDA/EPS预测不变,目标价上调至AED4.06/sh(原AED3.84/sh),2027/28E目标EV/EBITDA倍数由7.9x升至8.3x,理由是其国际化、多元化资产/地域布局令风险回报相对同业更有利。
- Ma'aden(Buy):目标价维持SR77.30/sh不变,2027/28E目标倍数维持17.2x,upside 22%(现价63.50);2026E收入上调1.7%、EBITDA下调4.9%;3Q26E因产量前景改善而相对占优,磷肥方面潜在有利的3Q DAP实现价格为重要对冲。
- SAFCO(Buy):2026-28E收入/EBITDA平均下调0.9%/6.3%、EPS下调7.3%(2026E收入-3%、EBITDA-19%、利润率-7.1pp),目标价上调至SAR158/sh(原SAR154/sh),2027/28E目标倍数由14.7x升至15.3x,反映低碳氨FID与EPC授标后有吸引力的现金头寸支撑的长期产能增长。
- SABIC(Neutral):目标价下调约11%至SAR51.4/sh(原SAR58.0/sh),2027/28E目标倍数由7.5x降至6.4x,upside 10%(现价46.64);2026E收入/EBITDA/EPS下修3.0%/9.1%/53.3%,认为其相对组合与运营韧性已体现在股价中、缓冲近期压力,重估空间有限。
- Saudi Kayan(Neutral):2026-28E收入/EBITDA平均下调约4.5%/22.8%,目标价降至SAR5.0/sh(原SAR5.6/sh),2027/28E目标倍数由9.7x升至10.8x,近期乙烷配置应支撑利润率,但前提是销售吞吐兑现。
- APPC(Neutral):目标价微升至SAR22.40/sh(原SAR22.10/sh,+1.4%),2027/28E目标倍数由11.3x升至11.4x,upside 5%(现价21.30);2026E收入/EBITDA/EPS下修4.4%/4.1%/21.6%。
- Yansab(Neutral):2026-28E收入/EBITDA平均下调0.9%/0.9%、EPS下调2.4%,目标价微降至SAR32.5/sh(原SAR32.6/sh,反映股权桥接效应),维持2027/28E EV/EBITDA目标倍数8.4x;其西海岸位置降低对霍尔木兹的依赖。
- Sipchem(Sell):2026E收入/EBITDA下修13.4%/31.8%,目标价降至SAR11.00/sh(原SAR11.90/sh,-7.6%),维持2027/28E目标倍数7.0x,upside -9%(现价12.10)。
- Industries Qatar(Neutral):目标价下调至QR9.70/sh(原QR10.60/sh,-8.5%),2027/28E目标倍数由8.9x降至8.0x,upside 0%(现价9.67);2026E收入/EBITDA/EPS下修16.7%/34.8%/78.0%,卡车不可得与高运费导致绕行及S&D成本显著高于同业,尽管生产具备成本优势、盈利仍承压。
- Borouge(Not Rated,未评级):凭借有限的下行风险敞口在石化板块筛选靠前,且凭借较强的物流和优质产品组合,与Yansab、SABIC一同被视为3Q风险回报更均衡的名字。
关键图表
图1. 中东和北非化学品研究覆盖公司汇总
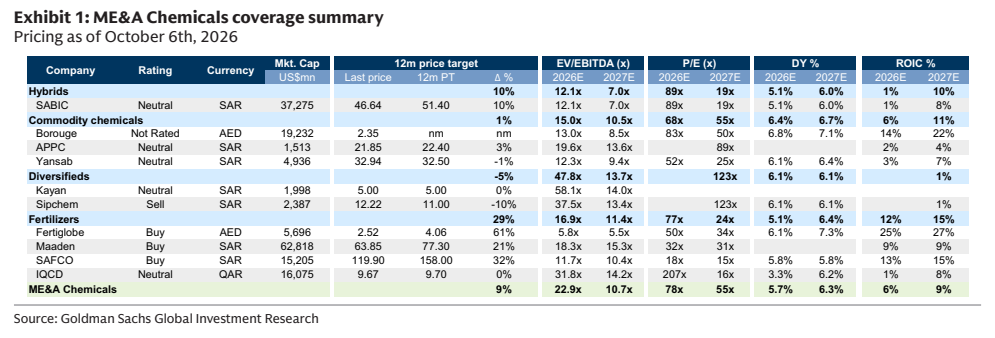
图2. 我们估计沙特年初至今可见尿素/DAP销量中有32%(自3月以来出口销量的42%)已经敲定
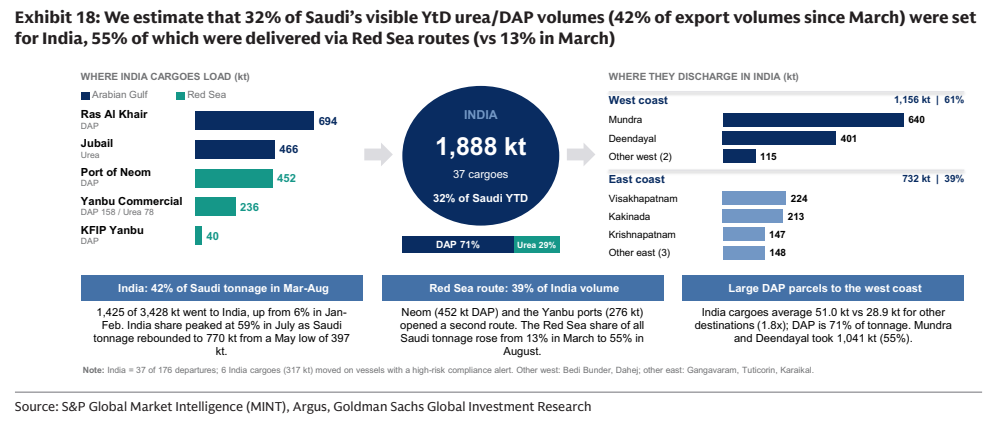
图3. 在能源/石脑油成本上升及BaM中断后,基准聚合物价格已开始再度回升

图4. SABIC盈利预测调整
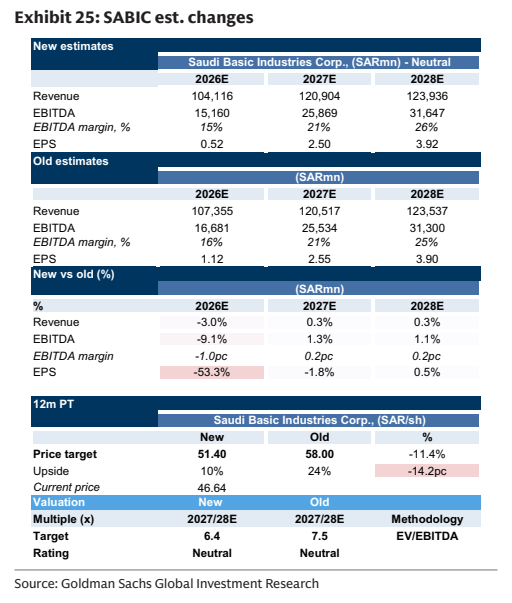
图5. Yansab盈利预测调整
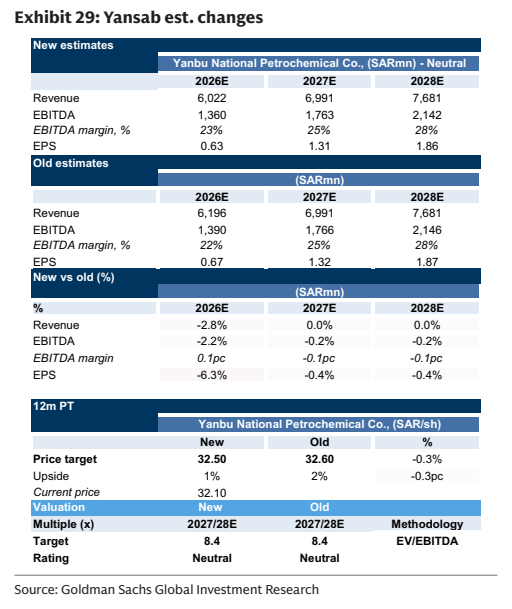
图6. Fertiglobe盈利预测调整
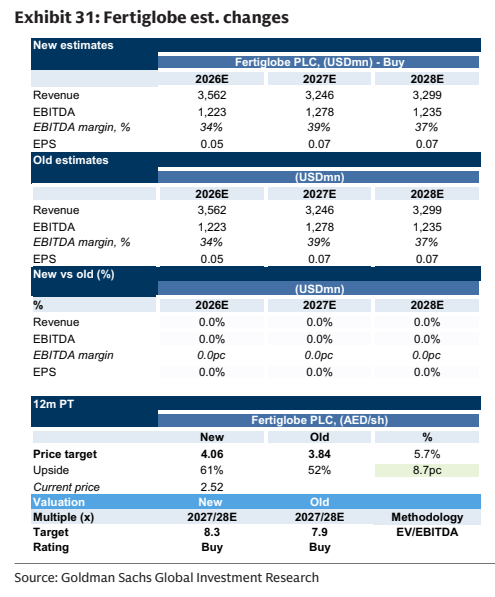
图7. IQCD盈利预测调整