高盛 欧洲车企在华业务:2026年7月公司速览:合资与进口车型成交价环比企稳
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告汇总了2026年7月德国高端/豪华车企(梅赛德斯-奔驰、宝马、保时捷)在华合资与进口车型的零售销量及平均成交价(ATP)。 尽管销量普遍同比下滑,但进口车型仍保持远高于合资产品的ATP与利润率。 数据显示,7月合资与进口车型的成交价环比呈现企稳迹象。 梅赛德斯-奔驰、宝马及保时捷的隐含零售收入同比均出现显著下降,分别录得-32.0%、-31.4%及-51.0%的跌幅。
主要观点
- 梅赛德斯-奔驰合资车型7月销量为21,583辆,ATP为30万元,同比下降7.3%,环比上升0.4%。
- 梅赛德斯-奔驰进口车型7月销量为5,319辆,ATP降至92.1万元,同比下降18.3%,环比上升1.4%。
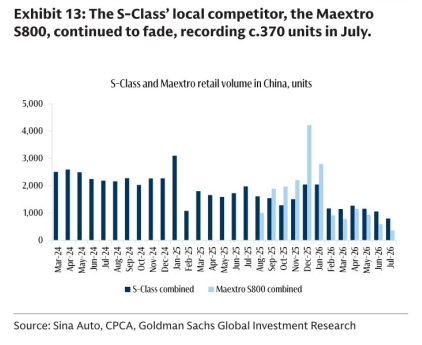
- 奔驰S级7月销量为798辆,同比下降59.7%,其中迈巴赫版本占比达59%。
- 宝马合资车型7月销量为32,814辆,ATP为31.1万元,同比下降6.5%,环比上升0.2%。
- 宝马进口车型7月销量为3,563辆,ATP升至50.2万元,同比上升7.0%,环比上升0.7%。
- 宝马M系列车型销量表现强劲,7月销量为575辆,同比增长22.6%。
- 保时捷7月在华销量为1,922辆,ATP为99.5万元,同比下降5.3%,环比上升1.6%。
- 保时捷Taycan车型是导致其整体ATP下滑的主要拖累因素,ATP同比下降24.6%。
论述逻辑
- 零售销量下滑 -> 隐含零售收入同比大幅收缩 -> 尽管销量承压,但成交价(ATP)环比企稳 -> 进口车型凭借高端定位维持较高利润率。
关键展望
- 进口GLE车型即将实现国产化,长轴距版本将于8月下旬成都车展亮相。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 梅赛德斯合资销量:2026年7月售出21,583辆,近1/3/6/12个月同比分别为-13.6%/-32.0%/-29.5%/-25.7%
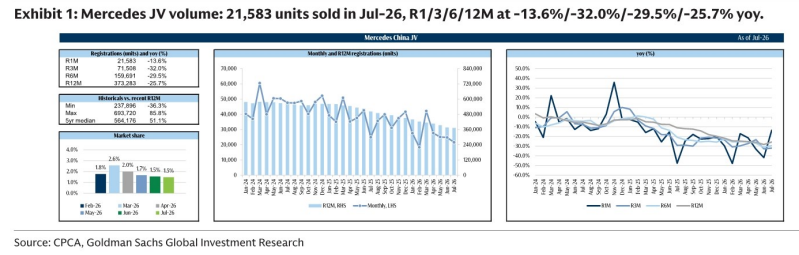
图2. 梅赛德斯进口车型成交均价降至92.1万元,同比-18.3%,主要受S级与G级占比下降的结构变化影响;TEV成交均价为145万元,同比-12.3%;合资车型成交均价降至30万元,同比-7.3%,受C级影响
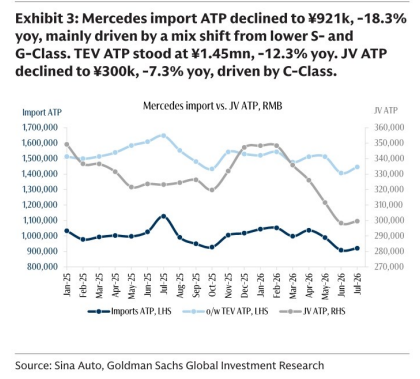
图3. 梅赛德斯2026年7月隐含零售总收入为127亿元,同比-32.0%
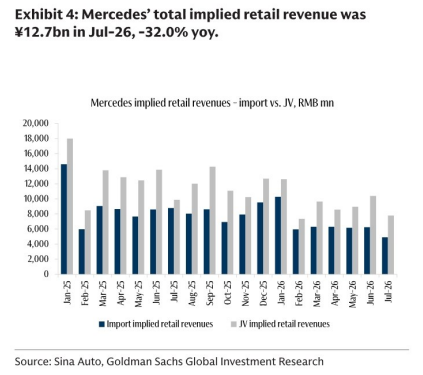
图4. 宝马进口销量:2026年7月售出3,563辆(近1/3/6/12个月同比-35.6%/-41.4%/-37.5%/-21.0%);M系列表现稳健,销量575辆,同比+22.6%
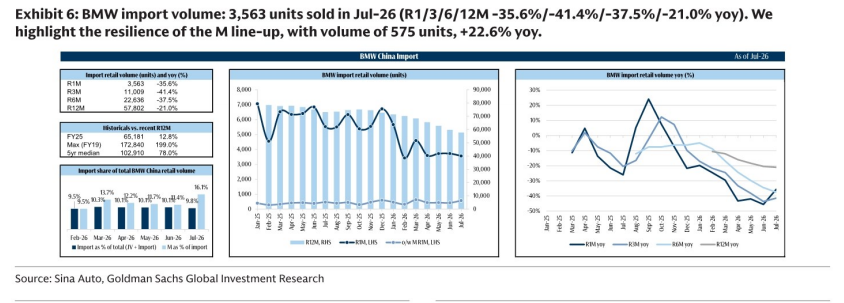
图5. 宝马2026年7月隐含零售总收入达108亿元,同比-31.4%
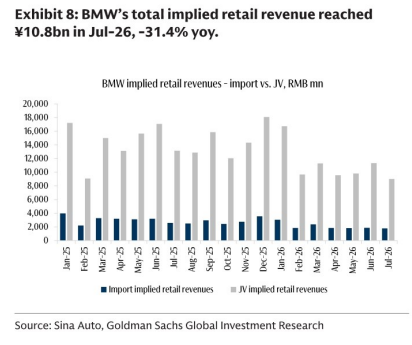
图6. 保时捷2026年7月在中国成交均价为99.5万元(同比),Taycan是整体成交均价下降的主要驱动因素(同比-24.6%)
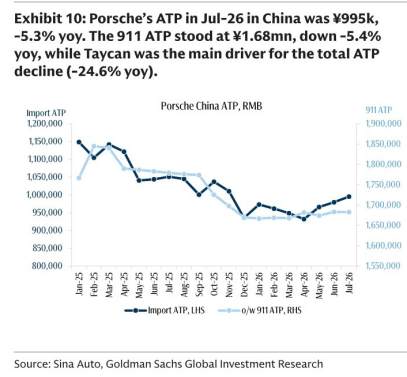
图7. 保时捷2026年7月在中国隐含零售收入达19亿元(同比-51.0%)
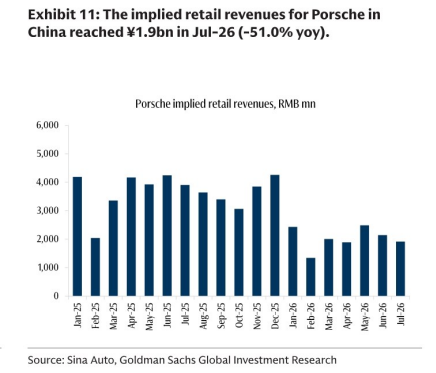
图8. S级的本土竞品尊界S800持续走弱,7月销量约370辆