山西证券 策略周报:资金供给宽松、权益需求收缩,配置转向现金流与资源防御
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周(9 月 21 日~9 月 24 日)A 股市场呈现冲高回落、缩量调整格局,东方财富全 A 下跌 0.92%,北证 50 上涨 1.09%为唯一收涨宽基指数。 风格层面全指价值下跌 0.22%显著跑赢全指成长的-1.87%,煤炭(+2.54%)与石油石化(+2.50%)领涨,有色金属(-4.02%)领跌。 成交量能前高后低,日均成交额 1.91 万亿元,周四缩量至 1.67 万亿元;主力超大单和大单资金加速流出 1,271.38 亿元。 核心矛盾在于央行全周净投放 7,875 亿元维持流动性充裕,但长假临近引发权益需求主动收缩与资金获利兑现。 机构预计下周倾向于节前缩量整理、重心下移趋缓,仓位维持中性,配置主线向煤炭、银行等具备现金流与资源防御属性的板块倾斜,暂缓布局资金持续流出的科技板块。
主要观点
- A 股主要指数普遍调整,北证 50 独涨,价值风格抗跌明显
- 行业表现煤炭石油领涨,科技与资源链出现分化
- 市场估值中枢随市回落,高估值板块约束略有消化
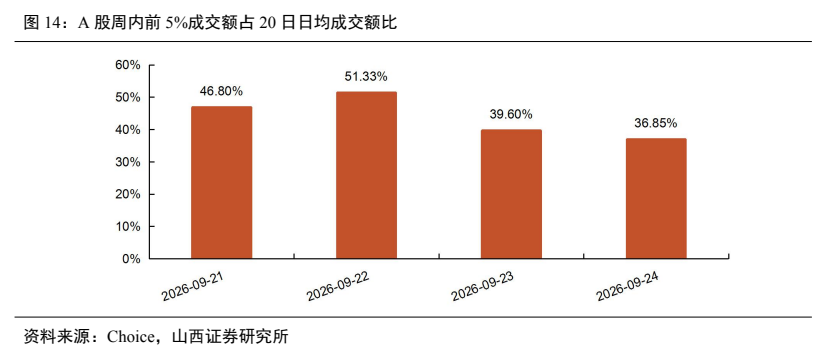
- 成交量能前高后低并在周四萎缩至 1.67 万亿元,电子板块成交主导
- 换手率两极分化,电子换手居首而银行垫底
- 主力资金全周净流出急剧扩大,小单资金进场承接
- 个股赚钱效应逐日走弱,仅四个行业录得资金净流入
- 成交集中度下行反映总量收缩,非增量扩散
论述逻辑
- 央行净投放 7,875 亿元维持宽松但超大单加速净流出 1,271.38 亿元 -> 市场显现资金供给宽松但权益需求收缩的核心矛盾 -> 缩量调整下指数下行斜率趋缓且无恐慌抛售 -> 配置框架由单纯资金驱动向具备现金流与资源防御属性重构
关键展望
- 下周预计呈现节前缩量整理、重心下移趋缓走势
- 上修与下修的关键触发条件明确
- 节前节后重点跟踪五大资金与外部变量
推荐标的
- 煤炭行业:标准配置,量价与资金同向流入
- 银行板块:维持底仓,具备低换手低估值防御属性
- 石油石化:对冲性持有,不盲目追高
- 汽车与美容护理:小仓位候补参与
- 公用事业与医药生物:评级降为观察
- 科技成长与部分周期:规避或谨慎参与
关键图表
图1. A 股 主要 指数 本 周 涨 跌幅 (9%)
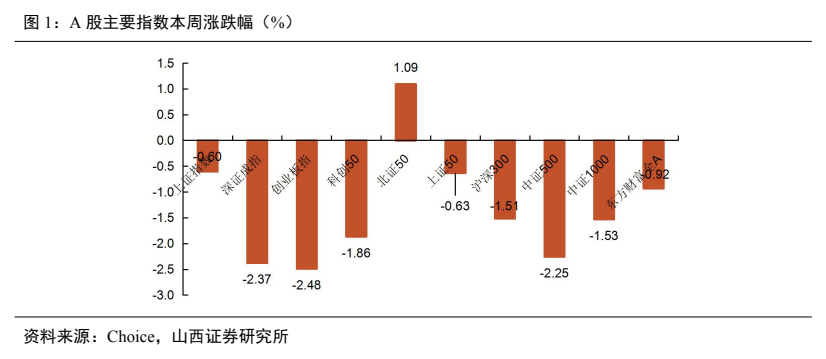
图2. A 股 风格 指数 本 周 区 间 涨 跌幅 〈%)
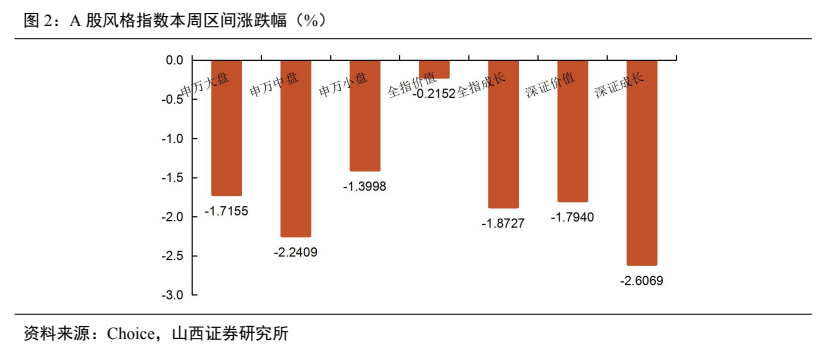
图3. A 股 各 行业 板块 本 周 涨 跌幅 〈 流 通 市 值 加 权 平均 ,%)
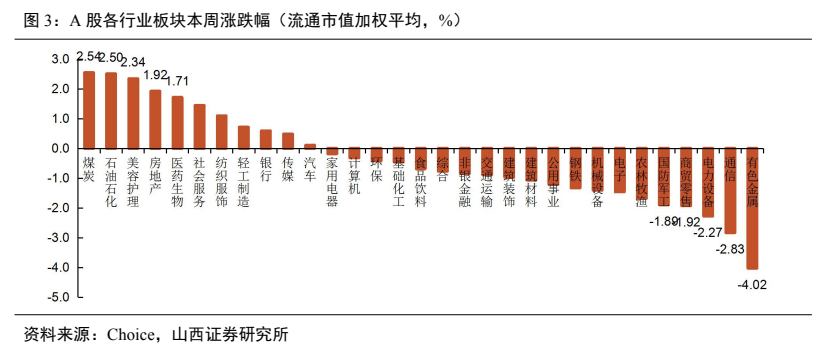
图4. 表 3: A 股 各 行业 周 内 单 日 涨 跌幅 〈 流 动 市 值 加 权 平均 ,%) 行业 名 称 2026-09-21 2026-09-22 2026-09-23 2026-09-24 | em | tm | nm | oem |
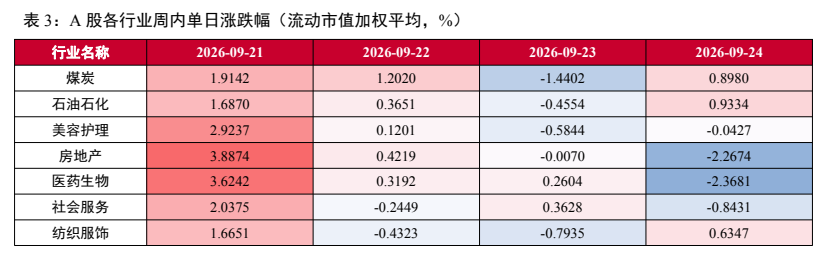
图5. A 股主要指数周内滚动市盈率百分位(2021 年 1 月 1 日以来)
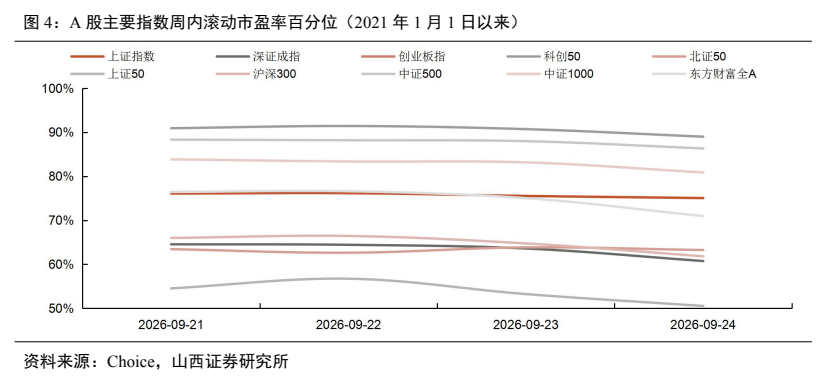
图6. A 股周内成交额(亿元)
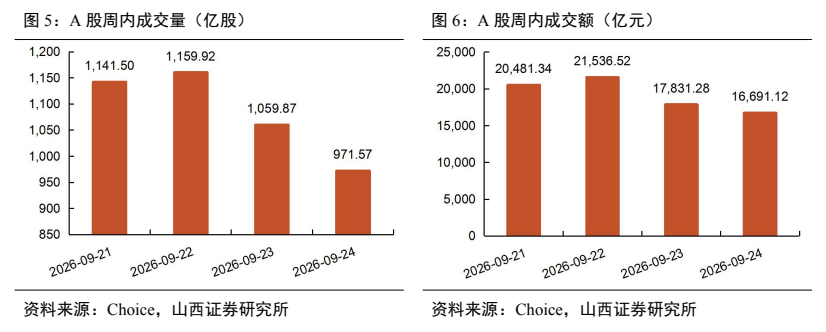
图7. A 股各行业板块本周累计成交额(亿元)
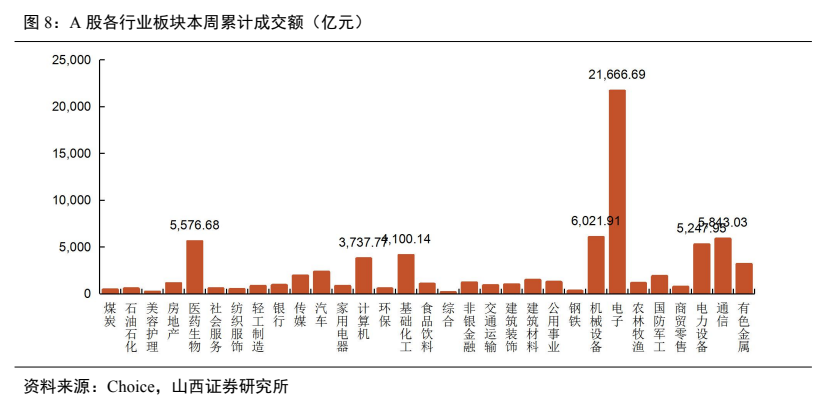
图8. 表 5: A 股主要指数周内单日换手率(%)
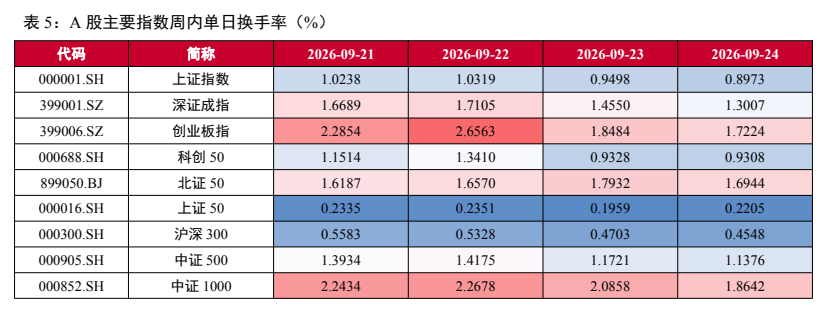
图9. 表 6: A 股周内资金净流入(亿元)
图10. A 股上涨/下跌/平盘/停牌个股占比
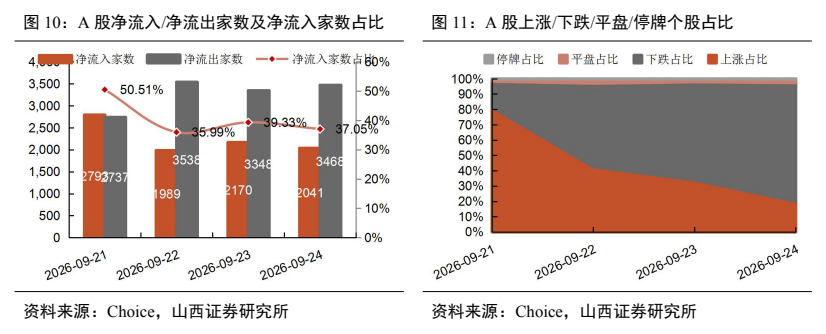
图11. A 股各行业本周不同体量资金净买入金额(亿元)
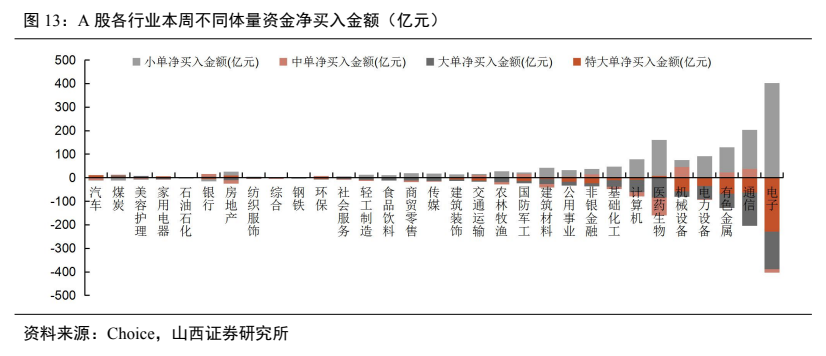
图12. A 股周内前 5%成交额占 20 日日均成交额比