摩根士丹利:大摩 美国利率策略:看好估值而非择时
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为当前美国国债收益率具备投资价值,除非未来十年名义GDP复合增长率达到5.7%且核心PCE通胀率持续高于2.5%。 基于经济学家对2027年名义GDP增长约4.5%的预测,以及历史数据分析,10年期美债收益率在名义增长4-5%且核心PCE为2%的环境下应处于3.5%-4.5%区间。 尽管估值具有吸引力,但分析师建议投资者等待10月28日FOMC会议及11月3日美国中期选举结束后再增加久期配置。 目前10年期美债收益率仍紧跟市场隐含的联储政策路径,近期非联储相关风险溢价的上升尚不足以支撑更激进的久期立场。
主要观点
- 10年期美债收益率在5.25%水平下,除非未来十年名义GDP复合增长率达到5.7%且核心PCE高于2.5%,否则具备投资价值。
- 若未来十年名义GDP复合增长率在4-5%且核心PCE为2%,历史数据表明10年期美债收益率应稳定在3.5%-4.5%之间。
- 摩根士丹利经济学家预测2027年名义GDP增长约为4.5%,暗示10年期美债收益率应远低于当前市场5.25%的水平。
- 建议投资者等待10月28日FOMC会议和11月3日中期选举结束后再采取行动。
- 10年期美债收益率走势仍与市场隐含的联储政策路径挂钩,近期非联储相关风险溢价的上升不足以支撑更长的久期配置。
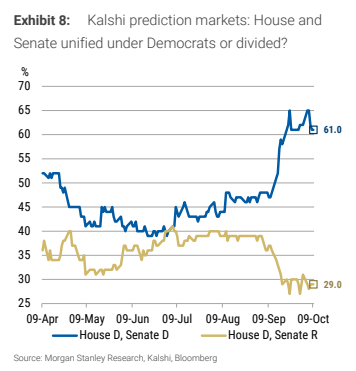
- 中期选举结果对国债市场政策影响有限,但选举结束后可能改变伊朗对霍尔木兹海峡的态度及能源市场趋势。
论述逻辑
- 当前美债收益率(5.25%)反映了对过去十年高增长/高通胀的重演预期 -> 经济学家预测未来名义GDP增长(4.5%)低于该假设 -> 历史模型显示收益率应回归至更低区间(3.5%-4.5%) -> 鉴于短期内存在FOMC会议和中期选举等风险事件,建议暂缓入场以规避波动。
关键展望
- 2027年名义GDP增长预测约为4.5%。
- 若名义增长4-5%且核心PCE为2%,10年期美债收益率目标区间为3.5%-4.5%。
推荐标的
- 做多2年期(2027年9月到期)UST SOFR掉期,入场价-21.6bp,入场日期10/3/2025。
- 做多1y1y vs 做空5y5y CPI掉期远期,入场价11bp,入场日期9/14/2026。
关键图表
图1. 美国10年期国债收益率、4季度移动平均线及名义GDP的10年期复合年增长率
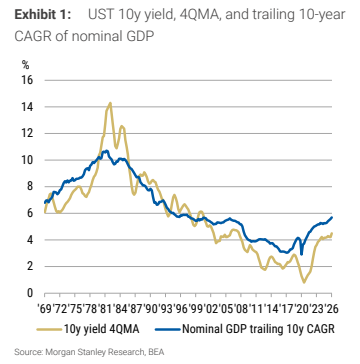
图2. 美国10年期国债收益率与过去10年平均水平的利差
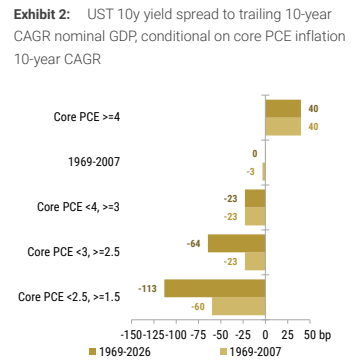
图3. 市场隐含的联邦基金利率谷值对比
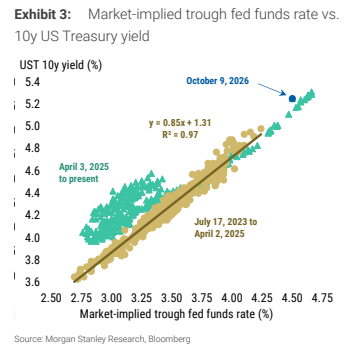
图4. 代表非美联储相关风险溢价的回归残差
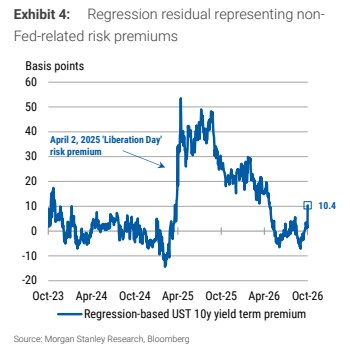
图5. 政治支持率民调平均值:特朗普与拜登
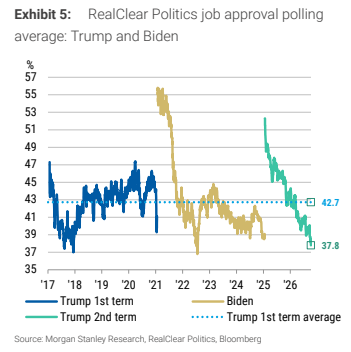
图6. RealClear Politics支持率民调平均值:特朗普与拜登按任职天数对比
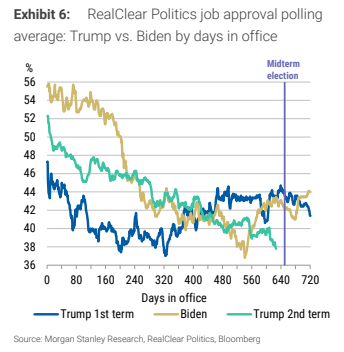
图7. Kalshi预测市场:民主党是否在众议院和参议院占多数?
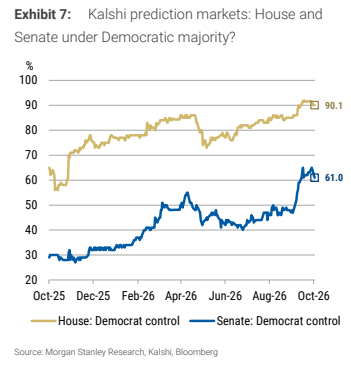
图8. Kalshi预测市场:众议院和参议院由民主党统一控制还是分裂?