[国外研报] 高盛——中国餐饮业:月度追踪
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布2026年7月中国餐饮业月度追踪报告,指出行业需求疲软,且受华南地区恶劣天气影响,同店销售(SSSG)表现普遍承压。 海底捞7月同店销售同比持平,恢复至2019年水平的约80%;九毛九旗下太二品牌同店销售表现优于6月但仍低于此前月份。 百胜中国(YUMC)表现稳健,管理层维持三季度同店销售转正的目标。 现制饮品领域受去年高基数影响,同店销售增速普遍放缓,但古茗等品牌通过品类扩张展现出韧性。 主要餐饮品牌在竞争中保持理性,促销活动多为限时或针对特定SKU。
主要观点
- 海底捞7月同店销售恢复水平维持在2019年的80%左右,翻台率约4.0倍。
- 九毛九旗下太二品牌7月同店销售增速处于中单位数至高单位数(MSD%-HSD%)区间,较6月有所改善。
- 百胜中国(YUMC)7月同店销售表现符合预期,管理层目标在三季度实现同店销售转正。
- 现制饮品品牌受去年配送补贴高基数影响,同店销售增速普遍出现环比下滑。
- 古茗在广西和广东等关键省份面临天气挑战,但7月同店销售表现依然稳健。
- 现制饮品市场竞争激烈,品牌通过限时促销和低价策略吸引客流,如古茗推出0.01元咖啡活动,瑞幸推出9.9元冰奶茶系列。
- 美食达人(Gourmet Master)中国区销售额同比下降45%,美国区销售额增长9.7%。
- 瑞幸咖啡三季度开店节奏预计为1,500家净增,较二季度的约2,700家有所放缓。
论述逻辑
- 宏观需求疲软与天气因素导致餐饮业同店销售承压 -> 品牌通过差异化产品与促销维持韧性 -> 现制饮品通过品类扩张与理性定价应对高基数挑战 -> 行业整体开店节奏趋于理性,重点转向门店质量提升。
关键展望
- 预计茶乙己(Chagee)三季度同店销售降幅将收窄至个位数(SD%)。
- 百胜中国管理层目标在2026年三季度实现同店销售转正。
推荐标的
- 百胜中国(YUMC):买入(Buy on CL)
- 古茗(1364.HK):买入(Buy on CL)
- 瑞幸咖啡(LKNCY):买入(Buy)
- 海底捞(6862.HK):中性(Neutral)
- 茶乙己(CHA):中性(Neutral)
- 美食达人(2723.TW):中性(Neutral)
关键图表
图1. 海底捞同店销售增长同比稳定,隐含恢复水平环比持平;受高基数影响,现制饮品品牌同店销售增长普遍环比下降
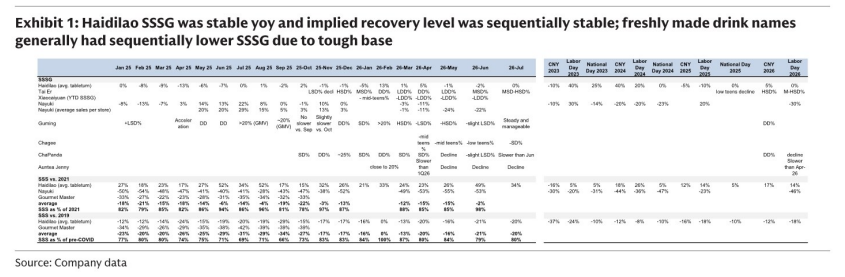
图2. 月度开店追踪表
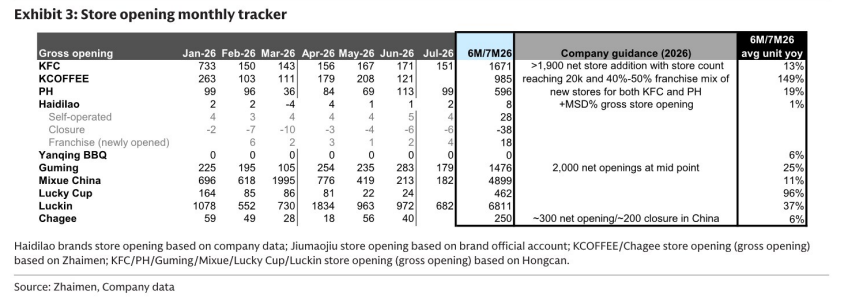
图3. 7月天气出现分化,华南地区多雨且气温低于常年;中国天气周度追踪表:周平均气温与10年历史均值的差值(°C)
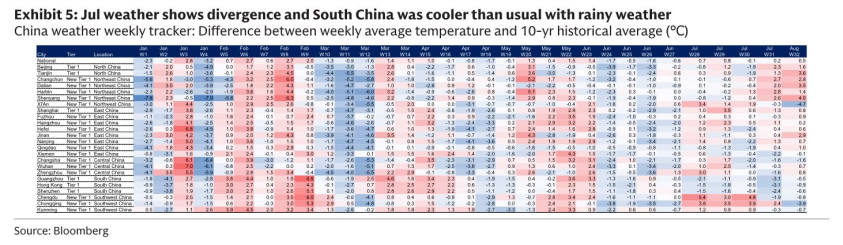
图4. 最新国内航班运力超出2019财年水平3%,环比下降
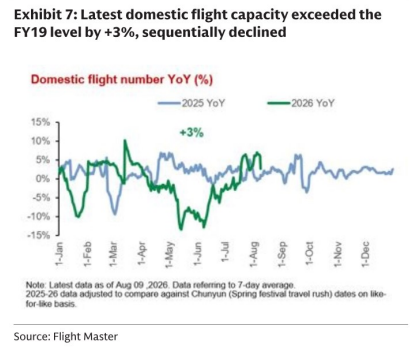
图5. 现制饮品与快餐促销追踪表 a - RE
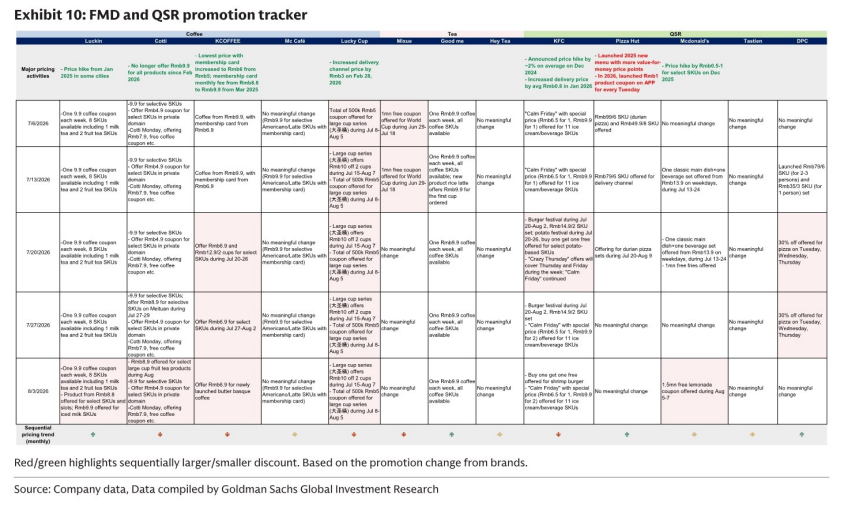
图6. 新产品追踪表
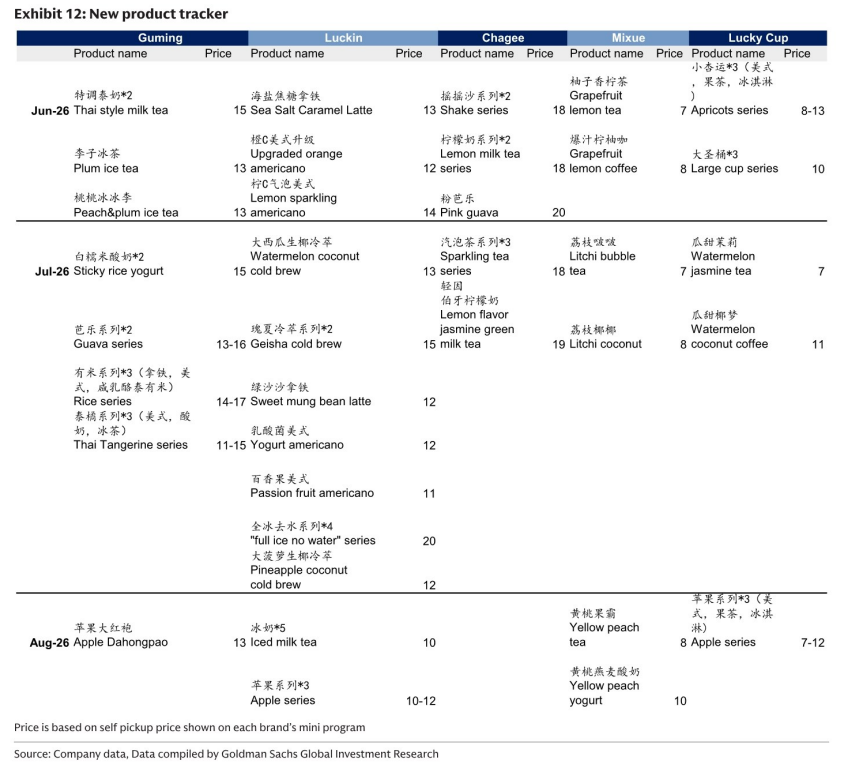
图7. 餐饮业未来12个月远期EV/IEBITDA估值 tion “im china | Gourmet Master the | y wy, =v
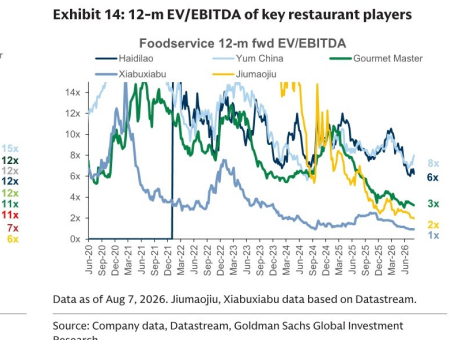
图8. 中国餐饮业可比公司表
