李斌 马俊 公司研究 业绩点评 金力永磁(300748):Q2业绩环增且具身业务加快落地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券点评金力永磁 2026 年中报并维持 A/H 两地“增持”评级:2026H1 公司实现营收 46.49 亿元(同比+32.57%)、归母净利 4.62 亿元(同比+51.58%)、扣非净利 3.99 亿元(同比+70.31%),其中 Q2 营收 26.13 亿元(同比+49.10%、环比+28.37%)、归母净利 2.69 亿元(同比+86.57%、环比+39.78%),收入利润均环比增长。 盈利质量方面,H1 综合毛利率 21.73%(同比+5.34pct),经营活动现金流净额 12.06 亿元、较上年同期增加 17.55 亿元。 分领域看,新能源汽车及汽车零部件 H1 收入 22.28 亿元(同比+33.04%),机器人及工业伺服电机收入 2.61 亿元(同比+96.40%),且公司已获世界知名科技公司具身机器人电机转子项目定点,配套投入累计约 2 亿元并建成转子自动化生产线。 产能端现有高性能稀土永磁产能 4 万吨/年,包头三期 2 万吨项目主体基本完工,预计 2027 年底总产能达 6 万吨/年,并通过与北方稀土、中国稀土合作(H1 采购占比 79%)及拟受让包头稀交所 9.24% 股权强化原料保障。 基于稀土磁材行业高景气度有望支撑价格提升,华泰上调 26-28 年归母净利润至 10.41/13.16/16.80 亿元(对应 EPS 0.75/0.95/1.22 元),按 26 年 46.3 倍 PE 给予 A 股目标价 34.70 元,并按 A/H 溢价率 79.86% 及港元兑人民币汇率 0.8647 折算 H 股目标价 22.31 港元;风险提示为行业下游需求不及预期、公司产能扩张不及预期等。
主要观点
- 2026H1 营收 46.49 亿元(同比+32.57%),归母净利 4.62 亿元(同比+51.58%),扣非净利 3.99 亿元(同比+70.31%),盈利质量持续提升
- Q2 收入利润均为环增:营收 26.13 亿元(同比+49.10%、环比+28.37%),归母净利 2.69 亿元(同比+86.57%、环比+39.78%)
- 毛利率同比明显改善:H1 综合毛利率 21.73%(同比+5.34pct),Q2 综合毛利率 21.64%(同比+4.56pct)
- 新能源汽车及汽车零部件领域 H1 收入 22.28 亿元(同比+33.04%),机器人及工业伺服电机业务收入 2.61 亿元(同比+96.40%),增长强劲
- H1 经营活动现金流净额 12.06 亿元,较上年同期增加 17.55 亿元,主要系应收账款周转率提升、销售回款增加
- 具身机器人业务加快落地:已获世界知名科技公司具身机器人电机转子项目定点,配套投入累计约 2 亿元,建成转子自动化生产线,量产微米级加工精度的转子模组产品
- 产能扩张稳步推进:现有高性能稀土永磁产能 4 万吨/年,包头三期年产 2 万吨项目主体基本完工、产能分批释放,预计 2027 年底总产能达 6 万吨/年
- 原料保障体系持续完善:与北方稀土、中国稀土保持长期合作,2026H1 采购金额合计占比 79%,并拟受让包头稀交所 9.24% 股权
- 基于稀土磁材行业高景气度有望支撑价格提升,上调 26-28 年归母净利润至 10.41/13.16/16.80 亿元,分别提升 0.29%/1.3%/1.7%,对应 EPS 为 0.75/0.95/1.22 元
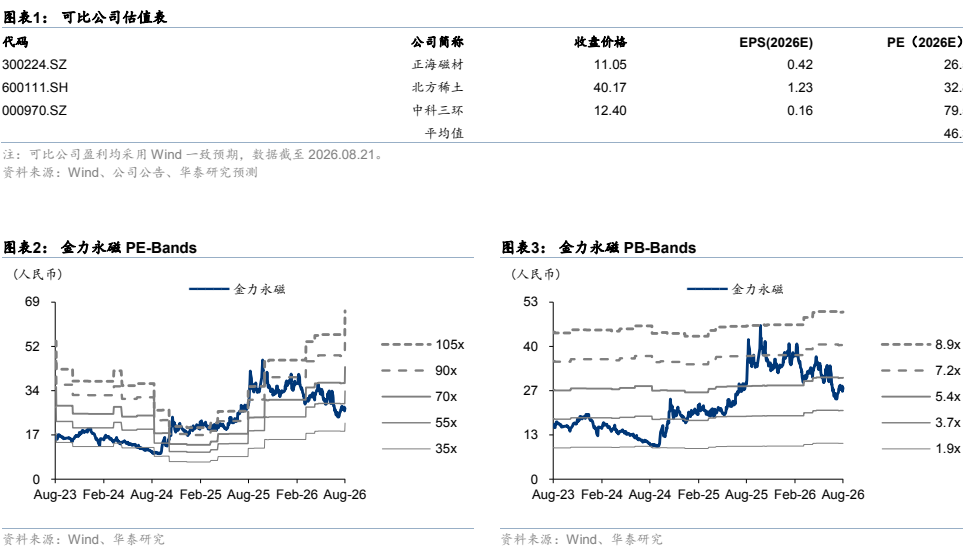
- 可比公司正海磁材、北方稀土、中科三环 2026E PE 分别为 26.5/32.8/79.5 倍、平均 46.3 倍,据此给予公司 26 年 46.3 倍 PE(前值 55.5 倍),对应 A 股目标价 34.70 元(前值 41.63 元)
- 风险提示:行业下游需求不及预期,公司产能扩张不及预期等
论述逻辑
- 2026 年中报显示 Q2 收入利润环比高增、毛利率同比提升 → 新能源汽车与机器人(含工业伺服电机)下游放量,机器人收入同比+96.40% → 具身机器人电机转子项目定点落地、约 2 亿元配套投入与自动化产线建成,叠加包头三期扩产与稀土原料保供 → 判断稀土磁材行业高景气度有望支撑价格提升 → 上调 26-28 年归母净利润预测 → 参照可比公司 26 年一致预期 PE 46.3 倍给予估值 → 得出 A 股目标价 34.70 元、H 股目标价 22.31 港元,维持“增持”评级
关键展望
- 维持 A 股与 H 股“增持”评级,A 股目标价 34.70 元人民币、H 股目标价 22.31 港元
- 具身机器人电机转子项目正按客户项目计划有序推进量产准备
- 包头三期年产 2 万吨项目产能将分批释放,预计 2027 年底总产能达到 6 万吨/年
- 评级基于报告发布日后 6 至 12 个月内相对基准(A 股沪深 300、香港恒生指数)表现的预期;风险为行业下游需求不及预期、公司产能扩张不及预期
推荐标的
- 金力永磁(300748 CH):增持(维持),目标价 34.70 元人民币;理由为 Q2 收入利润环增、盈利质量提升、具身机器人业务加快落地、稀土磁材高景气支撑盈利上调
- 报告提及的可比公司(Wind 一致预期,本报告未给评级):正海磁材 2026E PE 26.5 倍、北方稀土 32.8 倍、中科三环 79.5 倍,平均 46.3 倍
关键图表
图1. 图表1:可比公司估值表