中美300亿美元对等降税清单点评:中美对等降税落地,哪些出口商品更受益?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
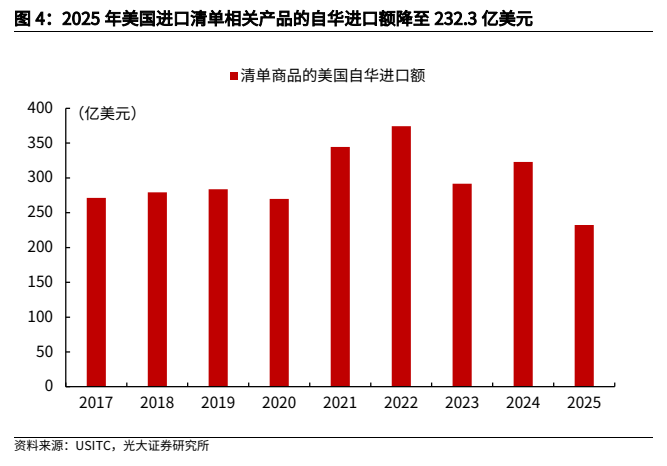
光大证券宏观团队点评中美“300亿对300亿”美元对等降税框架:9月28日商务部公布,以2024年双边贸易额为参照,双方各自对约300亿美元自对方进口商品提供降低关税待遇,超过90%的产品将免除相互加征的全部关税、恢复至最惠国(MFN)税率。 美国对华降税清单高度集中于玩具、家电、家具及塑料制品,2024年玩具对美出口约134.2亿美元、家用电热器具42.1亿美元、座椅及其零件35.2亿美元、塑料餐厨及家居用品33.0亿美元、家用电动器具25.8亿美元,前五大HS4品类合计占清单贸易额约84%。 报告按两个维度筛选受益商品:一是当前有效关税率与MFN税率差,儿童围栏、儿童座椅等商品关税税率降幅超过20%;二是2025年出口回落幅度,家用食品加工机及榨汁机、其他金属框架儿童座椅、其他家用电动器具和玩具对美出口分别下降39.0%、34.1%、32.2%和31.9%,其中玩具规模最大,出口由134.2亿美元降至91.4亿美元、减少42.8亿美元,若降税带动订单回流,其对清单商品整体修复的贡献可能更明显。 总量层面,2017-2024年清单商品对美出口大致在270-374亿美元之间波动,2025年降至232.3亿美元,较2022年高点下降约37.9%,占当年美国自中进口总额的7.7%,即使出现较明显反弹,对中国整体对美出口的拉动仍较有限。 风险提示包括降税具体实施范围及时间不及预期、中美经贸关系出现反复、美国消费需求弱于预期。
主要观点
- 9月28日商务部公布中美贸易理事会及“300亿对300亿”对等降税框架:以2024年双边贸易额为参照,各自对约300亿美元自对方进口商品降低关税,超过90%的产品免除相互加征的全部关税、恢复至MFN税率,待双方履行各自国内法律程序后同步实施。
- 美国对华降税清单高度集中于玩具、家电、家具及塑料制品:2024年玩具对美出口约134.2亿美元、家用电热器具42.1亿美元、座椅及其零件35.2亿美元、塑料餐厨及家居用品33.0亿美元、家用电动器具25.8亿美元,前五大HS4品类合计占清单贸易额约84%。
- 从清单内部结构看,玩具、玩偶及模型占比最高达42%,其后依次为座椅及其零件11%、家用电热器具13%、塑料餐厨及家居用品10%、家用电动器具8%,保温瓶及真空容器3%、电子游戏及室内游戏用品2%、床垫及寝具2%、其他商品9%。
- 受益维度一为关税税率潜在降幅(当前有效关税率与MFN税率差,有效税率按2026年7月数据测算):儿童家具最突出,儿童围栏、儿童座椅等商品关税税率降幅超过20%,价格竞争力改善更明显。
- 受益维度二为出口回落幅度:2025年家用食品加工机及榨汁机、其他金属框架儿童座椅、其他家用电动器具和玩具对美出口分别下降39.0%、34.1%、32.2%和31.9%,软垫金属框架儿童座椅、其他塑料餐厨用品和其他家用电热器具也分别下降24.7%、24.2%和23.6%,前期回落越明显的重点商品潜在修复空间越大。
- 玩具是清单中规模最大的商品:出口由2024年的134.2亿美元降至2025年的91.4亿美元、减少42.8亿美元,如果降税带动订单回流,其对清单商品整体出口修复的贡献可能最为明显;前十商品中微波炉同比-8.6%、保温瓶及真空容器(≤1升)-18.0%、儿童安全座椅-16.8%,降幅相对较小。
- 总量拉动有限:2017-2024年清单商品对美出口大致在270-374亿美元之间波动,2025年降至232.3亿美元,较2022年高点下降约37.9%,占当年美国自中进口总额的7.7%;历史上这批商品年出口规模最高也仅约370亿美元左右,即使明显反弹,对中国整体对美出口的拉动仍较有限。
- 报告结论:本轮降税更可能带来清单商品的结构性出口修复,受益较大商品集中于两类——当前有效税率较高、恢复MFN后降幅较大的儿童座椅、婴儿用品等,以及2025年对美出口明显回落的玩具、家用食品加工机、其他家用电动器具和金属框架儿童座椅等。
- 风险提示:降税具体实施范围及时间不及预期;中美经贸关系出现反复;美国消费需求弱于预期。
论述逻辑
- 9月28日商务部公布“300亿对300亿”对等降税框架(超过90%产品免除全部加征关税、恢复MFN税率)→ 拆解美国对华降税清单结构:高度集中于玩具、家电、家具及塑料制品,前五大HS4品类合计占清单贸易额约84%,玩具、玩偶及模型占比42% → 用两个维度筛选受益商品:①当前有效关税率与MFN税率差衡量税率降幅,儿童围栏、儿童座椅等降幅超过20%;②2025年出口回落幅度,家用食品加工机及榨汁机、其他金属框架儿童座椅、其他家用电动器具和玩具分别下降39.0%、34.1%、32.2%和31.9%,玩具规模最大(134.2亿美元降至91.4亿美元)→ 再落到总量影响测算:清单商品2017-2024年对美出口在270-374亿美元之间波动,2025年降至232.3亿美元、较2022年高点下降约37.9%、占美国自中进口总额7.7%,恢复MFN后价格竞争力改善有望带动部分订单和出口修复,但历史峰值仅约370亿美元左右 → 得出结论:降税更可能带来清单商品的结构性出口修复,对中国对美出口总量的拉动仍相对有限。
关键展望
- 实施安排:超过90%产品恢复MFN税率,待双方履行各自国内法律程序后同步实施,具体实施范围及时间存在不及预期的风险。
- 修复方向:关税恢复至MFN后,价格竞争力改善有望带动部分订单和出口修复,若降税带动订单回流,对玩具等前期回落较多的商品修复贡献可能更明显;报告未对反弹幅度给出量化预测。
- 风险因素:中美经贸关系出现反复、美国消费需求弱于预期。
推荐标的
- 报告未明确给出推荐标的;全文为宏观清单点评,未覆盖个股、评级或目标价,仅从商品层面点名受益类别(儿童座椅、婴儿用品、玩具、家用食品加工机、其他家用电动器具、金属框架儿童座椅等)。
关键图表
图1. 美国进口产品清单中主要商品类别及规模
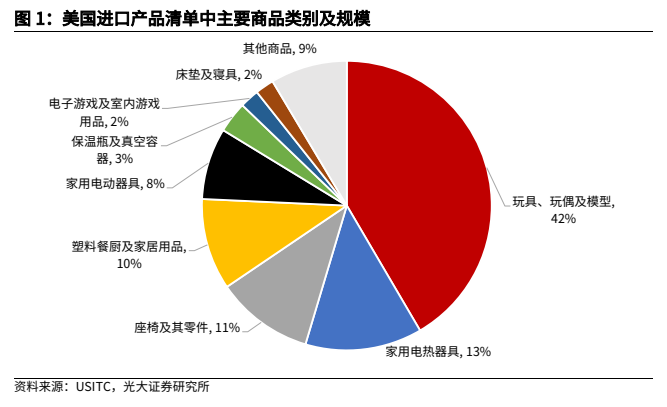
图2. 美国自华进口商品中,儿童围栏和座椅等商品潜在关税降幅最大
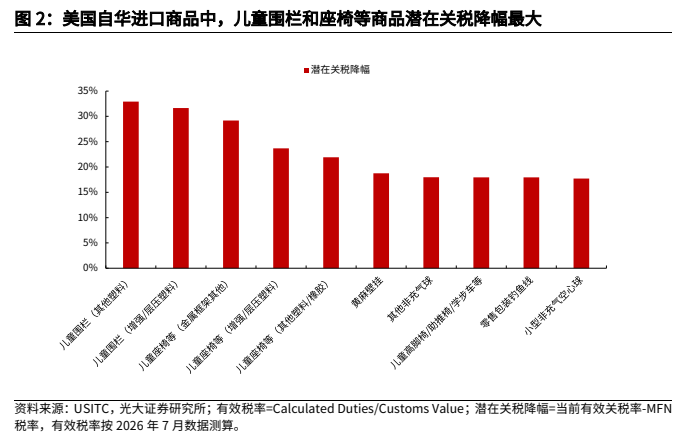
图3. 美国进口清单中规模前十商品的同比变化(单位:亿美元)
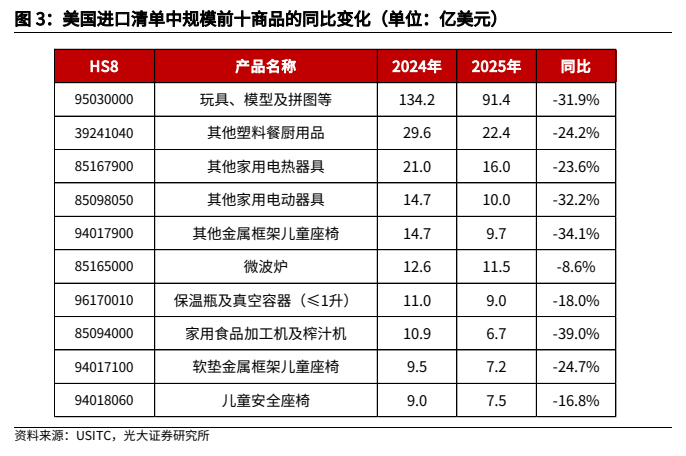
图4. 2025 年美国进口清单相关产品的自华进口额降至 232.3 亿美元