长城证券 万马科技(300698)车联网出海驱动增长,算电协同拓展空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长城证券首次覆盖万马科技(300698.SZ)并给予买入评级,认为车联网出海与算电协同共同驱动公司成长。 车联网已成核心增长引擎:2025年该业务收入3.81亿元、同比增长49.33%,收入占比首次突破50%成为第一大收入来源;公司累计车联网连接总量突破1,750万辆、其中海外超120万辆,2025年海外整体收入1.82亿元、同比大增130.45%。 公司率先卡位L4高阶网联,与百度阿波罗、哈啰、曹操出行等Robotaxi及九识、智行者等Robovan头部企业合作并完成交付,单车价值量有望实现量级跃升。 传统通信业务2025年收入约3.10亿元、同比增长16.13%,正延伸至AIDC与电网赛道,一二次融合环网箱2025年累计中标国家电网8,127.42万元、实现从0到1突破。 报告预测2026-2028年营业收入10.02/13.17/16.92亿元、归母净利润1.00/1.43/1.95亿元,主要风险为车联网毛利率下滑、L4商业化进度不及预期及应收账款回收风险。
主要观点
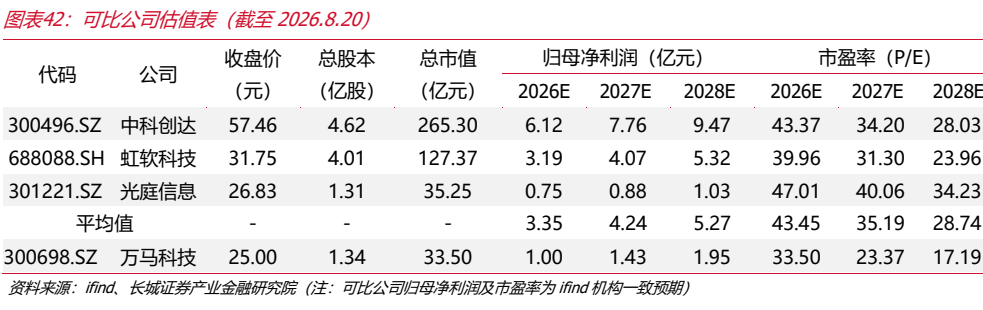
- 长城证券对万马科技首次评级为买入,报告参考2026年8月21日收盘价24.87元,总市值3,332.58百万元,对应2026E市盈率33.50倍
- 海外业务加速放量:2025年公司整体海外营业收入1.82亿元、同比增长130.45%;已为吉利、东风、上汽等车企提供出海联网配套,2025年新增理想、雷诺、长城等多家客户
- 规模与技术构筑壁垒:截至2026年5月12日累计连接总量突破1,750万辆、海外超120万辆;优咔科技构建覆盖全球130多个国家和地区的通信网络、接入20余家主流运营商,是全球率先实现SGP.02/22/32全系列eSIM技术产品量产交付的第三方车联网服务企业
- 卡位L4高阶网联:公司率先推出L4级无人驾驶高阶网联方案,与百度阿波罗、哈啰、曹操出行等Robotaxi及九识、智行者等Robovan头部企业合作并完成交付;L4采用License一次性收费+运维服务持续收费模式、无免费期,单车价值较普通乘用车(比亚迪订阅299元/年、小米199元/年、特斯拉约120元/年)有望量级跃升
- 智能网联渗透率与强制国标共振:2026年以来组合驾驶辅助乘用车新车渗透率已达70%、NOA车型渗透率超30%(图表16披露L2渗透率70.5%、NOA达34.2%);GB 47955—2026与首部L3/L4标准GB 44721—2026分别拟于2027年1月1日、7月1日实施
- 中国车企出海带来海外刚需:2025年中国汽车整车出口832万辆、同比增长29.9%,乘用车出口600.5万辆、增长21.53%,新能源汽车出口258.3万辆、同比翻倍,整车出口连续三年全球第一;比亚迪出口首次突破百万(同比+1.4倍)、上汽海外销量107.1万辆、长安63.7万辆、长城汽车50.68万辆
- AIDC打开第二增长曲线:截至2026年3月全国智能算力总规模1,882 EFLOPS、在用标准机架1,445万架;2025年算力市场规模8,351亿元、同比增长超30%;2025年中国液冷数据中心市场规模159.8亿元、同比增长45.2%、预计未来三年保持35%以上增速;公司已形成风冷式、液冷式、集装箱式、一体机式四大方案,一体化液冷机柜散热效率较传统风冷提升数十倍
- 算电协同成为行业方向:2025年算力中心总用电量1,700亿千瓦时、占全社会用电量1.6%,八大概枢节点算力用电近三年平均增长约39.5%;2026年4月四部门联合发布《关于促进人工智能与能源双向赋能的行动方案》,明确提出推动算电协同一体化发展,公司数据中心业务有望持续受益
- 电网业务实现零的突破:一二次融合环网箱2025年累计中标国家电网项目8,127.42万元,实现从0到1的战略突破,为2026年全年业绩增长奠定基础;产品已应用于住宅区、工业区、新能源电站等多场景
- 传统业务筑牢安全边际:2025年通信行业收入约3.10亿元、同比增长16.13%、占总营收约42.72%,其中机柜机箱类收入1.84亿元(毛利率23.38%)、工控类0.69亿元(毛利率30.64%);医疗信息化收入3,394.55万元、毛利率47.46%,为三大板块最高,客户覆盖北京协和医院等知名三甲医院
- 盈利预测:预计2026-2028年营业收入1,002/1,317/1,692百万元,同比增长38.26%/31.44%/28.41%;归母净利润100/143/195百万元,同比增长112.60%/43.32%/35.96%,2026年利润增速显著高于收入增速
论述逻辑
- 论证链条:智能网联渗透率提升(2026年组合驾驶辅助新车渗透率70%、L2/NOA强标2027年落地)→ 新车前装车联网搭载率超85%、3.66亿辆存量车带来连接管理持续扩容 → 叠加中国车企出海爆发(2025年整车出口832万辆、新能源出口翻倍),海外车联网服务成刚性需求且ASP更高 → 公司凭产品+技术+客户+全球化四维布局承接红利,车联网收入2025年+49.33%、占比破50%,海外收入+130.45% → L4商业化(Robotaxi/Robovan)推动单车价值量级跃升,公司先发卡位构筑壁垒 → 同时AI算力爆发带动智算中心规模化建设与算电协同,公司以二十余年通信机柜与供配电积淀切入AIDC与电网(国网中标8,127.42万元实现零的突破)形成第二增长曲线 → 通信与医疗信息化提供安全边际 → 海外规模效应释放叠加高毛利业务放量,预计2026年归母净利润同比+112.60% → 首次覆盖给予买入评级
关键展望
- 报告预计随着海外业务规模效应逐步显现,2026年利润端增速有望显著提升,2026E归母净利润1.00亿元、同比+112.60%,2027E/2028E为1.43/1.95亿元(+43.32%/+35.96%)
- 分业务预测:车联网2026-2028E收入590.93/839.12/1,157.99百万元(同比+55%/+42%/+38%),毛利率38.00%/38.50%/38.50%;通信类377.25/443.70/498.10百万元(+21.81%/+17.61%/+12.26%);医疗信息化约34百万元低速增长
- 强制国标时间窗口:《智能网联汽车 组合驾驶辅助系统安全要求》(GB 47955—2026)拟于2027年1月1日实施;我国首部L3/L4级标准《智能网联汽车 自动驾驶系统安全要求》(GB 44721—2026)拟于2027年7月1日实施,标志智能网联汽车从技术验证期迈向规模化应用期
- 算力用电展望:国家能源局预计十五五期间全国算力用电量将年均新增1,000亿千瓦时以上,到2030年达约8,000亿千瓦时、占全社会用电量6%左右;国际能源署预测到2030年全球数据中心用电量较2025年接近翻番
- L4市场空间(报告援引文远知行招股书):2030年全球和中国大陆自动驾驶市场规模将分别达1.745万亿美元和6,390亿美元,2022-2030年CAGR分别为91%和100%;2030年L4级收入预计占全球和中国大陆整体市场的88%和91%
- 商用车车联网市场空间(报告援引QYResearch):2025年全球商用车车联网市场规模约151.4亿美元,预计2032年达672.8亿美元,2026-2032年CAGR为24.1%
- 评级时间窗口与风险提示:买入定义为预期未来6个月内股价相对行业指数涨幅15%以上;风险包括车联网毛利率下滑、L4仍处商业化落地初期推广或慢于预期、市场竞争加剧、业务转型进度不及预期、应收账款回收及汇率波动
推荐标的
- 万马科技(300698.SZ):买入(首次评级)。属通信行业,2026年8月21日收盘价24.87元、总市值3,332.58百万元,2026E市盈率33.50倍;提供的报告文本中未见目标价。推荐逻辑:国内头部第三方车联网连接管理服务商,深度绑定十余家头部车企,车联网出海+L4高阶网联打开量价空间,AIDC与电网构成第二增长曲线
关键图表
图1. 图表1. 万马科技主要产品

图2. 图表9. 公司毛利率及净利率变化

图3. 图表21. 海内外车联网服务定价
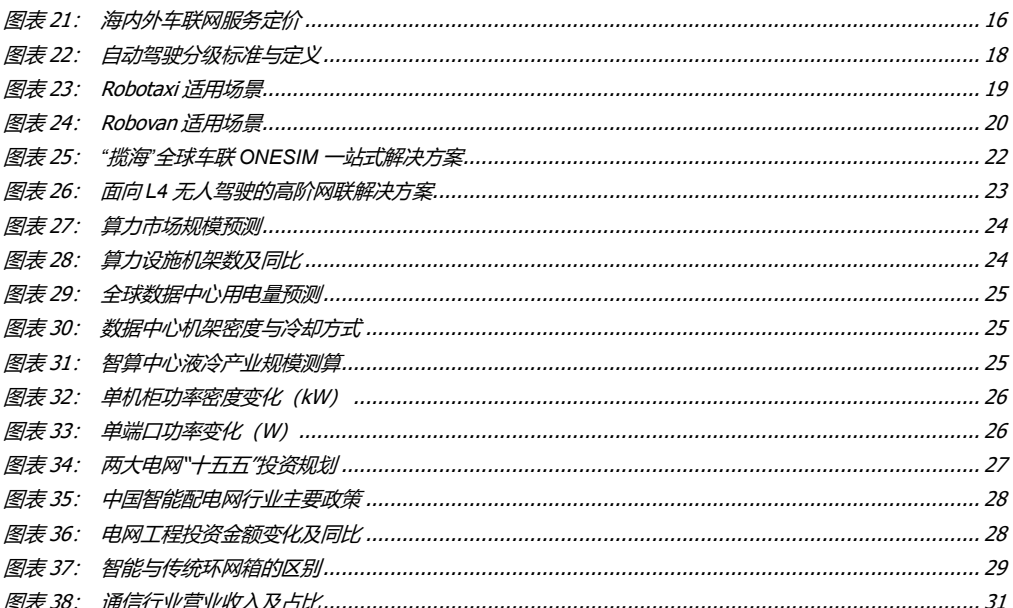
图5. 图表2. 万马科技合作伙伴

图6. 图表13. 海外业务收入及同比
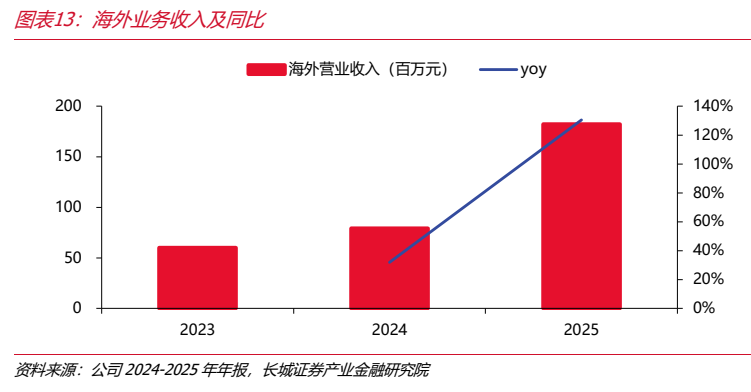
图7. 表27. 算力市场规模预测
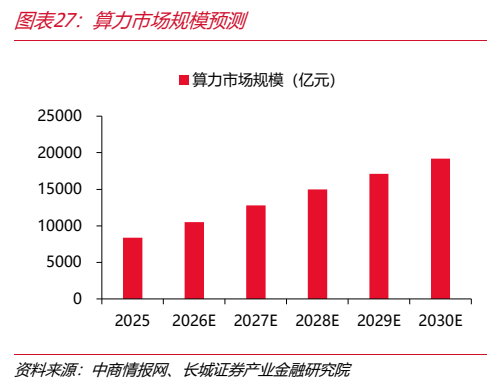
图8. 可比公司(至2026年8月20日)