摩根大通 资金流向与流动性:企业融资盈余上升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了全球企业融资盈余的最新趋势,指出尽管AI相关资本支出强劲,但整体企业现金流增长仍快于资本支出,导致融资盈余处于危机时期以外的历史高位。 美国非金融企业部门在2026年二季度的融资盈余占GDP比重达到约1.5%,为1958年以来的最高水平。 报告认为AI相关资本支出对其他领域产生了挤出效应,从而限制了整体资本支出的增长。 此外,报告还涵盖了债券期货动能信号、比特币价格表现以及各类资产的仓位监测。
主要观点
- 企业融资盈余正处于危机时期以外的历史高位。
- 美国非金融企业部门融资盈余占GDP比重在2026年二季度达到约1.5%。
- AI相关资本支出对其他资本支出产生挤出效应,抑制了整体资本支出增长。
- 10年期美国国债和德国国债期货动能信号在近期抛售后转为更显著的空头。
- 比特币价格在近期修正前曾一度突破生产成本,此前已连续280天低于该成本。
- 能源产品期货的动能信号处于极端多头区域。
论述逻辑
- 企业现金流增长速度超过资本支出 -> 融资盈余持续扩大 -> AI相关资本支出对非科技领域产生挤出效应 -> 整体资本支出占GDP比重增长温和 -> 企业融资盈余接近历史高位。
关键展望
- 企业融资盈余的充裕将支持企业持续进行股票回购,特别是在科技行业之外。
推荐标的
- 报告未明确给出具体的个股推荐标的,仅提供资产配置监测与市场动能分析。
关键图表
图1. 美国所有企业及非金融企业融资盈余(即现金流减去资本支出)

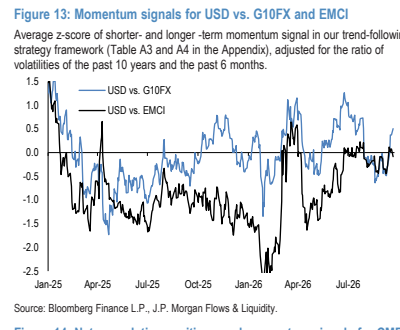
图2. 美元兑G10货币及新兴市场货币指数的动量信号