德意志银行:德银 美国经济笔记:您需要了解的下周前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
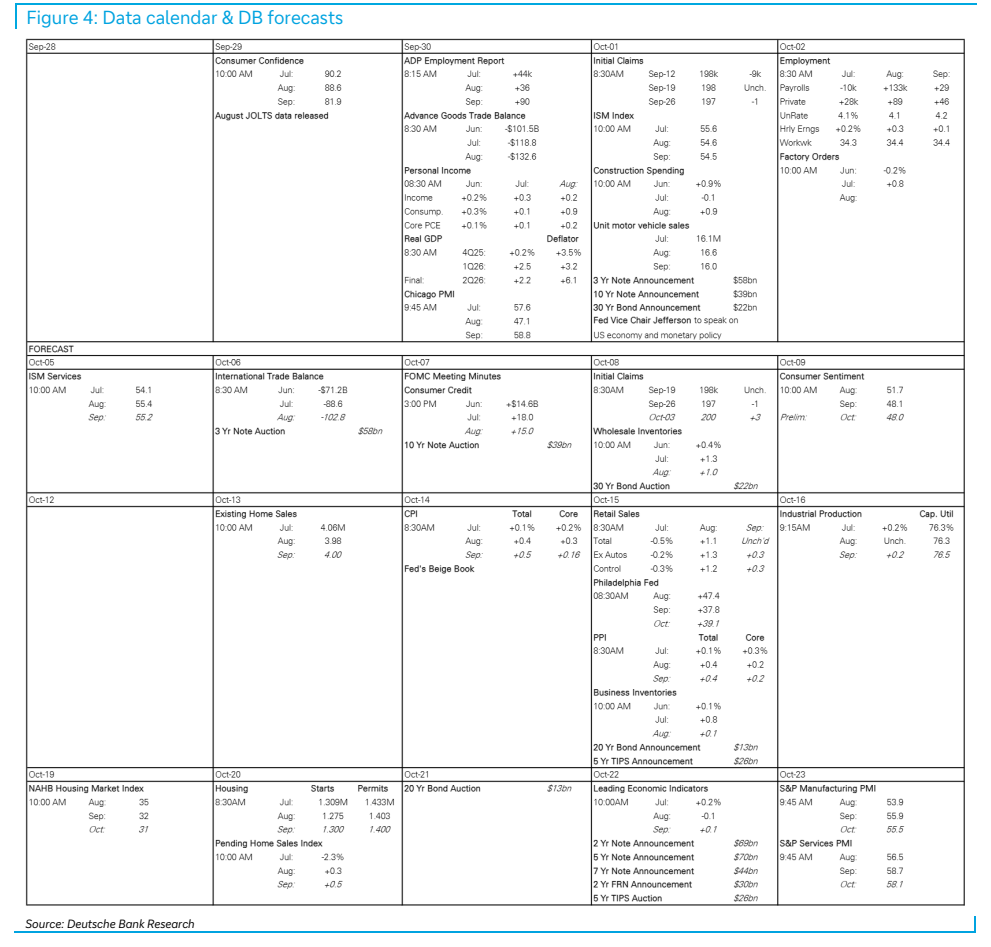
德意志银行美国经济团队回顾上周五公布的9月就业报告:新增非农+29k(对比+133k)、私人部门+46k(对比+127k),回吐幅度略超预期,且前两个月合计下修60k,平均时薪环比+0.1%(对比+0.3%)令人失望,但工资代理指标隐含的劳动收入年增速仅回落0.1个百分点至4.2%,仍支持消费支出。 家庭调查方面,失业率仅微升至4.175%(对比4.141%),U-6回落0.1个百分点至7.6%,家庭失业人数增加78k而就业增加406k,推动劳动参与率升至61.8%、为去年5月以来最高,25-54岁黄金年龄段就业人口比与参与率也继续从6月的异常下滑中修复。 据此德银判断劳动力市场稳定的图景依然完整,叠加ADP和初请失业金等指标甚至显示部分行业出现初步收紧迹象,因此继续预计美联储在未来几个季度再加息两次、每次25bp。 本周数据日历放缓,周三的9月FOMC会议纪要将为利率路径与中性利率评估提供更多线索,周五密歇根大学调查初值(48.0 vs. 48.1)在11月3日中期选举前将受到额外关注;团队对三季度实际GDP折年率预测目前为3.3%。 市场层面,9月2年期美债收益率上行略超40bps、10年期上行近50bps,主要由实际利率驱动,而按德银追踪美联储FCI-G的高频指标,金融条件虽有所收紧,但对GDP增长仍是温和助力。
主要观点
- 9月就业报告回吐幅度略超预期:新增非农+29k(对比+133k)、私人就业+46k(对比+127k),且前两个月合计下修60k。
- 平均时薪环比+0.1%(对比+0.3%)不及预期,可能与仍处高位的34.4小时周工时有关;但工资代理指标隐含的劳动收入年增速仅回落0.1个百分点至4.2%,仍处近期区间内并支持消费支出。
- 家庭调查总体向好:失业率微升至4.175%(对比4.141%),U-6回落0.1个百分点至7.6%;家庭失业增加78k、就业增加406k,推动劳动参与率升至61.8%、为去年5月以来最高。
- 25-54岁黄金年龄段就业人口比(80.7 vs. 80.4)与劳动参与率(83.7 vs. 83.4)继续从6月的异常大幅下滑中回升。
- 尽管9月报告略有失望,劳动力市场稳定的图景依然完整,结合ADP与初请失业金等其他关键指标,甚至部分行业出现初步收紧迹象;美联储官员可能继续聚焦通胀。
- 德银继续预计美联储在未来几个季度再加息两次、每次25bp。
- 周三公布的9月FOMC会议纪要可能为短期利率前景提供更多色彩:副主席Jefferson与纽约联储主席Williams明确表达希望在决定下一步行动前观察更多数据,这可能反映委员会核心的共识观点。
- 纪要或揭示委员会对当前紧缩周期的框架及对中性利率的评估——9月SEP中中性利率估计分布已上移,两者对美联储还需将利率提高至何种限制性水平有重要含义。
- 本周其他数据将为三季度实际GDP预测(目前3.3%年化)提供信息;周五密歇根大学初值(48.0 vs. 48.1)在11月3日中期选举临近之际将受到额外审视。
- 9月市场波动较大:2年期美债收益率上行略超40bps、10年期上行近50bps,主要由实际利率驱动,反映投资者重新定价美联储政策前景并上调对长期实际收益率的评估;实际收益率曲线重定价可解读为对更高增长的预期,这可能是风险资产保持相对强劲的原因之一。
- 过去一个月金融条件有所收紧,但按德银追踪美联储FCI-G的高频指标,金融条件对GDP增长仍是温和助力而非限制。
论述逻辑
- 9月非农与私人就业不及预期且前两月下修60k、时薪增速放缓 → 但家庭调查显示失业率仅微升、U-6回落、参与率升至61.8%、黄金年龄段指标持续修复,且工资代理隐含劳动收入年增速4.2%仍支持消费 → 结合ADP与初请失业金,劳动力市场稳定图景完整且部分行业出现收紧迹象 → 因此美联储官员聚焦通胀,德银维持未来几个季度再加息两次25bp的基线预期 → 周三FOMC纪要与9月SEP中上移的中性利率评估将揭示紧缩路径还有多远 → 同时本周数据检验Q3 GDP(3.3%年化)预测,密歇根信心初值与11月3日中期选举构成关注点 → 9月美债收益率上行(2年期略超40bps、10年期近50bps)由实际利率驱动并反映更高增长预期,而FCI-G显示金融条件虽收紧但仍为温和助力,风险资产因此保持相对强劲。
关键展望
- 德银继续预计美联储在未来几个季度再加息两次、每次25bp。
- 周三公布9月FOMC会议纪要,可关注委员会内部对紧缩周期的框架与对中性利率的评估(9月SEP中中性利率估计分布已上移)。
- 本周数据将检验三季度实际GDP预测,目前为3.3%年化。
- 周五密歇根大学初值(48.0 vs. 48.1)与11月3日中期选举为近期关注点。
- 金融条件过去一个月有所收紧,但按FCI-G高频指标对GDP增长仍是温和助力,尚未达到限制性水平。
推荐标的
- 报告未明确给出推荐标的:本篇为宏观经济周度笔记,未涉及公司评级、目标价或证券推荐。
关键图表
图1. 数据日历与德银预测
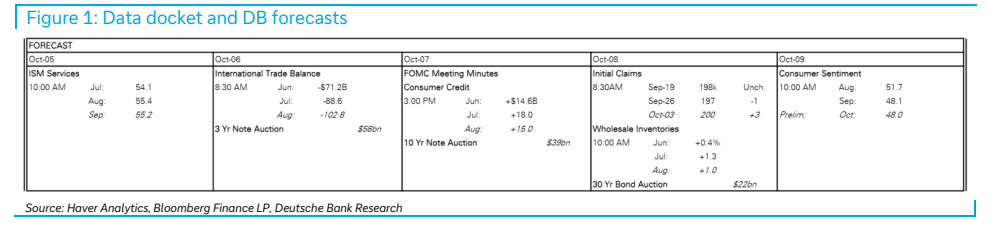
图2. 美联储官员讲话日历
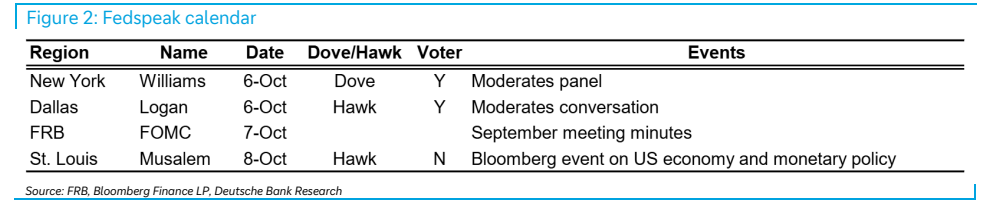
图3. 数据日历与德银预测