国盛证券 科远智慧(002380)国产工控替代先锋,工业AI+燃机控制重估成长弹性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券首次覆盖科远智慧并给予买入评级,认为DCS国产替代加速兑现,工业AI与燃机控制打开成长曲线。 2026H1公司营业收入10.83亿元、同比+10.46%,归母净利润1.62亿元、同比+19.33%,利润增速显著快于收入;2025年归母净利润1.39亿元、同比-44.85%主要受生物质能源项目计提减值约2.2亿元影响,剔除后核心主业归母净利润约3.61亿元、同比+43.25%。 高毛利工业AI成为新增长极:2026H1收入1.828亿元、占比16.88%、同比+34.12%,毛利率高达51.15%,显著高于工业自动化的39.37%。 工业AI大脑集成1000多个火电专用算法、2000多个行业机理模型,四大智能体降低运行操作量80%以上;OPT6000可满足20%深度调峰需求、调节速率超过2%、辅助调频单日收益超过40万元。 燃机控制方面,公司2023年11月与国家电投中国重燃、东南大学联合交付自主重型燃机首套国产化控制系统、保护系统达SIL3,并实现深圳能源东部电厂、妈湾电厂等9H级重型燃机控制系统国产化配套与改造,DCS斩获大唐郓城、浙能乐清等百余台百万千瓦级机组项目。 预计2026-2028年营收21.65/26.24/32.81亿元(增速16.0%/21.2%/25.0%)、归母净利润3.94/4.86/6.15亿元,对应PE 16.4/13.3/10.5倍,低于可比公司(中控技术、东方电子、宝信软件)均值45/34/27倍。 风险提示:行业竞争加剧、工业AI进展不及预期、产品技术创新风险。
主要观点
- 公司为国家级制造业单项冠军,股权高度集中,前三大股东合计持股超50%,刘国耀、胡歙眉、刘建耀分别持股25.46%、21.95%、3.65%,业务聚焦工业自动化、工业AI、工业机器人三大主线。
- 2026H1收入稳健、利润增速快于收入:营业收入10.83亿元(+10.46%)、归母净利润1.62亿元(+19.33%)、扣非归母净利润1.48亿元(+17.17%)。
- 2025年利润下滑属报表扰动:归母净利润1.39亿元(-44.85%)主因生物质能源相关项目计提减值约2.2亿元,剔除后核心主业归母净利润约3.61亿元、同比+43.25%。
- 高毛利工业AI成为全新增长极:2026H1工业AI收入1.828亿元、占比16.88%、同比+34.12%,毛利率高达51.15%,显著高于工业自动化的39.37%;工业自动化收入8.547亿元、占比78.92%(+6.67%),工业机器人收入0.345亿元、占比3.18%(+3.10%)。
- 工业AI大脑四大核心智能体量化效果突出:降低运行操作量80%以上、减少年平均异常降负荷及非停6次以上,深度集成1000多个火电场景专用算法、融合2000多个行业机理模型。
- 智能监盘构建超过2000种故障模型库、诊断准确率高于95%、零漏报,系统经中国自动化学会成果鉴定整体达国际先进水平、与DCS融合技术达国际领先水平,并获江苏省科技进步一等奖。
- 调峰调频系统OPT6000依托模型预测+动态调参+状态感知架构,可满足20%深度调峰需求、调节速率超过2%,兼容AGC-O与AGC-R模式,业绩电厂AGC综合性能排名长期居全省前列、辅助调频单日收益超过40万元。
- 全程智能巡航解决负荷响应滞后、煤种适应性差、人工干预频繁等问题,无人干预比达80%以上;智能掺烧构建从码头卸船到原煤仓上煤的全流程自动化体系;安全防护平台支持DCS系统国密改造。
- 燃机控制国产化实现从0到1突破:2023年11月17日与国家电投中国重燃、东南大学三方联合交付自主重型燃气轮机首套国产化控制系统,保护系统达到安全完整性3级(SIL3),并揭牌ITCS协同创新中心。
- SC6000系列大中型PLC和NT6000智能控制系统实现毫秒级实时响应、三重模块化冗余(TMR)、满负荷下支持带电热插拔,契合算力中心超高可靠性要求;公司斩获大唐郓城、浙能乐清等百余台百万千瓦级火电控制项目,并实现深圳能源东部电厂、妈湾电厂等顶尖9H级重型燃机控制系统国产化配套与改造。
- DCS国产替代加速落地:国内拥有自主可控技术的企业仅六七家、有长周期投运经验的企业仅4家,公司2024年获工信部电力行业智能分布式控制系统单项冠军;大唐宁德1号机组采用NT6000V5部署76面机柜、30余对控制器、覆盖超10000个I/O测点实现100%国产化;中煤滁州双机投产后年发电量约66亿千瓦时、六安项目年发电量可达63亿千瓦时,浙能台二电总装机容量达410万千瓦。
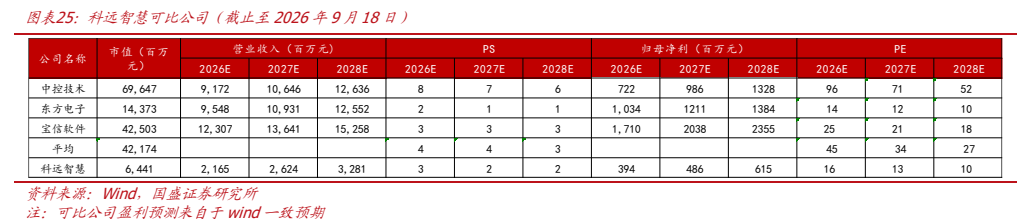
- 盈利预测与估值:预计2026-2028年营收21.65/26.24/32.81亿元(增速16.0%/21.2%/25.0%)、归母净利润3.94/4.86/6.15亿元,PE 16.4/13.3/10.5倍均低于可比公司(中控技术、东方电子、宝信软件)均值45/34/27倍,首次覆盖给予买入评级。
论述逻辑
- 报告从政策与行业出发:'十五五'规划对电力系统深度调峰、快速响应、低碳高效提出更高要求,智能化赋能煤电改造成为新型电力系统建设核心路径;同时重型燃机是能源领域国之重器,其控制系统关键核心技术长期被国际主流厂商垄断。
- 进而验证公司能力:工业AI四大智能体以量化效果证明规模化落地(运行操作量降80%以上、非停减少6次以上、诊断准确率高于95%、调频单日收益超40万元);燃机控制完成首套国产化交付并达SIL3,配套9H级机组;DCS 100%自主可控、获工信部单项冠军,大唐、中煤、浙能多项目集中投运。
- 财务数据印证成长逻辑:2026H1工业AI收入同比+34.12%、毛利率51.15%,报告认为其收入占比提升将直接推升中长期利润中枢;2025年剔除约2.2亿元减值后核心主业归母净利润约3.61亿元、同比+43.25%,主业上行趋势未变。
- 最终推到盈利预测与评级:基于分业务增速假设(工业AI 35%/43%/46%、工业自动化13%/17%/20%、工业机器人10%/18%/22%)得到2026-2028年归母净利润3.94/4.86/6.15亿元,PE低于可比公司均值,考虑到工业AI卡位和燃气轮机控制系统放量,首次覆盖给予买入评级。
关键展望
- 2026-2028年营收预测21.65/26.24/32.81亿元,增速16.0%/21.2%/25.0%;分业务看工业自动化增速13%/17%/20%、工业AI增速35%/43%/46%(2026年半年报工业AI增速达31%)、工业机器人增速10%/18%/22%。
- 2026-2028年归母净利润3.94/4.86/6.15亿元,增速183.3%/23.5%/26.7%;EPS最新摊薄1.64/2.02/2.56元/股,P/E 16.4/13.3/10.5倍,P/B 2.5/2.2/1.9倍。
- 费用率展望:2026-2028年销售费用率10%/8.5%/8%、管理费用率4%/3.7%/3.6%、研发费用率11%/12%/13%。
- 风险提示:行业竞争加剧风险、工业AI进展不及预期、产品技术创新风险。
推荐标的
- 科远智慧(002380.SZ):首次覆盖给予买入评级(09月18日收盘价26.84元),理由为工业AI卡位与燃气轮机控制系统放量,预计2026-2028年归母净利润3.94/4.86/6.15亿元,对应PE 16.4/13.3/10.5倍。
- 可比公司(未给予评级,盈利预测来自wind一致预期,截止2026年9月18日):中控技术2026-2028E PE 96/71/52倍、东方电子14/12/10倍、宝信软件25/21/18倍,平均PE 45/34/27倍。
关键图表
图1. 图表 1: 科远智慧发展历程
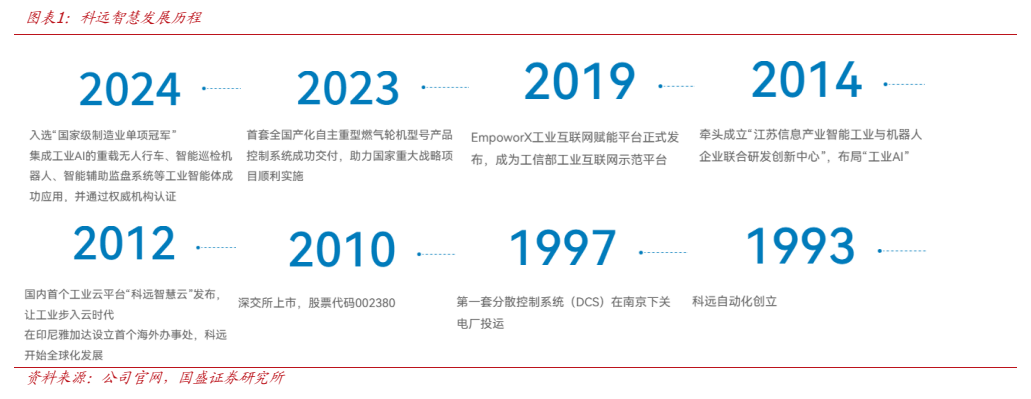
图2. 图表 2: 科远智慧股权结构(截止至 2026 年中报)
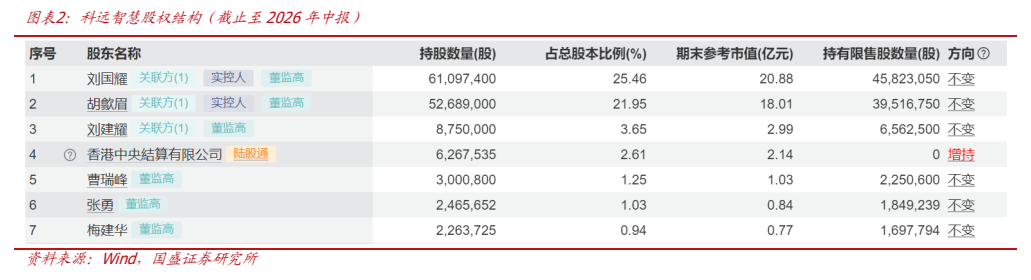
图3. 图表 11: 工业 AI 大脑打造智能监盘、调峰调频、全程智能巡航、智能掺烧四大核心智能体
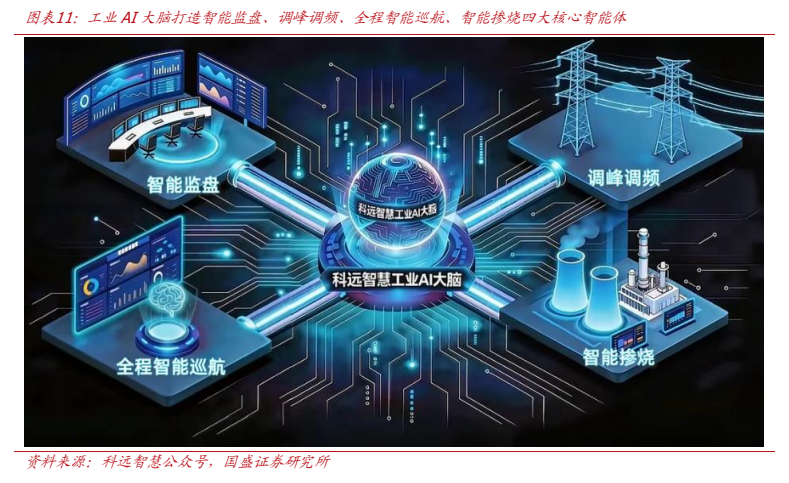
图4. 图表 12: 智能运行辅助系统(智能监盘)
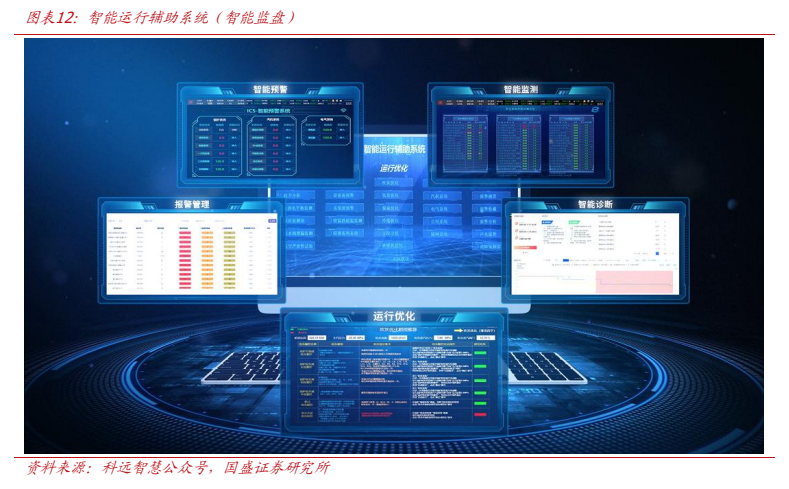
图5. 图表 13: 电厂运行智能辅助驾驶系统技术研究及应用项目技术鉴定会
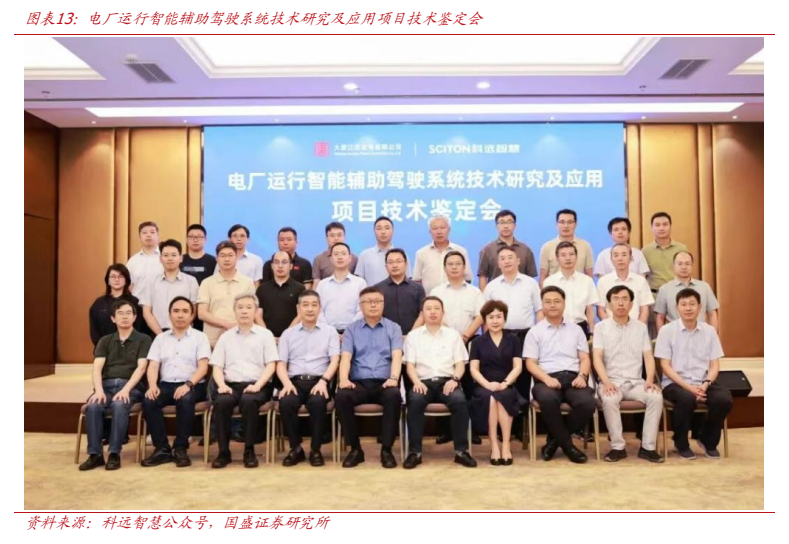
图6. 图表 15: 科远智慧全程智能巡航
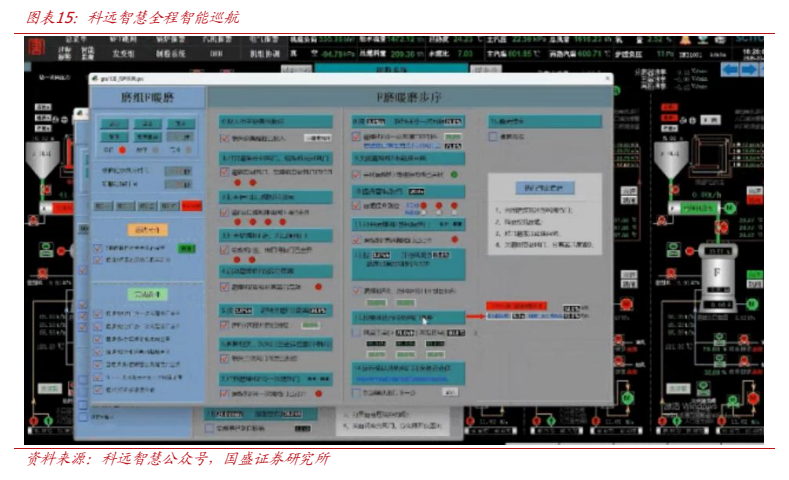
图7. 图表 16: 科远智慧智能掺烧
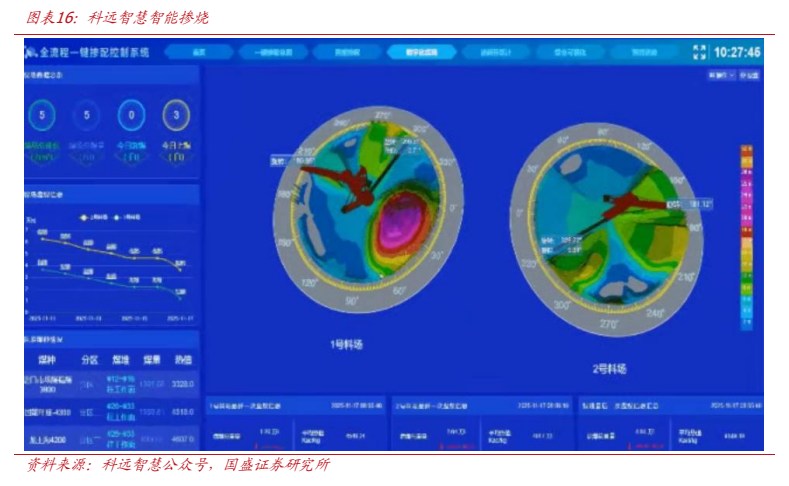
图8. 图表 18: 自主重型燃气轮机控制系统国产化交付
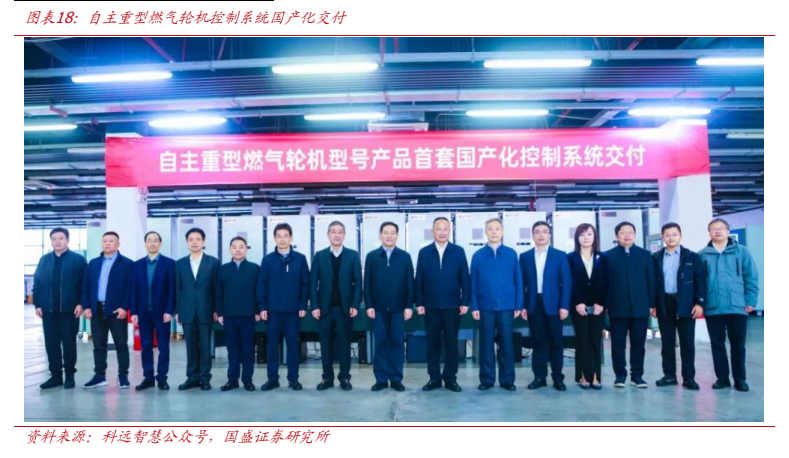
图9. 图表 19: 我国自主研制 300MW 级 F 级重型燃气轮机首台样机总装下线
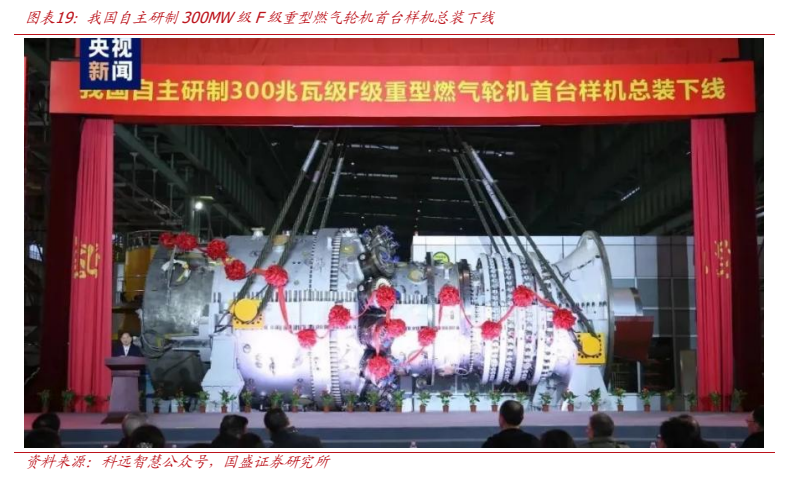
图10. 图表 20: 大唐宁德 1 号机组改造收官
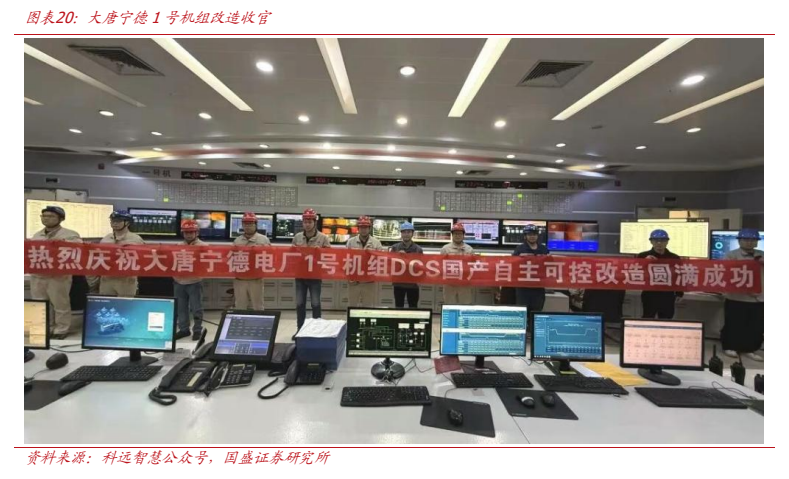
图11. 图表 22: 浙能台二电全面投产
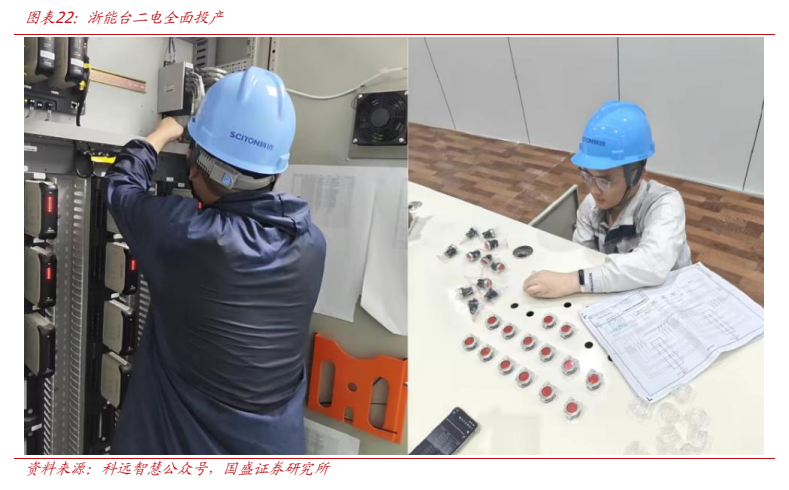
图12. 图表 25: 科远智慧可比公司(截止至 2026 年 9 月 18 日)