庄汀洲 张雄 刘开伊 公司研究 业绩点评 恒力石化(600346):炼化价差改善带动H1净利高增
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
公司于8月19日发布半年报,26H1实现营收982亿元(同比-5.5%),归母净利72.1亿元(扣非后53.4亿元),同比+136.3%(扣非后+132.4%);其中Q2营收490亿元(同比+4.5%/环比-0.4%),归母净利33.0亿元(同比+229.5%/环比-15.7%),低于团队40亿元的前瞻预期,主因Q2地缘冲突推升原油及炼化产品价格,公司为保障装置稳定运行调整了采购结构和加工负荷。 新材料方面,康辉南通完成锂电池湿法隔膜国产原料规模化生产验证,恒力化纤实现细旦阻燃工业丝量产,公司切入“国产替代”与“刚性需求”市场打造第二增长极。 团队维持26-28年归母净利预测107.6/119.1/128.5亿元(EPS 1.53/1.69/1.83元),参考可比公司26年Wind一致预期平均13xPE,给予26年16xPE,目标价24.48元(前值30.60元),维持“增持”评级。 风险提示为国际油价波动、原料供应不稳定及需求不及预期。
主要观点
- H1归母净利72.1亿元同比高增136.3%,营收982亿元同比下滑5.5%,扣非净利53.4亿元同比+132.4%,盈利弹性远大于收入
- Q2归母净利33.0亿元(同比+229.5%/环比-15.7%),低于团队前瞻预期的40亿元,主因地缘冲突推升原料成本,公司为保障装置稳定运行调整采购结构和加工负荷
- 分板块看,炼化产品/PTA/新材料营收443/277/209亿元(同比-7%/-14%/+5%),销量876/545/251万吨(同比-7%/-28%/-13%),新材料量缩价升,均价8341元/吨同比+20%
- H1非经常性损益18.7亿元(政府补助及金融资产、负债公允价值变动收益为主);子公司恒力炼化/恒力石化(大连)/恒力化纤净利润分别为46.0/4.6/7.5亿元
- 地缘扰动推升油价:截至8月14日WTI/Brent期货收于82.4/88.5美元/桶,较7月初上涨20%/23%;7月初以来国内成品油/HDPE/PP平均价差1300/1351/696元/吨,较H1均值扩大619/823/191元/吨,炼油和烯烃链盈利修复
- 聚酯链顺价分化:8月14日PX/PTA/涤纶POY报价8500/6050/8450元/吨;Q3以来PX-石脑油/PTA-PX/涤纶POY平均价差723/488/1539元/吨,较H1均值变动-677/+250/+150元/吨,芳烃与聚酯顺价能力延续分化
- 行业供给侧逻辑强化:化学原料及制品行业资本开支增速自25年6月以来持续下降,行业产能拐点逐步临近;若地缘不确定性降低、下游库存已去化至相对低位,全球补库需求有望带动行业景气上行
- 新材料打开中长期成长空间:康辉南通完成锂电池湿法隔膜国产原料规模化生产验证,江苏轩达4项差异化化纤新品通过省级鉴定,恒力化纤实现细旦阻燃工业丝量产,公司切入先进制造、新能源、新消费、新材料等“国产替代”与“刚性需求”市场
- 估值与评级:参考可比公司26年Wind一致预期平均13xPE,考虑公司产品线重于芳烃的差异化优势及原料供应不确定性降低,给予26年16xPE,目标价24.48元(前值30.60元、对应26年20xPE),维持“增持”评级
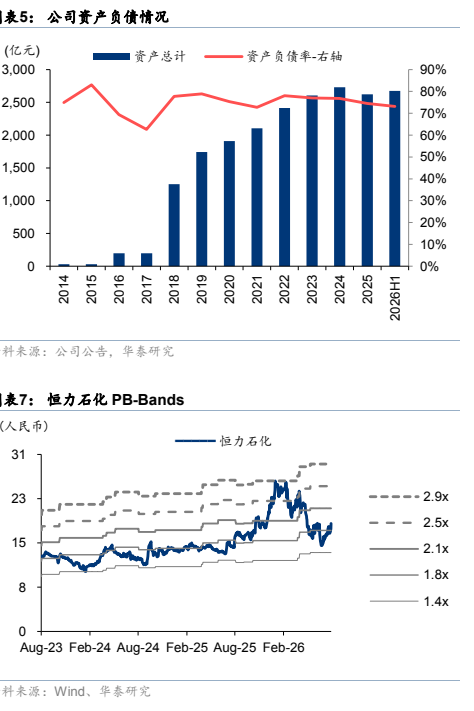
- 基本数据:8月19日收盘价18.86元,市值1327.57亿元,52周价格区间15.00-26.74元;可比公司桐昆股份、荣盛石化、万华化学26E平均PE为13倍(Wind一致预期)
论述逻辑
- 估值结论链:Q3以来炼化价差持续修复(成品油/HDPE/PP价差较H1均值扩大)+ 行业资本开支增速下降、产能拐点临近 + 全球补库预期 → 维持26-28年盈利预测 → 公司产品线重于芳烃的差异化优势溢价 → 可比13xPE基础上给予26年16xPE → 目标价24.48元,维持“增持”
关键展望
- 目标价24.48元(基于26年16xPE,前值30.60元对应26年20xPE,估值倍数下调),维持“增持”评级
- 中期行业验证点:化学原料及制品行业资本开支增速自25年6月以来持续下降、产能拐点逐步临近;若地缘不确定性降低、下游库存低位,全球补库需求有望带动行业景气上行——报告以“若/有望”表述,未给出量化时间窗口
- 风险提示:国际油价波动风险;原料供应不稳定风险;需求不及预期风险
推荐标的
- 恒力石化(600346 CH):增持(维持),目标价24.48元;理由为Q3以来炼化产品价差持续修复、公司产品线重于芳烃的差异化优势及原料供应不确定性降低;8月19日收盘价18.86元,对应26E PE 12.34倍
- 可比公司估值参照(未给出评级):桐昆股份、荣盛石化、万华化学,盈利均采用Wind一致预期,26E平均PE 13倍
关键图表
图1. 图表 1: 可比公司估值表
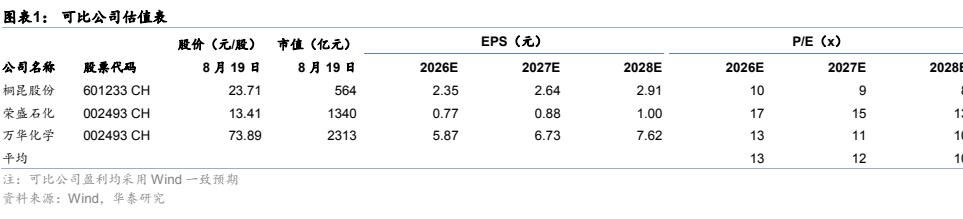
图2. 表 3: 公司毛利结构图
图3. 表 4: 公司费用率变化
图4. 表 5: 公司资产负债情况