申万宏源 农林牧渔行业2026年中报业绩总结:周期筑底,静待拐点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告对116家农林牧渔上市公司2026年中报进行汇总,板块2026H1合计营收6165.1亿元、同比-1%,合计归母净利润-123.8亿元、同比-145%并由盈转亏;2026Q2营收3103.8亿元、同比-5%、环比+1%,归母净利润-111.6亿元,亏损较Q1扩大。 生猪养殖是最大拖累:26H1全国外三元生猪均价10.41元/公斤、同比-29.7%,12家上市猪企合计出栏8628.8万头、同比+4.1%,上市猪企合计营收2067.6亿元、同比-8.5%,归母净亏损189.1亿元;但现金流承压与产能去化同步加快,14家上市猪企短期借款已增至843亿元,生产性生物资产合计同比-1.2%。 肉鸡分化明显:白羽肉鸡受1-5月未从国外引种影响,上半年祖代更新50.18万套、同比-9.3%,父母代鸡苗、商品代鸡苗、毛鸡、鸡肉价格分别上涨10.7%/35%/3.3%/1.9%,五家白羽鸡公司营收178.5亿元、同比+19.5%、归母净利9.2亿元、同比+7.4%;黄鸡则景气回落,立华股份26H1肉鸡销售均价11.53元/kg、同比-6.8%,黄鸡企业归母净利润-0.8亿元、同比-154.3%。 宠物食品外销受关税拖累、内销仍增长:4家公司营收80.5亿元、同比+18.9%,归母净利3.7亿元、同比-46.9%,对美出口额5.8亿元、同比-21.1%,线上GMV157.9亿元、同比+5.6%。 动物保健受下游亏损和税率调整压制,9家公司营收90.7亿元、同比+5.4%,归母净利8.8亿元、同比-11.6%。 种业粮价触底回升但业绩分化,4家种企营收34.3亿元、同比-14.7%,归母净利-2.6亿元、同比-63.3%,登海种业、康农种业增长而隆平高科、ST荃银承压。 核心结论是农业景气于2026年筑底,猪价低点预计在二季度已现,2026年末有望出现大周期拐点,投资机会或先于基本面拐点出现,行业评级维持看好。
主要观点
- 板块中报整体转亏:116家样本2026H1营收6165.1亿元、同比-1%,归母净利润-123.8亿元、同比-145%;子行业收入增速前三为饲料+7%、农业综合+6%、动物保健+2%。
- Q2亏损扩大:26Q2板块营收3103.8亿元、同比-5%、环比+1%,归母净利润-111.6亿元、同比-184%、环比-815%。
- 生猪养殖深度亏损:26H1猪价10.41元/公斤、同比-29.7%创近20年新低;上市猪企合计营收2067.6亿元、同比-8.5%,归母净亏损189.1亿元,同比大幅转亏。
- 猪企成本优化但出栏仍增:12家上市猪企26H1合计出栏8628.8万头、同比+4.1%;涌益样本规模场户平均养殖成本12.26元/公斤、同比-7.9%。
- 资金压力显现:2026上半年上市猪企经营性现金流自2023Q1以来首次净流出,14家猪企Q2仅3家经营性净现金流为流入;短期借款至2026Q2增至843亿元。
- 产能去化加快:上市猪企生产性生物资产合计213.83亿元、同比-1.25%;14家猪企固定资产2359亿元、环比-0.9%;资本开支153.0亿元、同比+15.3%,增量主要来自牧原股份65.2亿元和温氏股份56.8亿元。
- 白羽肉鸡温和复苏:1-5月未从国外引种,上半年祖代更新50.18万套、同比-9.3%;父母代鸡苗、商品代鸡苗、毛鸡、鸡肉价格分别上涨10.7%/35%/3.3%/1.9%,五家上市公司营收178.5亿元、同比+19.5%,归母净利9.2亿元、同比+7.4%。
- 黄羽肉鸡景气回落:生猪价格历史底部压制黄鸡价格,立华股份26H1肉鸡销售均价11.53元/kg、同比-6.8%;立华股份、湘佳股份26H1营收114.4亿元、同比+9.1%,归母净利-0.8亿元、同比-154.3%。
- 宠物食品量增利减:4家公司26H1营收80.5亿元、同比+18.9%,归母净利3.7亿元、同比-46.9%;对美出口额5.8亿元、同比-21.1%,对美出口量1.2万吨、同比-18.0%。
- 内销品牌分化:26H1宠物食品天猫淘宝、京东、抖音线上合计GMV157.9亿元、同比+5.6%;乖宝、中宠、佩蒂线上GMV分别同比+2%、+49%、-13%,市占率分别为10.5%、3.0%、0.5%。
- 动物保健盈利承压:26H1兽用疫苗批签发9842批次、同比-7.6%,Q1/Q2分别-18%/+4%;9家动保上市公司营收90.7亿元、同比+5.4%,归母净利8.8亿元、同比-11.6%。
- 种业分化:26H1玉米、小麦现货价格分别同比+6.1%、+4.6%;4家种企营收34.3亿元、同比-14.7%,归母净利-2.6亿元、同比-63.3%,登海种业、康农种业增长,隆平高科、ST荃银承压。
论述逻辑
- 链条为:2025年农业景气趋势性下行 → 2026H1板块营收小幅下滑但归母净利润由盈转亏、Q2亏损扩大 → 生猪供给过剩(前期能繁高位、效率提升)导致猪价10.41元/公斤、同比-29.7% → 养殖亏损超过12个月、现金流净流出、短期借款增至843亿元 → 外部限制下产能难增叠加内生亏损驱动,生产性生物资产同比-1.2%、固定资产环比-0.9%,产能去化加快 → 报告判断猪价低点或在二季度已现、2026年末有望出现大周期拐点,投资机会先于基本面拐点出现 → 子行业策略转向左侧布局生猪,白鸡看温和复苏、黄鸡看供需再平衡后率先反转,宠物看内销集中度提升,动保看下游复苏与新病种/合成生物增量,种业看粮价企稳与转基因商业化。
关键展望
- 生猪后续供给仍偏高:2026Q1-2新生仔猪数稳定较高,参考5-6个月育肥时间,预计2026Q3-4生猪出栏延续较高水平;叠加活体库存与冻品库存集中释放,后续猪价预计延续低迷、难有陡峭上行。
- 周期拐点判断:报告认为猪价低点预计在二季度已经出现,2026年末有望出现大周期拐点;但行业不存在全面盈利的供给支撑,需警惕活体、冻品库存集中释放。
- 白鸡展望:祖代引种受限缺口兑现支撑上游景气,随着国产品种渗透率提升、餐饮团餐需求企稳和出口向好,报告看好白羽肉鸡盈利继续回升。
- 黄鸡展望:黄鸡需求逐步企稳后,猪肉价格压制有望减弱;由于2025-2026H1陷入亏损且供给周期更短,黄鸡有望率先实现景气反转。
- 宠物食品展望:外销受关税与汇率影响的波动和利润率影响有望逐步收敛,内销收入端维持相对景气,行业集中度提升后头部企业盈利能力逐步上行。
- 动保展望:关注下游养殖景气复苏对疫苗需求的提振,以及口蹄疫南非I型亚单位与灭活疫苗应急批准文号、合成生物技术布局带来的潜在增量。
- 种业展望:2023-2025年粮价连续3年下行后,2026年供需格局改善推动粮价企稳回升;转基因商业化推进下,龙头种企有望凭研发、品种储备和营销提升市占率。
- 风险验证点:畜禽价格大幅下跌、上市公司出栏量不及预期、农产品价格大幅波动将分别挤压养殖盈利、影响出栏兑现并冲击饲料与加工企业成本。
推荐标的
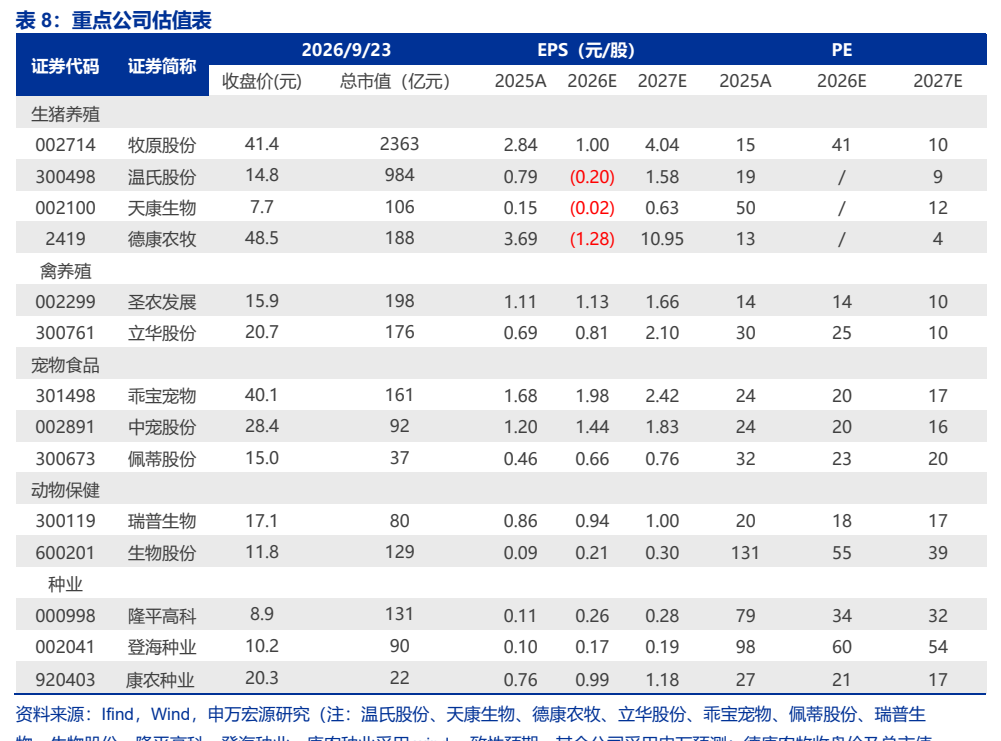
- 生猪养殖:建议关注德康农牧、天康生物、牧原股份、温氏股份;章节 additionally 提及立华股份、神农集团,逻辑是产能加速淘汰下周期拐点临近、头部猪股配置性价比提升。
- 白羽肉鸡:建议关注全产业链龙头圣农发展;依据是引种受限缺口兑现、行业盈利底部回升和消费边际向好。
- 黄羽肉鸡:建议关注立华股份;依据是供需再平衡完成后盈利有望率先出现拐点。
- 宠物食品:建议关注乖宝宠物、中宠股份、佩蒂股份;依据是行业中长期景气、集中度提升与头部企业市占率和盈利能力提升。
- 动物保健:建议关注瑞普生物、生物股份;依据是下游复苏带来盈利改善,以及口蹄疫新品种和合成生物技术布局。
- 种业:建议关注登海种业、康农种业、隆平高科;依据是粮价企稳回升、种子价格止跌回升和转基因商业化推进。
关键图表
图1. 表 1: 申万农林牧渔 2026H1 子行业合计营业收入和归母净利润与同比增速
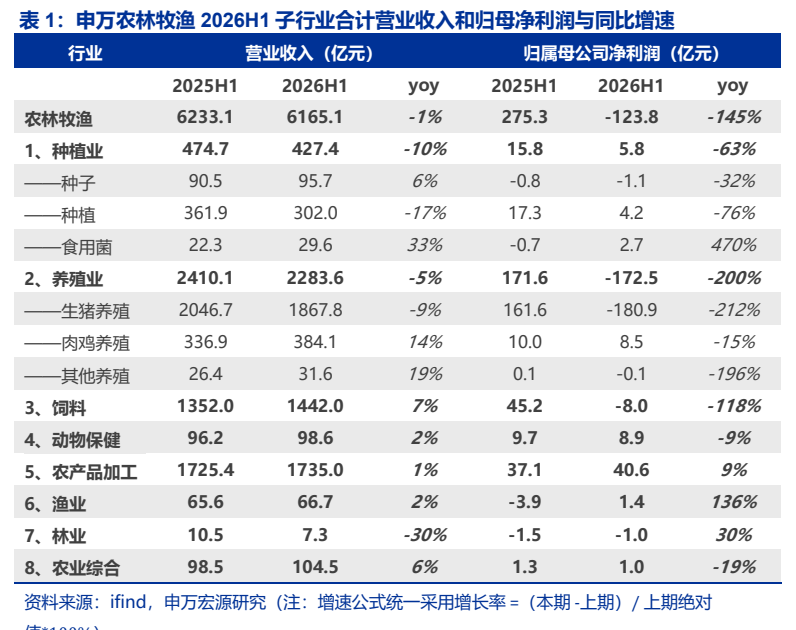
图2. 2026H1 全国生猪出栏 37246 万头,同比增长 1.7%

图3. 2018-2026H1 上市猪企资本开支一览

图4. 白羽肉鸡行业整体归母净利润变动情况
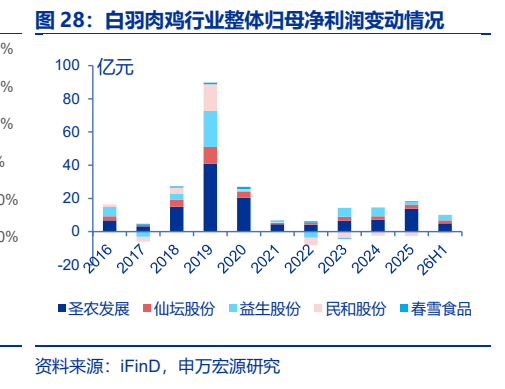
图5. 黄羽肉鸡公司归母净利润变动情况

图6. 白羽肉鸡屠宰企业全产全销价格

图7. 兽用疫苗季度批签发量一览

图8. 表 8: 重点公司估值表