计算机行业10月AI月报模型迭代与投入不减Agent商业化持 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
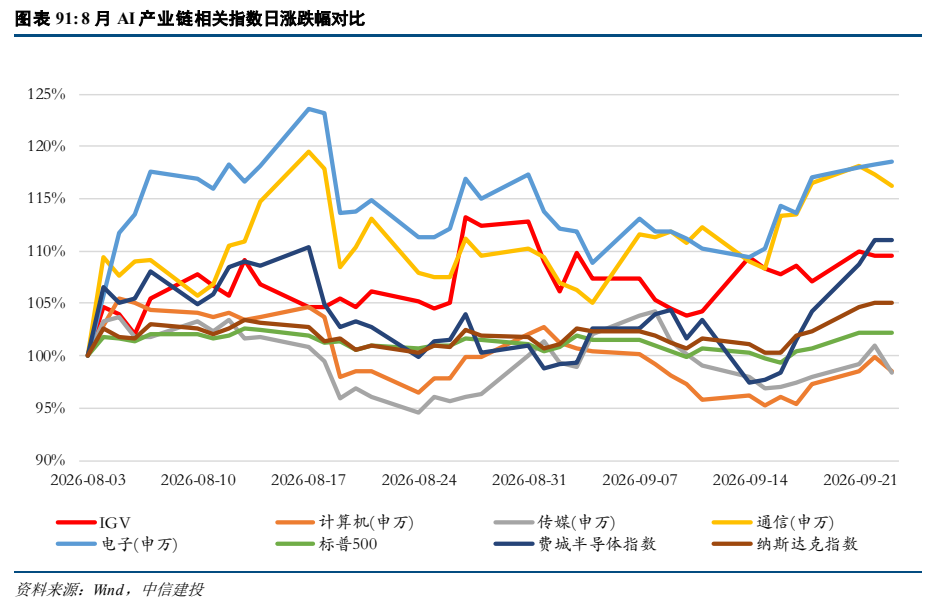
中信建投发布10月AI月报,维持计算机行业“强于大市”评级。 报告认为海外安全讨论尚未改变模型高频迭代节奏,9月22日OpenAI与Anthropic分别发布GPT-6 Sol、Luna及Claude Opus 5.5,9月29日OpenAI再推GPT-6.1 Sol,能力接近GPT-6 Astra而成本仅为其1/5,RSI逐步成为头部模型企业共识,截至8月Claude在人类监督下主导的研发工作占比升至26%。 商业化方面,海外企业合作深化,ChatGPT广告上线不足200天年化收入运行率达到10亿美元,覆盖数万家广告主及40多个国家。 国内阿里完成约800亿港元配售、智谱完成约50亿美元股债融资,腾讯与Oracle达成约70亿美元、五年期的海外租赁安排以获取约10万颗先进AI芯片使用能力;MiniMax 7月Token消耗量达1月的20倍,智谱将年末ARR目标由24亿美元上调至30亿美元,Agent有望通过提升单用户任务密度带动Token调用及新一轮ARR增长。 行情方面,以7月31日收盘为基期截至9月30日,IGV和费城半导体指数分别上涨12.6%、11.6%,A股通信、电子上涨4.7%、3.2%,计算机、传媒下跌5.2%、3.2%;估值上IGV综合PS-TTM为8.59倍,申万计算机、传媒分别为2.80倍、2.68倍,较2025年末分别下降10.1%、21.6%、18.6%。 投资上建议关注算力服务、国产芯片与超节点,以及具备场景、数据和企业交付能力的B端AI应用厂商。
主要观点
- 海外安全讨论不改模型高频迭代节奏:9月22日OpenAI与Anthropic分别发布GPT-6 Sol、Luna及Claude Opus 5.5,9月29日OpenAI进一步推出GPT-6.1 Sol,能力接近GPT-6 Astra的同时成本仅为其1/5,RSI逐步成为头部模型企业共识
- 研发自动化开始反哺模型迭代:截至8月Claude在人类监督下主导的研发工作占比升至26%;千问Qwen3.8-Max通过一个多月自动化运行完成33轮迭代,Artificial Analysis评分由40提升至45
- 蒸馏是行业通用知识迁移手段,国产模型趋势仍向上:英伟达官方文档披露Nemotron 3 Super使用DeepSeek、Kimi作为教师模型,并通过Qwen3-Coder-480B生成软件工程蒸馏数据
- 旗舰模型抬升能力与价格上限:GPT-6 Astra在FrontierMath Tier 4、ARC-AGI-3和ExploitBench分别达到98%、99.9%和100%,API标准模式输入/输出价格为10美元和50美元/百万tokens,为GPT-5.6 Sol限时优惠价4/20美元的2.5倍
- 模型定价分层延续,同等任务质量下使用成本仍有下降空间:GPT-6.1 Sol每百万Token输入/输出2美元/10美元(为Astra的五分之一),Luna为0.10美元/0.50美元;智谱GLM-5.3-Flash输入/输出0.8元/2.8元、FlashX高速服务2元/7元;DeepSeek V4.1 Flash实施峰谷定价
- 海外B端合作深化:Anthropic与Salesforce推出含37项预置销售技能的Salesforce in Claude;贝恩向约1.9万名员工部署Claude;与埃森哲双方预计未来五年各投入至少10亿美元;巴克莱知识助手被超1.6万名员工采用、全球市场业务每日分类约12万封邮件
- 海外C端变现落地:ChatGPT广告上线不足200天年化收入运行率达到10亿美元,覆盖数万家广告主及40多个国家,ChatGPT周活跃用户超过10亿,并测试Sponsored Agents、接入HubSpot与Shopify
- 国内融资与算力采购同步扩张:阿里完成约800亿港元配售(约60%用于全球计算基础设施、约40%用于超大规模AI数据中心),智谱完成约50亿美元股债融资,腾讯与Oracle达成为期五年、估计约70亿美元的海外租赁安排,获取约10万颗先进AI芯片使用能力
- 国内头部模型公司ARR上行:MiniMax 7月Token消耗量达1月的20倍、8月ARR超8亿美元(To B约占80%);智谱全业务口径ARR达18亿美元,年末目标由24亿美元上调至30亿美元(上调幅度25%);Kimi 8月年化收入运行率超10亿美元
- 办公Agent开始积累规模化使用基础:8月WorkBuddy国内PC客户端月活达1187.91万居AI办公智能体榜首,千问办公月活环比增长160.39%,豆包工作以66.29万月活首次入榜
- AI4S由专业预测向科研Agent与实验协同扩展:晶泰上半年AI4S智慧解决方案收入同比增长136.4%;英矽智能上半年收入1.063亿美元、同比增长287.2%并实现盈利;罗氏2025年四季度至2026年二季度40%的研发管线决策记录了AI或计算方法的贡献
- 行情与估值复盘:以7月31日为基期截至9月30日,IGV和费城半导体指数分别上涨12.6%、11.6%,A股通信、电子上涨4.7%、3.2%,计算机、传媒下跌5.2%、3.2%;IGV综合PS-TTM为8.59倍,申万计算机、传媒分别为2.80倍、2.68倍,较2025年末分别下降10.1%、21.6%、18.6%
论述逻辑
- 报告的论述链条为:海外模型高频发布(GPT-6系列、Claude Opus 5.5等)+研发自动化(Claude研发占比26%、千问33轮迭代)→验证能力仍将向上突破、安全讨论不改迭代节奏→海外B端合作(Anthropic×Salesforce/贝恩/巴克莱)与C端变现(ChatGPT Ads年化10亿美元)证明商业化兑现→国内融资(阿里约800亿港元、智谱约50亿美元)与算力采购(腾讯-Oracle约70亿美元)支撑能力追赶→调用量与ARR数据(MiniMax Token消耗达1月20倍、智谱ARR目标上调至30亿美元)验证Agent提升单用户任务密度的逻辑→行情与估值复盘(IGV修复领先、A股应用端分化)表明后续定价更重视客户采购、持续使用及利润贡献→据此得出看多算力服务、国产芯片与超节点、B端AI应用的结论
关键展望
- 未来一至两个季度,国产模型突破、旗舰模型提价和Agent落地有望同步推进;下半年国产开源模型在部分代码和Agent任务上超过海外头部模型具备可实现性,算力供给偏紧将推动顶级模型价格及毛利率逐步回升
- 报告延续唐杰判断:国产模型有望在2027年一季度前达到当时Fable 5能力水平,头部厂商近期资金与研发投入进一步强化这一预期
- 海外企业部署验证点:巴克莱预计2026年底Claude Code覆盖50%的开发人员,并于2027年扩展至多数软件工程师
- AI4S验证点:罗氏预计TargetNexus在2026年四季度参与80%的研究组合决策
- 算力供给验证点:阿里提出到2032年全球在管数据中心规模超过20GW;平头哥真武V900芯片计划于2027年一季度量产商用
- 估值与定价展望:后续定价将更加重视客户采购、持续使用及利润贡献,具备明确AI收入和交付能力的企业更有望获得估值支撑
- 风险提示:AI产业商业化落地不及预期、市场竞争(含同质化竞争)、政策监管风险、地缘政治风险(美国出口限制或影响国内企业算力芯片获取)
推荐标的
- 行业评级:维持计算机行业“强于大市”
- 方向一(重视阿里/字节为代表的国内互联网大厂和模型公司Capex投资及生态圈玩家,含国产芯片链、isv厂商、以大厂为主要客户的基础设施服务商):推荐海光信息、智谱(H股)、MiniMax(H股)等
- 方向二(Pre-AI收入率先落地,OA+ERP作为集成企业数据的平台入口):推荐泛微网络、金蝶国际、用友网络、鼎捷数智;Pre-AI环节推荐达梦数据、海天瑞声、深信服、汉得信息、第四范式等
- 方向三(细分垂直场景AI收入更快,创收关注工业、医疗、教育、市场营销侧产品):推荐中控技术、合合信息、金山办公、拓尔思、税友股份、视源股份、京北方、国能日新、晶泰控股、创业慧康等;降本关注AI-coding、多模态生成,推荐万兴科技
- 方向四(本地推理逐步起量,利好服务和云厂商):推荐浪潮信息、深信服、神州数码、海光信息等
- 方向五(端侧AI及相关产业链):推荐虹软科技、中科创达等
关键图表
图1. 图表 1: GPT-6 Astra 计算机操作能力及任务效率显著提升
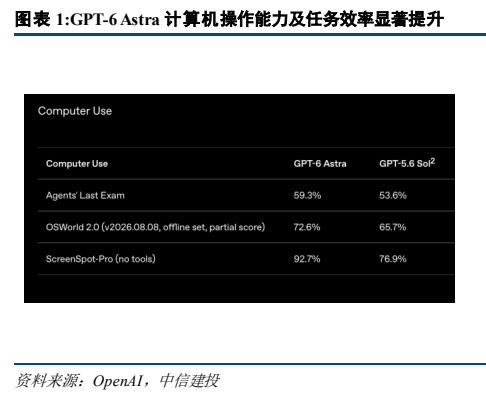
图2. 图表 9: OpenAI 发布 24x7 工作助手 dots
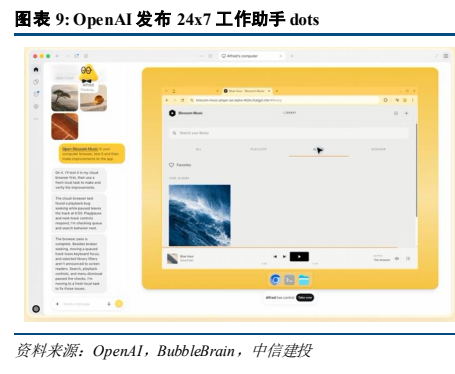
图3. 图表17: Opus 5.5 Terminal-Bench 4.0 基准测试
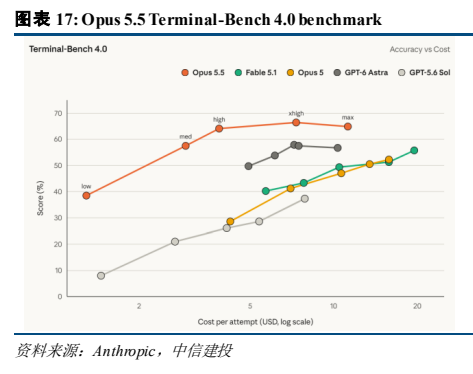
图4. 图表 25: Team Bots 面向团队共享场景开放公测
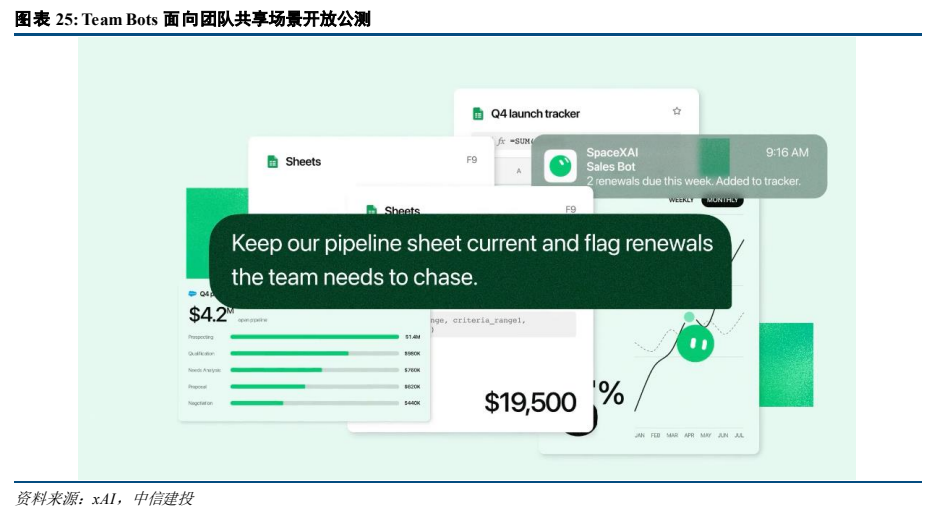
图5. 图表33: Gemini Live 接入 Spark,进一步拓展跨应用任务执行场景
图6. 图表 41: 千问语音 Agent 运行框架区分前台交互与后台任务
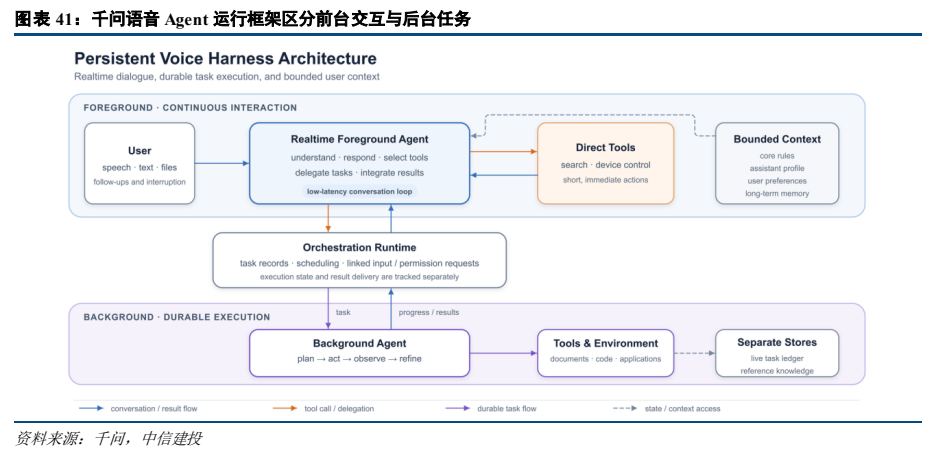
图7. 图表 50: 努比亚 NaviX Ultra 起售价 5999 元
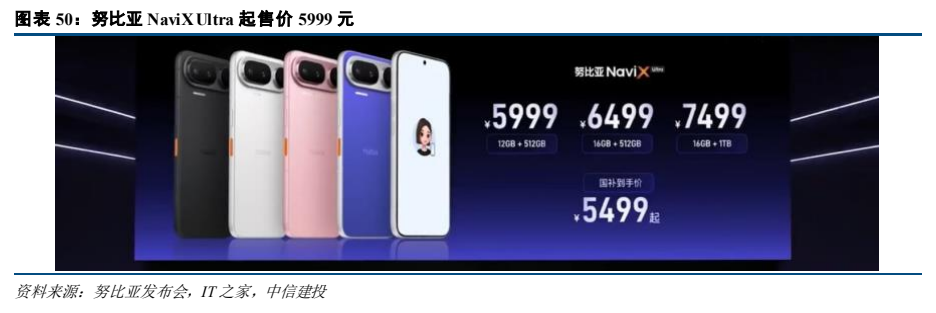
图8. 图表58: DeepSeek V4.1 Flash 强化软件工程与 Agent 任务表现
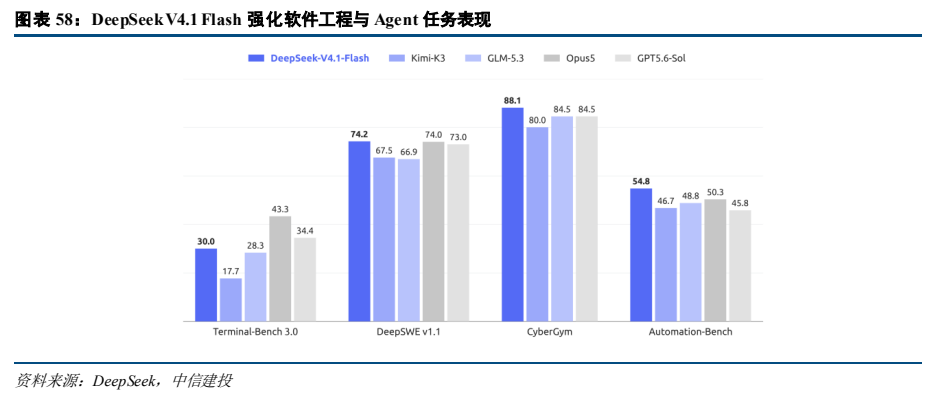
图9. 图表66: Kimi Code 桌面端整合项目管理与 Agent 执行
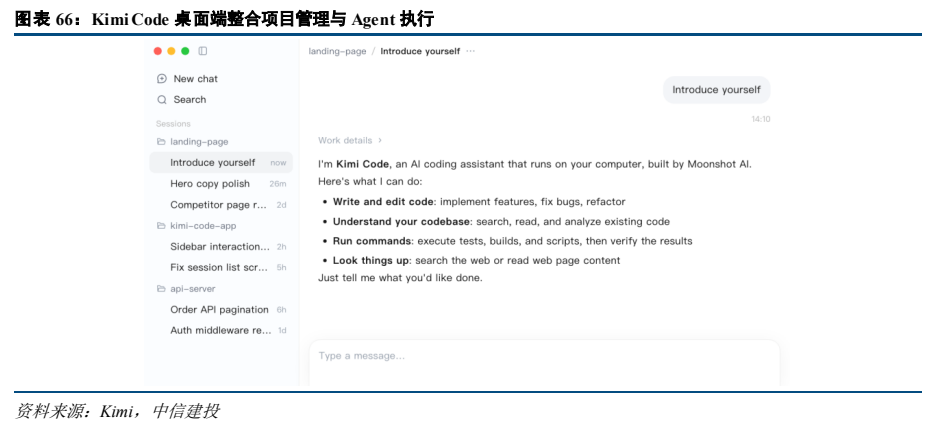
图10. 图表 74: Claude 在不同配置下完成蛋白设计并获得湿实验命中结果
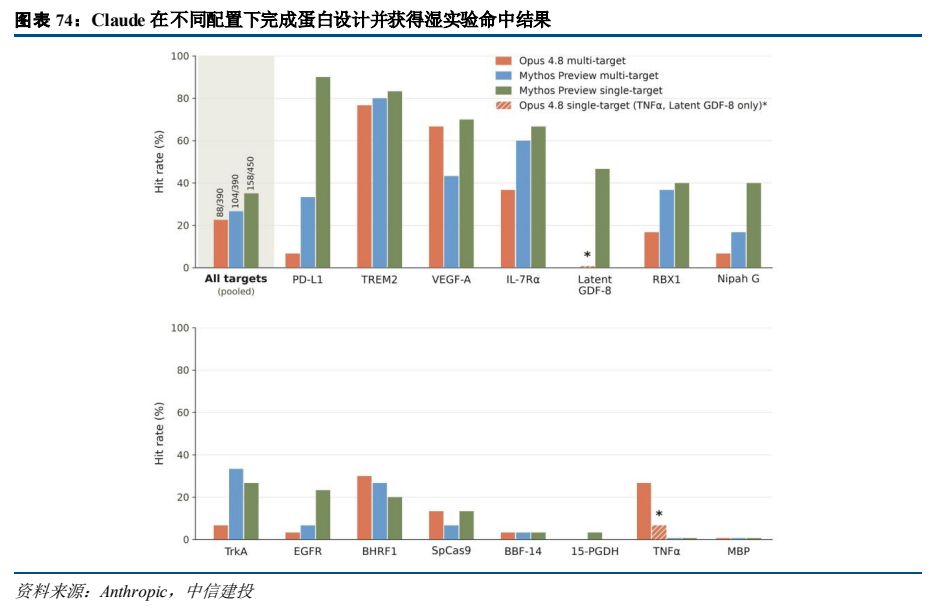
图11. 图表 83: IGV 指数 2026 年 1 月至今走势
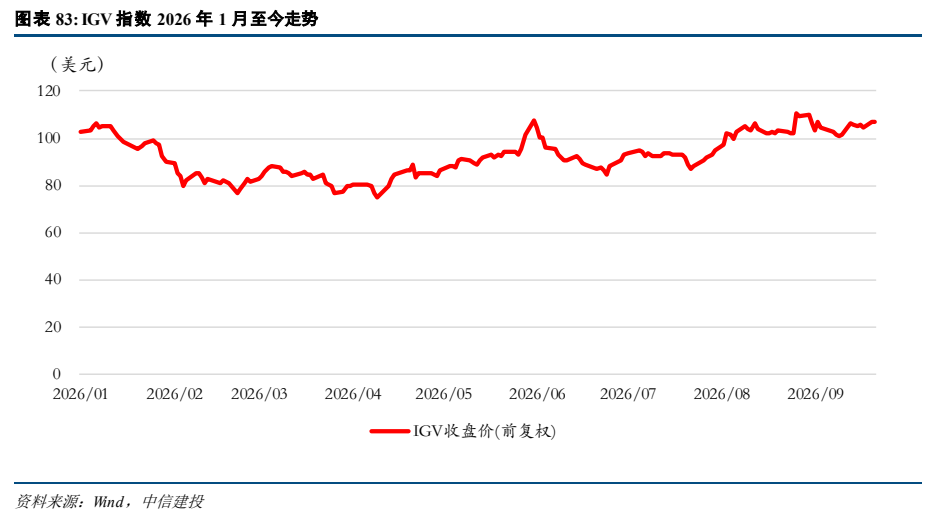
图12. 图表 91: 8 月 AI 产业链相关指数日涨跌幅对比