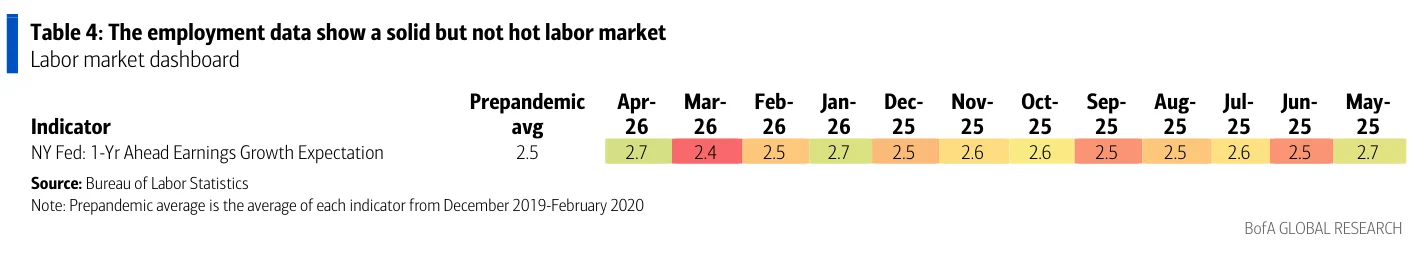美银美国观察:今年不降息
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美银认为,2026年4月美国就业报告可以给到B+:非农就业增加11.5万人,私人就业增加12.3万人,均强于美银高于共识的预测,且此前数据仅小幅下修。报告最重要的积极信号是失业率维持在4.3%,叠加就业增长从教育和医疗保健进一步扩展到贸易运输、休闲酒店和建筑业,说明劳动力市场仍有韧性。与此同时,家庭调查细节偏弱,劳动参与率降至61.8%,家庭就业连续第四个月下降,U6升至8.2%,平均时薪环比仅增0.2%,显示就业市场并不过热。核心判断是:这份就业报告足以让美联储舒适地按兵不动,但不足以证明劳动力市场重新过热,因此同时降低了加息尾部风险。在政策层面,美银已将原本预计的2026年9月至10月两次降息推迟到2027年7月至9月,并维持今年不降息的判断。
主要观点
- 4月非农就业数据整体强于预期,支持“稳健但不火热”的判断。非农就业增加11.5万人,私人就业增加12.3万人,强于美银原本已经高于共识的预测;前值净下修仅1.6万人,幅度有限。美银认为,这强化了3月就业改善并非偶然的看法,也意味着企业端调查仍在释放比家庭调查更稳健的就业信号。
- 就业增长的连续性和广度有所改善。报告指出,这是过去一年中首次连续两个月非农就业增加;今年以来私人就业月均增加8.6万人,是2024年以来最强的四个月节奏。新增就业不再只集中在教育和医疗保健,还扩展到贸易和运输、休闲和酒店、建筑等行业,尽管天气因素可能对部分行业有一定帮助。
- 失业率维持在4.3%是本次报告最关键的正面信号。虽然未四舍五入的失业率从3月的4.256%升至4.337%,但表面失业率仍稳定在4.3%,并没有出现明确的闲置劳动力快速上升迹象。美银因此认为,劳动力市场下行风险较此前减弱,足以让美联储继续保持观望。
- 家庭调查暴露出若干值得跟踪的疲弱细节。劳动参与率下降0.1个百分点至61.8%,主要由55岁以上人群推动;核心年龄段参与率保持稳定,这在一定程度上缓和了担忧。家庭就业减少22.6万人,已经连续第四个月下降,与企业端调查形成背离;美银认为这种背离并不罕见,在这种情况下更倾向于依赖非农就业信号,但仍需跟踪家庭调查是否持续走弱。
- 更广义的劳动力松弛指标有所恶化。U6失业率升至8.2%,为2021年以来最高,就业者失业持续时间也有所上升。美银没有把这些信号解读为劳动力市场已明显转弱,而是认为它们与“稳健但不热”的主线一致,说明就业市场仍需观察,但尚未弱到足以推动美联储近期降息。
- 工资数据不支持“通胀性劳动力市场”叙事。平均时薪环比仅增长0.2%,低于市场期待,是报告中的一个担忧点;但平均每周工时上升0.1小时,抵消了工资环比偏弱对总收入的拖累。总周薪指数同比增速从3.8%回升到4.0%,说明收入增长整体仍稳定并支持消费,同时工资没有加速也支持美联储关于劳动力成本压力受控的判断。
- 行业层面看,4月就业增长主要由服务业和部分商品生产行业贡献。总非农增加11.5万人,其中私人部门增加12.3万人,政府部门减少0.8万人;服务提供部门增加11.3万人,贸易运输和公用事业增加6万人,教育和医疗服务增加4.6万人,休闲酒店增加1.4万人。制造业小幅减少0.2万人,信息和金融活动分别减少1.3万人和1.1万人,显示就业改善并非所有行业同步扩张。
- 美银将美联储降息路径显著后移,维持今年不降息。此前预测的两次降息从2026年9月至10月推迟到2027年7月至9月。原因在于近期美联储发言整体更偏鹰派,甚至部分鸽派官员也转向谨慎;同时通胀仍明显高于目标,油价传导仍在管道中,4月就业报告又没有弱到足以让政策风险重新偏向降息。
- 利率市场对就业报告的反应有限,美银仍偏好战术性付美国利率前端。就业报告公布后,美国利率小幅下行,主要因为企业调查强于预期但家庭调查、工资和未四舍五入失业率偏冷,信号相互抵消。市场基本没有重定价美联储路径,仍预期未来几次会议按兵不动,并隐含未来一年约33%的概率出现一次25个基点加息;美银认为,在商品冲击以来美国经济和就业韧性仍强的背景下,继续喜欢战术性付美国利率前端。
- 美元反应同样平淡,报告不足以激发美元多头。尽管非农就业总量超预期,美元兑多数G10货币仍下跌约0.1%至0.2%,因为市场更关注家庭调查偏弱、工资低于预期以及未四舍五入失业率上行。美银认为,这份报告不是改变美联储路径的“游戏规则改变者”,因此难以单独推动美元;DXY过去近一年处在窄幅区间中,若要测试区间上沿,市场需要更有力地计入加息可能性。
论述逻辑
4月非农和私人就业增长强于预期,且前值下修有限 → 失业率维持4.3%,就业增长也从教育医疗扩展到贸易运输、休闲酒店和建筑 → 劳动力市场仍具韧性,近期下行风险减弱 → 但家庭就业连续下降、劳动参与率回落、U6升至8.2%、工资环比仅0.2% → 就业市场并不过热,也没有形成新的工资通胀压力 → 通胀仍高于目标且油价传导未完,美联储发言更偏鹰派 → 4月就业不够弱,难以支持2026年降息 → 美银将两次降息推迟至2027年7月至9月,并维持战术性付美国利率前端的市场观点。
关键展望
- 美联储政策展望:美银预计2026年不降息,已将此前预计的两次降息从2026年9月至10月推迟到2027年7月至9月。其逻辑是,通胀仍明显高于目标,油价传导仍未完全体现,美联储近期表态更偏鹰派,而4月就业报告显示劳动力市场下行风险减弱,不足以打开近期降息窗口。
- 美国劳动力市场展望:美银预计劳动力市场将维持“稳健但不热”的格局。私人就业可能正在加速,失业率仍处于区间内,但家庭调查中的劳动参与率、家庭就业、U6和失业持续时间需要持续监测;若这些弱项进一步扩散,才可能改变对就业韧性的判断。
- 收入和消费展望:尽管平均时薪环比仅0.2%,平均每周工时上升使总周薪指数同比增速从3.8%回到4.0%,因此总收入增长仍稳定并支持消费。只要工资不重新加速,劳动力成本对通胀的再推动风险就相对受控,美联储可以更从容地按兵不动。
- 利率市场展望:美银认为4月就业报告没有改变核心利率观点,仍偏好战术性付美国利率前端,因为美国经济和劳动力市场在商品冲击以来展现出较强韧性。只有未来出现更广泛的经济降温迹象,美银才会调整这一利率观点。
- 外汇市场展望:美元短期仍缺乏足够的就业数据催化,DXY大概率继续处于近一年来的窄幅区间中。美银认为,若美元要测试区间上沿,市场需要更实质性地计入美联储加息可能性;否则,即便美国数据相对稳健,围绕战争解决前景的乐观情绪仍可能压制美元表现。
- 主要风险展望:上行风险来自通胀高于目标、油价传导持续和市场重新计入加息概率;下行风险来自家庭调查弱项扩大、U6继续上升、就业持续时间恶化以及更广泛经济降温。当前4月就业报告同时降低了近期降息理由和加息尾部风险,使政策基准情景更偏长期按兵不动。
推荐标的
- 美国利率前端:美银明确表示继续喜欢战术性付美国利率前端,理由是美国经济和劳动力市场自商品冲击以来仍显示韧性,4月就业报告也没有促使市场显著重定价美联储降息路径。
- 美元:报告没有给出直接做多美元建议,反而指出这份就业数据不足以让美元多头兴奋;只有市场更明显计入加息可能性时,美元才更可能测试区间上沿。
关键图表
Exhibit 1:4月非农就业增加11.5万人;最近6个月就业数据摘要,显示企业调查中的非农和私人就业均强于预期,但家庭调查中的参与率和家庭就业偏弱。
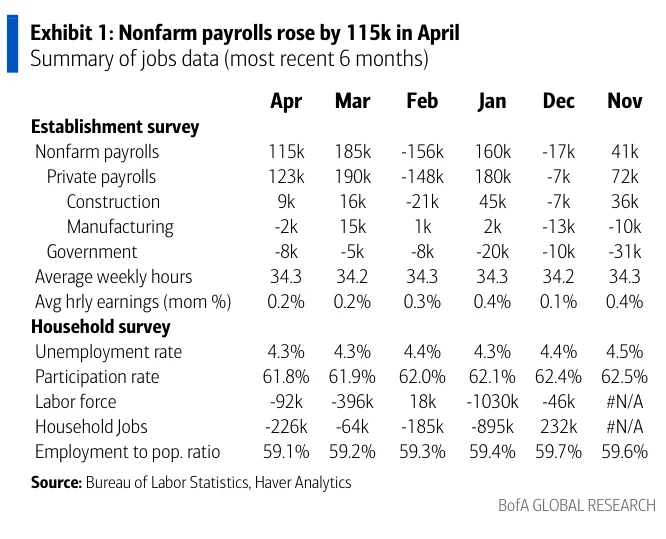
Exhibit 2:剔除教育和医疗保健后的私人就业增长仍低于整体数据;就业增长(季调、月度变化),说明就业扩张虽有改善但核心私人部门动能仍弱于总体非农。
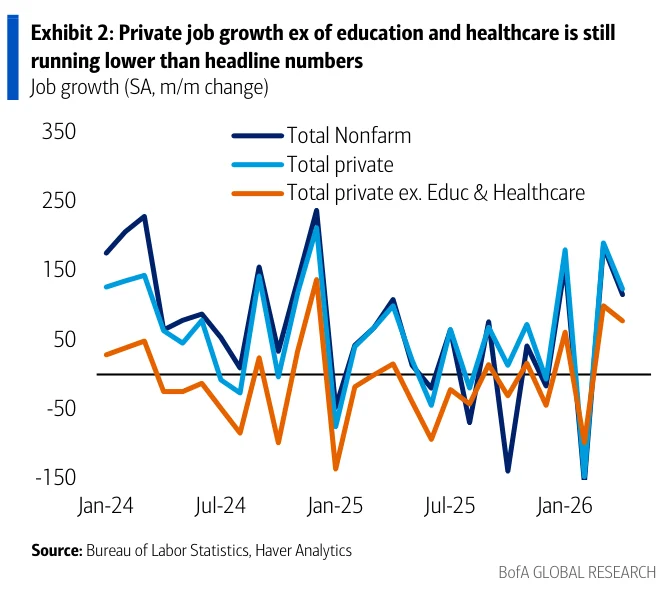
Exhibit 3:收入增长较3月回升且保持稳定;总周薪指数增长的组成分解(6个月年化百分比),显示工时上升抵消工资偏软并支撑总收入。
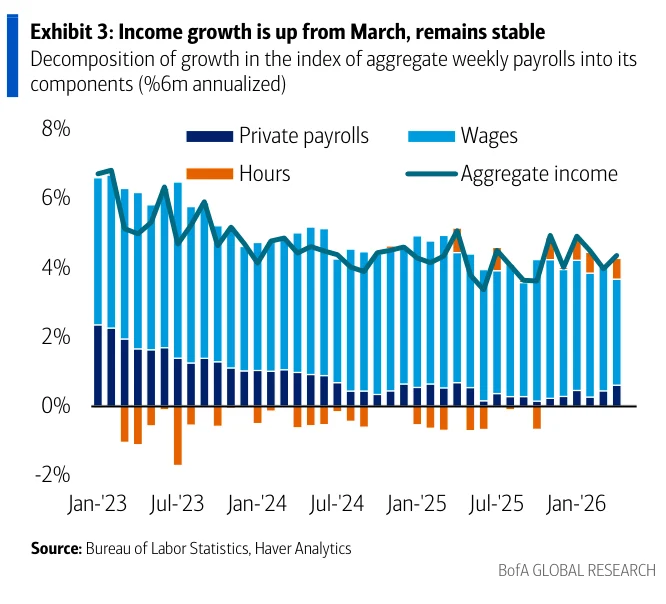
Exhibit 4:失业率4月维持在4.3%;萨姆规则(百分比,虚线为萨姆规则阈值),显示失业率尚未触发明显衰退警戒信号。
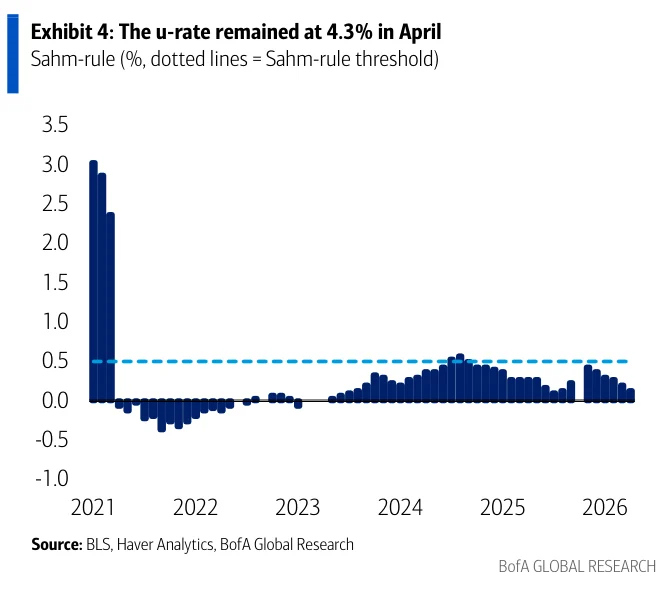
Table 1:4月就业增长由运输仓储以及教育和医疗保健推动;月度就业增长热力图(月度变化,季调千人),展示服务部门对本月就业改善的主要贡献。
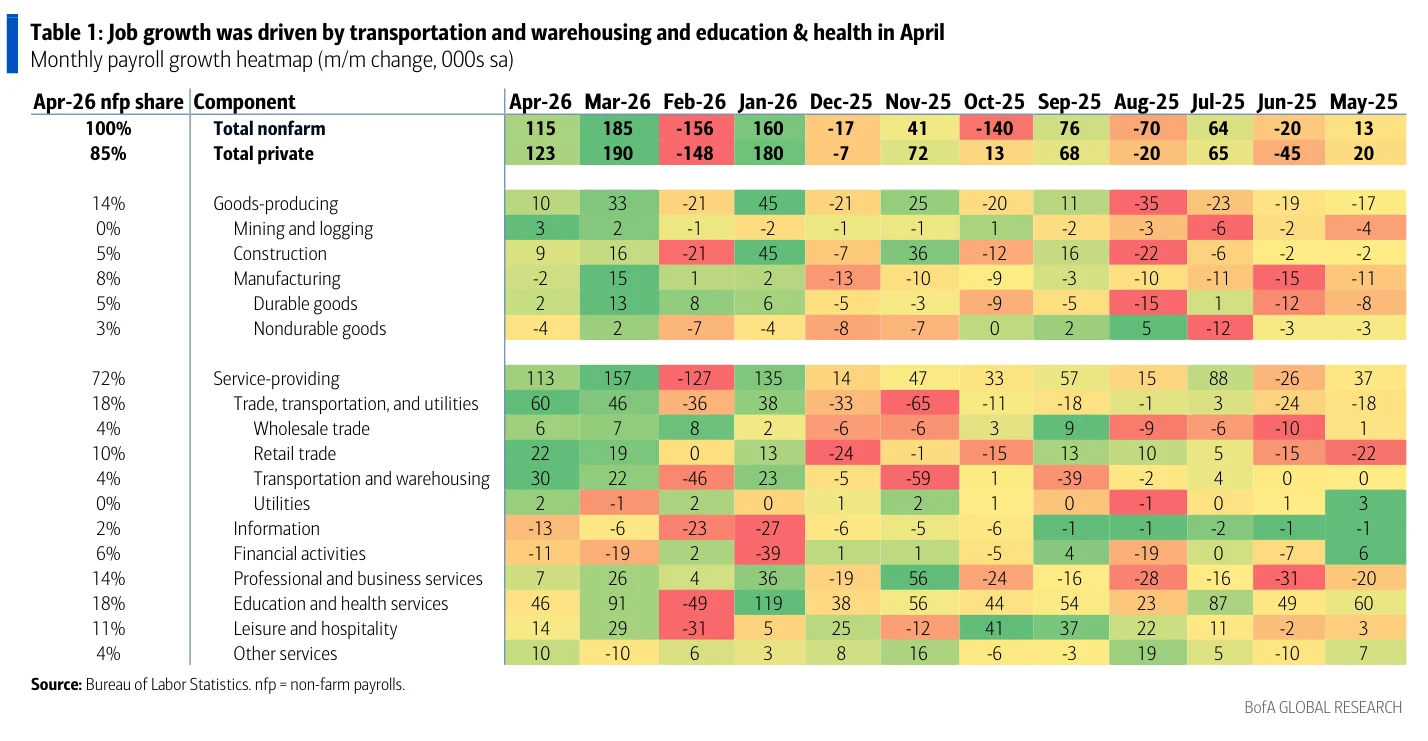
Table 2:3月工资增长较弱;月度平均时薪热力图(月环比百分比),显示平均时薪月度涨幅偏温和且行业间工资动能分化。
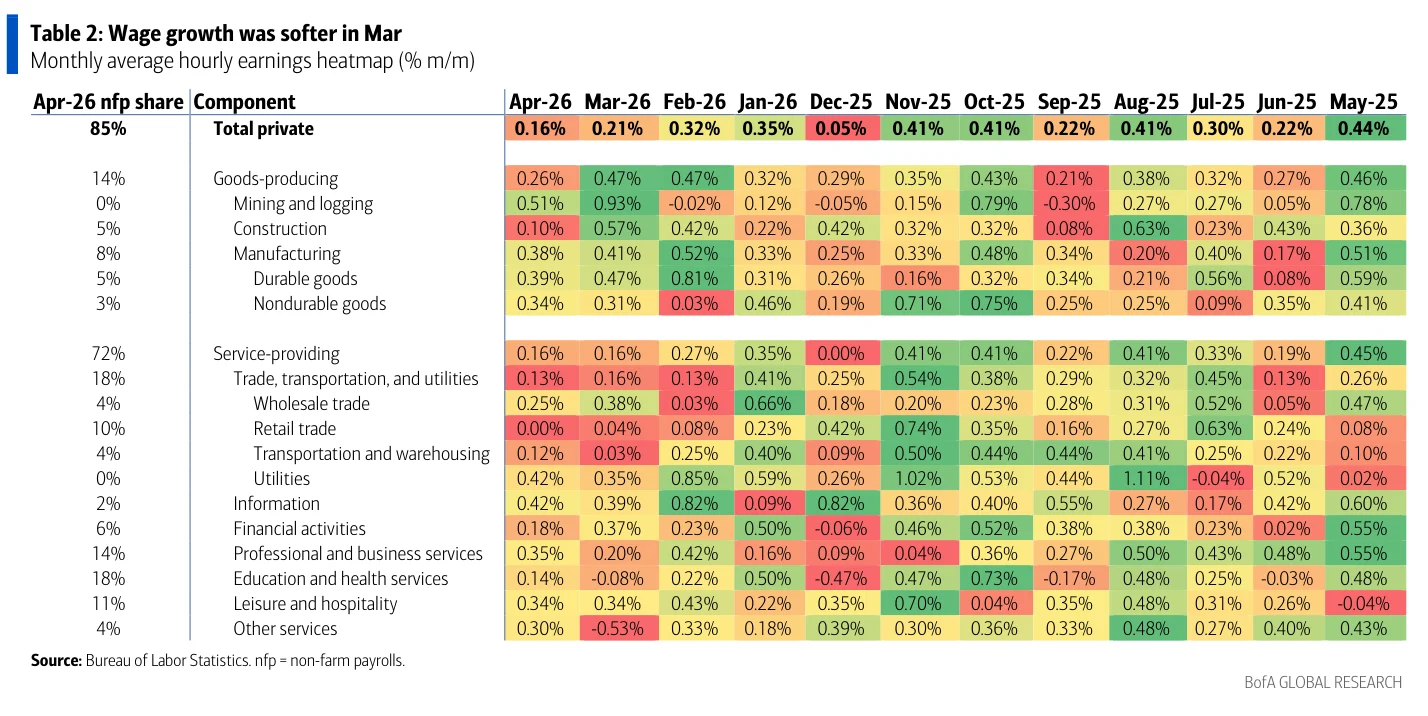
Table 3:4月年度工资增长为同比3.6%;年度平均时薪热力图(同比百分比),显示工资同比增速仍为正但未呈现重新加速的通胀性压力。
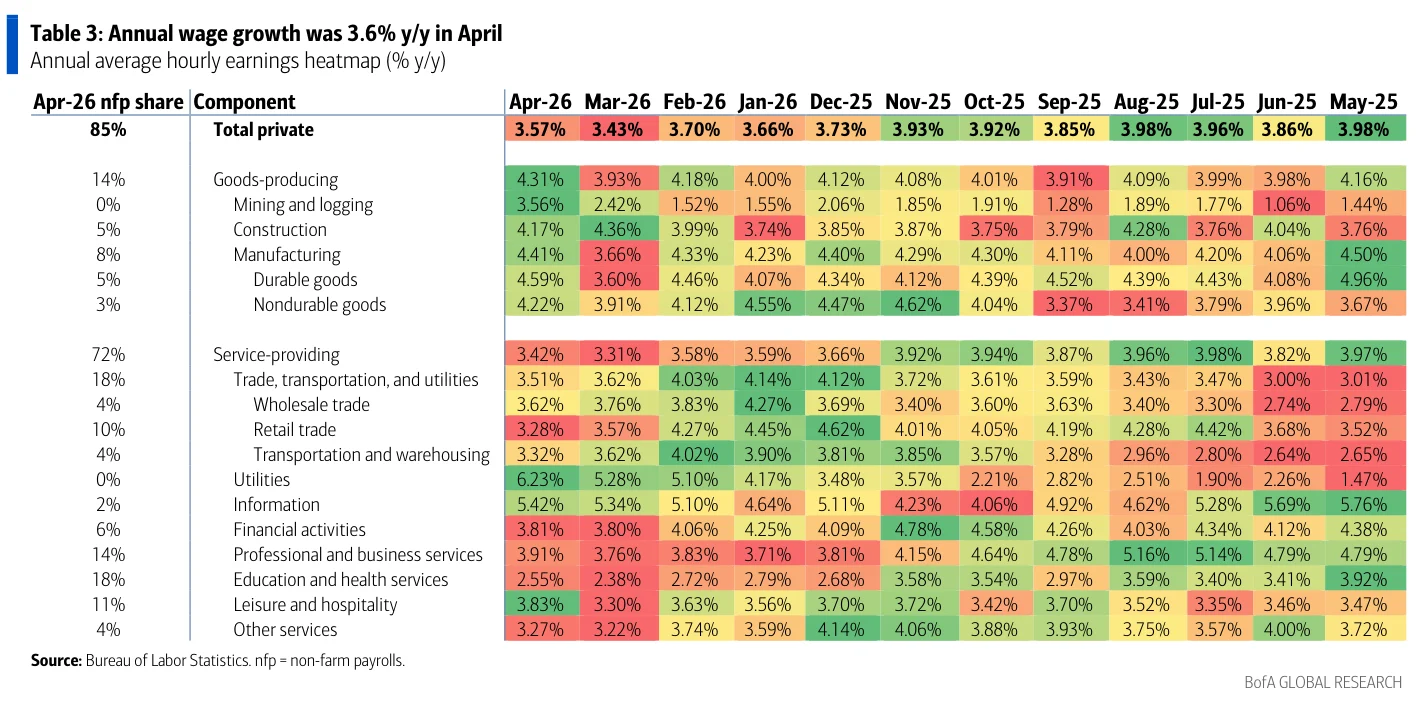
Table 4:就业数据表明劳动力市场稳健但并不过热;劳动力市场仪表盘,汇总失业率、就业人口比率、劳动参与率和工资指标以刻画就业市场温度。
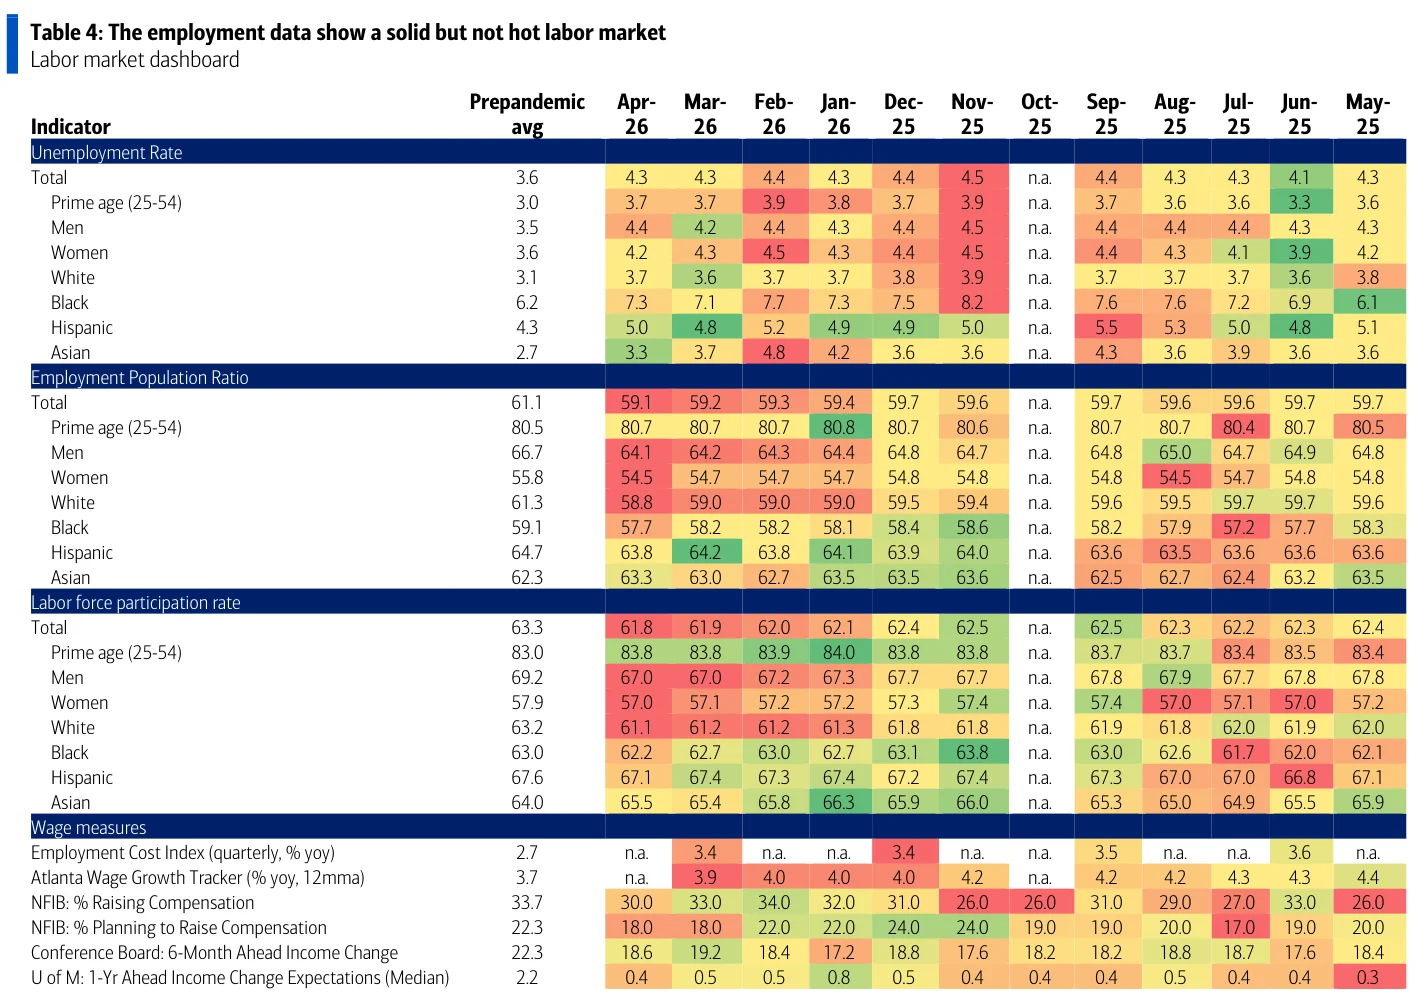
Table 4-2:就业数据表明劳动力市场稳健但并不过热;劳动力市场仪表盘续表,补充纽约联储一年期收入增长预期等工资相关指标。