国联民生证券 汽车和汽车零部件行业周报 26Q3前瞻:板块表现分化,出口贡献增量
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国联民生证券发布2026年三季度汽车行业前瞻,指出板块呈现分化格局,出口持续扮演核心增量驱动角色。 2026年7-8月乘用车批发销量达463.6万辆(同比-4.0%),出口销量达182.6万辆(同比+76.9%),预计三季度乘用车出口销量达280.2万辆(同比+77.1%,环比+14.6%)。 零部件方面,原材料端铜成本环比提升,而聚丙烯、铝、热轧板卷和碳酸锂成本均环比下降;受美元与欧元兑人民币中间价持续下行影响,出口企业面临汇兑压力。 商用车领域,7-8月重卡出口达7.5万辆(同比+37.4%),大中客批发销量达1.9万辆(同比+6.5%),在政策补贴延续与海外需求支撑下,重卡与客车内需修复、出口向好。 两轮车板块中大排(>250cc)7-8月出口14.4万辆(同比+52.0%),8月批发达12.7万辆创单月新高。 投资层面看好出海、高端化、智驾平权及人形机器人供应链标的。
主要观点
- 乘用车内需逐步修复且出口持续高增,油价上涨凸显新能源车海外经济性。
- 终端价格竞争相对平稳,工信部倡导“反内卷”,新能源车折扣率环比收窄。
- 车企销量分化显著,比亚迪、吉利、奇瑞领跑,新势力环比表现亮眼。
- 零部件成本端原材料大多环比回落,但海运费同比高位且汇兑损益面临压力。
- 重卡内需受益以旧换新政策修复,海外出口展现强劲韧性。
- 大中客淡季后环比强劲回补,出口新能源化渗透率持续提升。
- 中大排摩托车淡季放量创单月历史新高,出海成为核心增长引擎。
- 高阶自动驾驶与Robotaxi商业化加速落地,头部车企推动智驾平权。
- 人形机器人步入产业化落地阶段,特斯拉产线改造与国产主机厂证券化齐头并进。
- 北美AI数据中心算力扩张加剧电力供给缺口,强劲带动发电机组与液冷散热需求。
论述逻辑
- 国内以旧换新补贴政策延续及地方促消费措施接续推出 -> 支撑国内乘用车及商用车内需逐步筑底回升;同时国际油价处于高位强化新能源经济性 -> 自主品牌产品力提升与海外渠道布局释放 -> 推动整车、客车及中大排摩托车出口销量同比维持高增;而原材料价格走弱与汇率变动交织 -> 导致零部件板块业绩分化,具备高阶智驾、全球化配套能力及机器人拓展潜力的供应链企业将获得更优估值溢价。
关键展望
- 预计2026年三季度乘用车出口销量达280.2万辆,行业终端折扣率略有下降。
- 预计2026年三季度大中客行业批发3.0万辆(同比+0.5%、环比+5.5%),其中新能源客车出口预计达5,500辆(同比+19.9%)。
- 预计2026年三季度中大排摩托车批发销量达32万辆(同比+23.6%),出口销量预计达21万辆(同比+41.9%)。
- 适用于L3/L4自动驾驶系统的强制性国家标准将于2027年7月1日实施;特斯拉Optimus长期目标年产能达1,000万台。
推荐标的
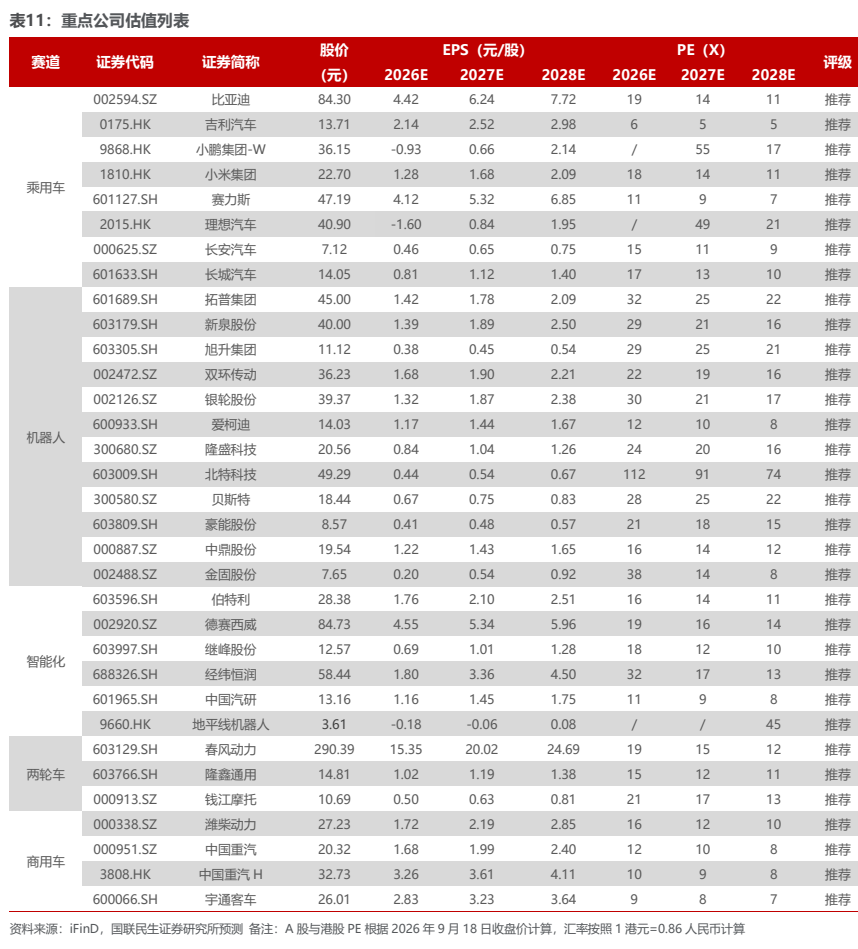
- 比亚迪(002594.SZ):推荐评级,股价84.30元,2026E/2027E/2028E EPS为4.42/6.24/7.72元,对应PE为19/14/11倍;出海持续高增,看好高端化与智能化布局。
- 吉利汽车(0175.HK):推荐评级,股价13.71元,2026E/2027E/2028E EPS为2.14/2.52/2.98元,对应PE为6/5/5倍;出口增长强劲,看好新能源出海大趋势。
- 拓普集团(601689.SH):推荐评级,股价45.00元,2026E/2027E/2028E EPS为1.42/1.78/2.09元,对应PE为32/25/22倍;受益于特斯拉产业链及人形机器人量产推进。
- 新泉股份(603179.SH):推荐评级,股价40.00元,2026E/2027E/2028E EPS为1.39/1.89/2.50元,对应PE为29/21/16倍;受益于优质客户扩展与机器人业务布局。
- 伯特利(603596.SH):推荐评级,股价28.38元,2026E/2027E/2028E EPS为1.76/2.10/2.51元,对应PE为16/14/11倍;受益于轻量化及线控制动智能化渗透率提升。
- 中国重汽 H(3808.HK):推荐评级,股价32.73元,2026E/2027E/2028E EPS为3.26/3.61/4.11元,对应PE为10/9/8倍;政策驱动内需向上叠加重卡出口稳增。
- 潍柴动力(000338.SZ):推荐评级,股价27.23元,2026E/2027E/2028E EPS为1.72/2.19/2.85元,对应PE为16/12/10倍;重卡业务受益内需出口双轮驱动,并积极切入AIDC发电设备领域。
- 宇通客车(600066.SH):推荐评级,股价26.01元,2026E/2027E/2028E EPS为2.83/3.23/3.64元,对应PE为9/8/7倍;客车出口盈利能力强劲,受益全球新能源客车替代。
- 春风动力(603129.SH):推荐评级,股价290.39元,2026E/2027E/2028E EPS为15.35/20.02/24.69元,对应PE为19/15/12倍;中大排量摩托车龙头,出海持续高增。
- 隆鑫通用(603766.SH):推荐评级,股价14.81元,2026E/2027E/2028E EPS为1.02/1.19/1.38元,对应PE为15/12/11倍;中大排量两轮车稳步扩张,海外业务放量。
关键图表
图1. wm 2022 (HH; LHS) 。 mm 2023 (HEB; LHS) mmm 2022 (595; LHS) mM 2023 (万辆; LHS) ms 2026 (55; LHS) 。 一e一2026同比 (%; RHS) mes 2026 (598; LHS) 。 一@一2026同比 (%; RHS)
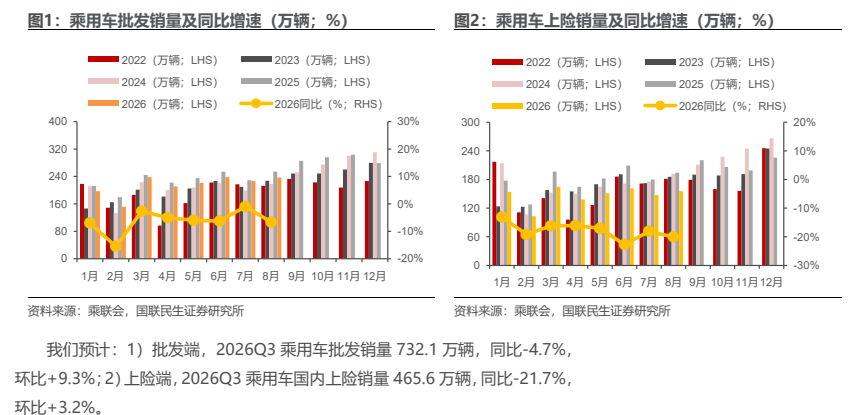
图2. 自主品牌终端折扣率(%)
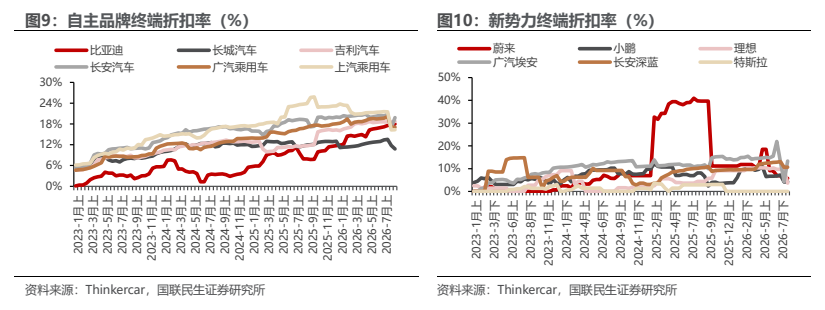
图4. 2026.9.14-2026.9.18 申万行业区间涨跌幅(%)
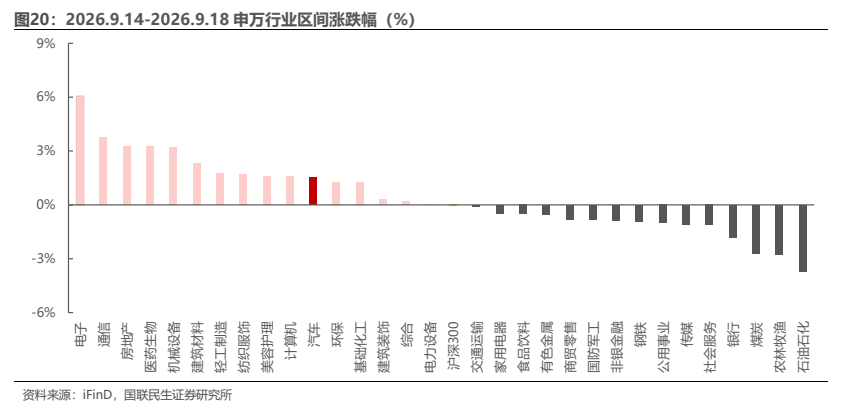
图5. 乘用车批发销量及同比增速(万辆;%)
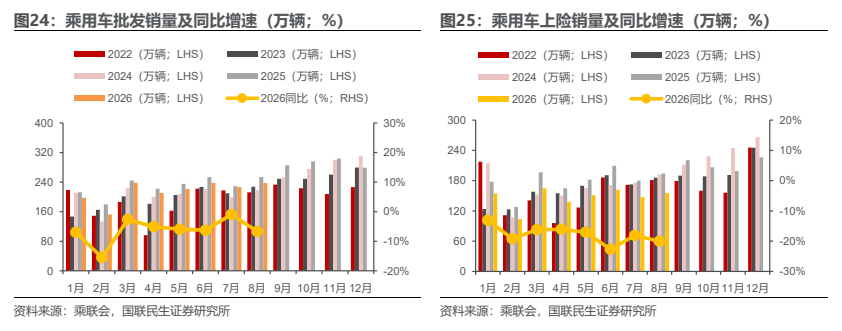
图6. 表 5: 2026 年 8 月主要车企出口数据(单位:万辆)
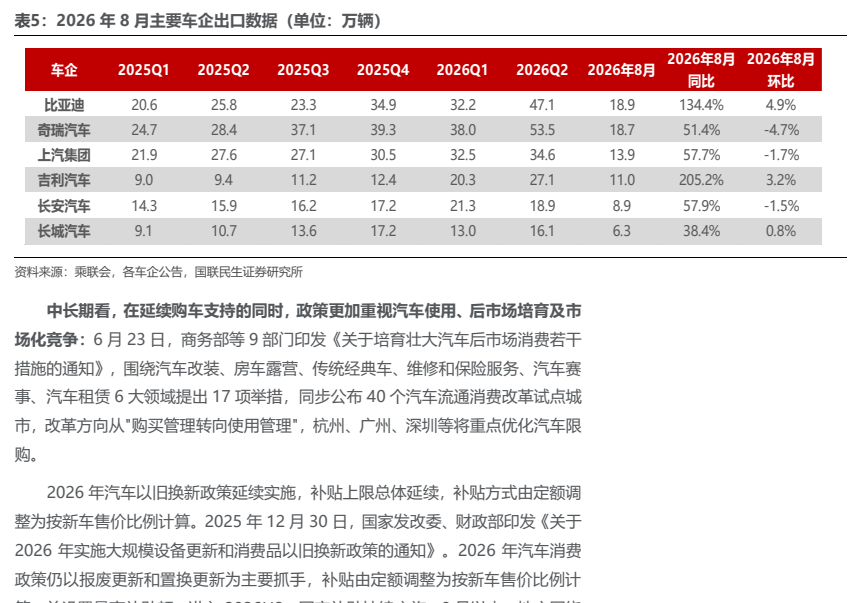
图7. 表 8: 中国 TBR 轮胎行业开工率(%)
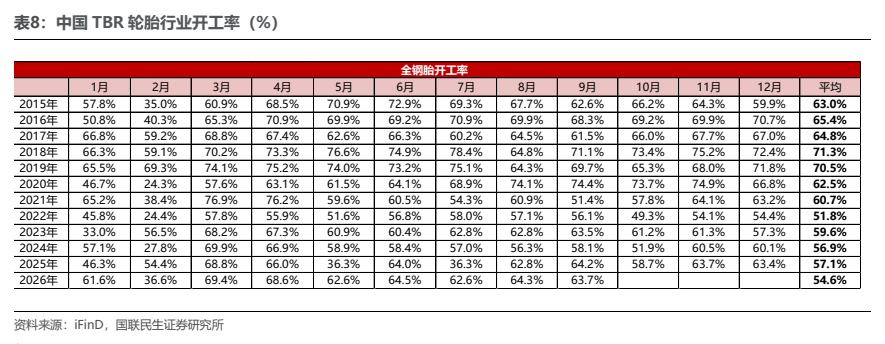
图8. 表 11: 重点公司估值列表