摩根大通:中国可再生能源:二季度财报前的基本面机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通对中国可再生能源板块进行了二季度业绩前瞻,认为在基本面强劲的情况下,股价波动反而提供了下半年加仓的机会。德业股份已预披露二季度盈利同比增长85%(中值),区间为14.8亿至15.4亿元人民币,环比增长27%。长江电力预计实现中低个位数的同比增长,而龙源电力预计因风电/光伏电价压力和限电率上升,盈利同比下降约30%,中广核电力预计盈利同比持平。风电方面,金风科技预计盈利同比变动-10%至+5%,东方电缆预计受海上风电加速及低基数影响实现同比增长。阳光电源因大型储能收入确认基于前期低价订单而一季度电池成本较高,预计二季度盈利同比下降中高十位数百比分比。报告指出,反内卷政策尚未逆转产业周期,太阳能硅料产业链预计在二季度继续面临亏损。基于此,摩根大通的主要超配(OW)推荐标的为东方电缆、金风H股、德业股份和阳光电源。
主要观点
* 二季度整体策略: 股价波动被视为逢低买入基本面强劲公司的机会,以备战下半年,核心超配(OW)标的包括东方电缆、金风H股(GW-H)、德业股份和阳光电源。
* 德业股份表现亮眼: 预披露二季度盈利在14.8亿至15.4亿元人民币之间,同比增长85%,环比增长27%(均取中值)。
* 德业股份增长动力: 二季度的强劲增长主要归因于太阳能逆变器出货量环比增长30%、储能逆变器出货量环比增长50%、微型逆变器出货量环比增长10%。
* 长江电力稳健增长: 预计二季度盈利实现中低个位数的同比增长,与发电量增长保持一致。
* 龙源电力面临压力: 预计二季度盈利同比下降约30%,主要原因是风电和光伏电价面临压力以及限电率上升。
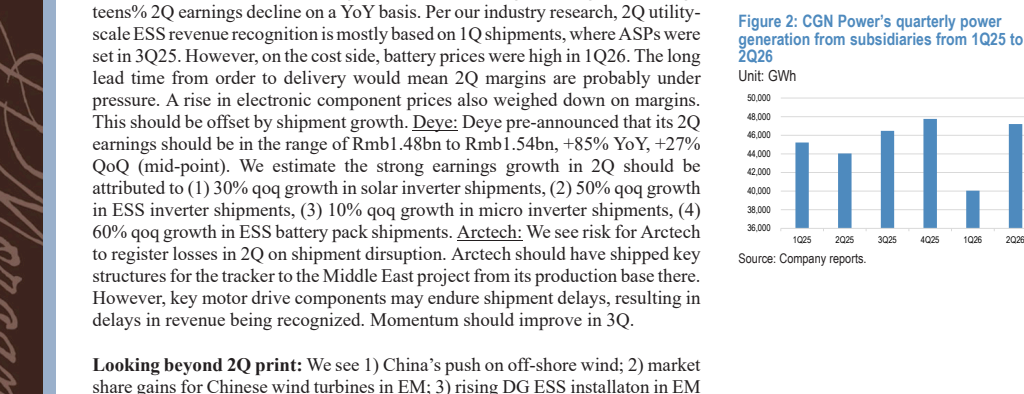
* 中广核电力持平: 预计二季度盈利同比持平,发电量的改善被较弱的电价所抵消。
* 金风科技增速放缓: 预计二季度盈利同比变动-10%至+5%,主要由于2025年二季度因项目交付时间导致的高基数效应。
* 东方电缆迎拐点: 随着海上风电开发加速,加上2025年二季度的低基数,预计其2026年二季度盈利将实现同比增长。
* 阳光电源短期承压: 预计二季度盈利同比下降中高十位数百比分比;大型储能收入确认主要基于一季度出货(价格为去年三季度设定),而一季度电池成本较高,电子元器件价格上升也压制了利润率,但出货增长将起到部分抵消作用。
* 光伏硅料持续亏损: 反内卷政策尚未逆转行业周期,预计太阳能硅料产业链的大部分企业在二季度将继续面临亏损。
论述逻辑
基于对可再生能源各细分赛道公司二季度业绩的预览与分析(如德业股份预披露强劲出货与利润数据、阳光电源的成本与收入错配、以及龙源电力的量价承压) -> 发现各赛道基本面出现分化且部分公司短期承压带来了股价波动 -> 得出结论:当前的市场波动为投资者提供了在下半年加仓具备强劲基本面公司(如东方电缆、金风H股、德业股份、阳光电源)的战略性机会。
关键展望
* 业绩验证点: 即将发布的各公司二季度正式财报将验证此前的盈利预测(如德业股份+85%的同比增长,阳光电源中高十位数的下滑等)。
* 政策与周期观察: 关注反内卷政策能否在未来有效逆转光伏硅料产业链的行业周期与持续亏损状态。
* 下半年基本面驱动: 关注下半年(2H)基本面强劲公司的业绩兑现与出货增长情况。
推荐标的
* 东方电缆:评级为超配(OW),预计受益于海上风电加速发展及低基数效应,二季度盈利将实现同比增长。
* 金风H股(GW-H):评级为超配(OW)。
* 德业股份:评级为超配(OW),预披露二季度盈利同比大增85%,各项逆变器出货量强劲。
* 阳光电源:评级为超配(OW),尽管二季度因成本与收入错配短期承压,但依然看好其基本面。
关键图表
图1. 中广核电力的季度电力规模储能系统收入确认主要基于一季度出货量,其中平均售价来自2025年一季度至...的子公司的发电量