华泰证券 通信行业周报三十九:云栖大会继续强化超节点趋势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券发布通信行业周报三十九,维持通信及通信设备制造行业“增持”评级。 上周通信(申万)指数下跌3.05%,同期上证综指下跌0.60%、深证成指下跌2.37%。 周专题聚焦2026年9月22日至24日在浙江举办的阿里云2026云栖大会,报告观察到三点变化:阿里云规划到2032年其运营的全球数据中心规模超过20GW;平头哥发布新一代训推一体AI芯片真武V900,性能是真武M890的三倍、单一AI集群可扩展至50万卡;阿里云发布全球首款SNPO光互连超节点磐久AL64,单机64卡、ScaleUp无收敛可扩展至1024卡、配备51.2T SNPO光互连交换。 报告认为近封装光互连从原型概念走向AI云的真实工程部署、规模化商用在即,建议关注超节点光互联及相关配套环节。 行业跟踪还覆盖6G/5G(中兴通讯超5000件6G核心专利、华为AI-MOS)、AI眼镜(2026上半年全球出货量同比+263%)、运营商集采(中国电信引入光缆“四巨头”皆入围)、云&IDC&AI(阿里云未来12个月在8个国家和地区新增数据中心)以及卫星/低空/量子板块。 报告维持2026年“一主两副”投资主线:主线AI算力链推荐中际旭创、新易盛、锐捷网络、星网锐捷,副线#1核心资产推荐中国移动,副线#2新质生产力(商业航天、低空经济)推荐国博电子、盟升电子、上海瀚讯。 风险提示为中美贸易摩擦加剧、云厂商资本开支投入不及预期、5G发展不及预期。
主要观点
- 上周通信(申万)指数下跌3.05%,弱于同期上证综指(-0.60%)与深证成指(-2.37%),行业评级维持“增持”。
- 云栖大会(9月22-24日)显示超节点趋势持续强化:阿里巴巴将全力投入AI基础设施建设,目标是到2032年阿里云运营的全球数据中心规模超过20GW;当前AI数据中心相关供应链的全球性紧缺限制了算力增长速度,报告看好资本开支高增。
- 平头哥发布新一代训推一体AI芯片真武V900,性能是真武M890的三倍、是目前算力性能最强的中国自研AI芯片;V900通过自研ICN Switch互联芯片实现千卡全带宽高速互联,新一代磐久超节点服务器集成V900、ICN Switch、磐脉智能网卡及镇岳SSD主控芯片后,单一AI集群可扩展至50万卡。
- 阿里云发布全球首款SNPO光互连超节点磐久AL64:单机64卡、ScaleUp无收敛可扩展至1024卡,配备51.2T SNPO光互连交换与64×800G光口,UAM计算模组最高支持3500W功耗;带宽以3.2T起步、接口设计兼容向224G/448G per lane演进,近封装光互连规模化商用在即。
- 6G/5G:中兴通讯在PT展展示6G与AI融合进展,累计拥有超5000件6G核心专利并形成“2+4”总体布局,业界首款U6G频段256TR 6G原型机多用户峰值速率突破192Gbps,与中国移动联合验证的分布式GigaMIMO使小区边缘用户体验提升6倍、频谱效率提升30%以上。
- 华为发布AI Centric“1+2+3”目标网架构及全系列解决方案并首发AI-MOS测试结果,包括1套AI-MOS体验评估体系、2大业务及Token保障方案和3大关键网络能力;中国移动、中国电信亦提出推动5G-A/6G、网算智协同及AI原生网络演进。
- Counterpoint数据显示2026上半年全球AI眼镜总出货量同比增长263%,其中无显示屏AI眼镜占总出货量的96%;Meta约占全球AI眼镜出货量的94%、上半年出货量同比增长260%、环比增长22%;AR&AI眼镜上半年出货量同比增长449%、环比增长18%。
- 中国电信2026年引入光缆第二批次集采“四巨头”皆入围,报价几乎一致:长飞光纤报价371,816,011.68元、中天科技报价371,811,053.88元、烽火通信报价371,805,320.97元、亨通光电报价371,800,001.12元。
- 云&IDC&AI:工信部等五部门启动2026年度国家绿色算力设施推荐工作,申报设施规模不小于3000个标准机架且上架率不低于60%;中国移动联合华为发布基于CCAE集群自智引擎的智算智能运维方案,诊断准确率约94%、黑龙江万卡集群连续稳定训练超400小时、湖北现网节能收益突破10%;阿里云未来12个月将在8个国家和地区新增数据中心,新一代AI数据中心最快100天交付、单机柜计算密度达传统数据中心的5—10倍,Smart Fusion可减少约50%的Token支出。
- 卫星/低空/量子:IBM量子处理器制造企业Anderon与美国商务部完成10亿美元补助协议、IBM自身同步投入10亿美元,美国政府目前共向9家公司投资20亿美元;截至2026年7月底全国5G基站达515.4万个、智能算力规模达2185EFLOPs;我国首款吨级纯电eSTOL无人机“鲲驭1000”成功首飞,仅需50米滑跑即可完成起降。
- 报告看好2026年“一主两副”投资主线:主线AI算力链推荐中际旭创、新易盛、锐捷网络、星网锐捷;副线#1核心资产推荐中国移动;副线#2新质生产力(重点关注商业航天、低空经济赛道)推荐国博电子、盟升电子、上海瀚讯。
- 重点公司业绩持续兑现主线:锐捷网络1H26收入88.32亿元同比+32.83%、归母净利润6.94亿元同比+53.54%;新易盛1H26营收209.10亿元同比+100.34%、归母净利润75.29亿元同比+90.98%;星网锐捷1H26收入107.29亿元同比+20.73%、归母净利润3.73亿元同比+75.86%,数据中心交换机加速交付及800G、1.6T高速光模块需求释放为核心驱动。
论述逻辑
- 阿里云2026云栖大会(9月22-24日)举办 → 阿里巴巴宣布全力投入AI基础设施、目标到2032年全球数据中心规模超过20GW + 平头哥发布真武V900(性能三倍于真武M890、千卡全带宽互联、单一AI集群可扩展至50万卡)+ 阿里云发布全球首款SNPO光互连超节点磐久AL64(单机64卡、ScaleUp无收敛可扩展至1024卡、配备51.2T SNPO光互连交换)→ 报告判断超节点趋势持续强化、近封装光互连从原型概念走向真实工程部署、规模化商用在即 → 建议关注超节点光互联及相关配套环节 → 叠加6G/5G(中兴通讯6G+AI融合、华为AI-MOS落地)、AI眼镜出货量同比+263%、运营商光缆集采落地、绿色算力政策启动及智算智能运维推广等产业信号 → 维持通信与通信设备制造行业“增持”评级,延续2026年“一主两副”主线:AI算力链(中际旭创、新易盛、锐捷网络、星网锐捷)+ 核心资产(中国移动)+ 新质生产力(国博电子、盟升电子、上海瀚讯)。
关键展望
- 阿里云未来12个月将在8个国家和地区新增数据中心:在土耳其、芬兰和荷兰首次设立云计算地域节点,并扩建马来西亚、德国、阿联酋、法国和中国香港的数据中心。
- 阿里云目标是到2032年其运营的全球数据中心规模超过20GW,以满足快速增长的AI需求。
- 超节点放量时间窗口:报告预计2H26开始超节点将逐步起量(锐捷网络观点)。
- 中国移动2026年派息率将稳中有升;公司预计26-28年归母净利润为1302/1342/1384亿元。
- 国博电子:国内多型商业火箭有望在27年实现批量发射,从而驱动卫星发射与组网提速;公司预计26-28年营业收入26.14/34.40/41.67亿元。
- 上海瀚讯:期末已签订但尚未履约合同对应收入3.55亿元,预计于2026年确认,为下半年交付提供基础。
- 风险提示:中美贸易摩擦加剧;云厂商资本开支投入不及预期;5G发展不及预期。
推荐标的
- 锐捷网络(301165 CH):买入,目标价168.53元(最新收盘价111.70元)。1H26收入88.32亿元同比+32.83%、归母净利润6.94亿元同比+53.54%;上调26-28年归母净利润预期至17.80/31.28/40.85亿元,给予27年60x PE,受益互联网数据中心交换机加速交付及超节点趋势。
- 上海瀚讯(300762 CH):买入,目标价36.34元(最新收盘价26.40元)。1H26营收1.53亿元同比-11.68%、归母净利-1.05亿元;下调盈利预测并给予27年21xPS,随军工通信产品批产交付及低轨卫星通信订单验收推进,收入有望逐步改善。
- 盟升电子(688311 CH):买入,目标价33.38元(最新收盘价24.55元)。1H26营收1.34亿元同比+11.90%、归母净利-5290.45万元;给予27年32xPE,卫星导航、数据链等军品业务有望受益装备需求复苏,卫星通信相控阵终端民用拓展有望打开成长空间。
- 新易盛(300502 CH):买入,目标价576.15元(最新收盘价435.00元)。1H26营收209.10亿元同比+100.34%、归母净利润75.29亿元同比+90.98%;上调2026-2028年归母净利润至223.14/282.60/355.20亿元,给予2026年36xPE,AI算力集群建设带动800G、1.6T高速光模块需求持续释放。
- 中际旭创(300308 CH):买入,目标价1,167.55元(最新收盘价895.86元)。一季报收入194.96亿元同比+192%、环比+47%,归母净利润57.35亿元同比+262%、环比+56%;上调2026-2028年归母净利润至349/519/617亿元,给予2026年37xPE,800G、1.6T产品出货量快速提升。
- 中国移动(600941 CH):买入,A股目标价114.10元、H股目标价97.80港币(最新收盘价97.45元)。1H26营业收入同比下降1.1%至5,380亿元、归母净利润同比下降6.3%至789亿元,剔除增值税税目政策调整影响后均实现正增长;AIDC/智算项目新签规模高速增长,给予A股1.7倍2026年PB(全球可比公司平均1.46)。
- 星网锐捷(002396 CH):买入,目标价40.42元(最新收盘价36.65元)。1H26收入107.29亿元同比+20.73%、归母净利润3.73亿元同比+75.86%;上调26-28年归母净利润至9.04/13.91/18.67亿元,给予26年34x PE,数据中心交换机单品规模效应持续释放、费用率优化下净利率改善有望超预期。
- 国博电子(688375 CH):增持,目标价120.44元(最新收盘价68.88元)。1H26营收8.86亿元同比-17.23%、归母净利9814.38万元同比-51.26%;给予27年目标20.87xPS,随着“十五五”军工订单逐步落地及低轨卫星、商业航天需求释放,T/R组件业务有望恢复,手机直连卫星及6G等应用有望打开成长空间。
关键图表
图1. 图表 3: 上周行情回顾

图2. 图表 4: 2023 年至今行业走势

图3. 图表 5: 上周内通信(申万)指数走势

图4. 图表 6: 运营商板块总市值与市盈率变化
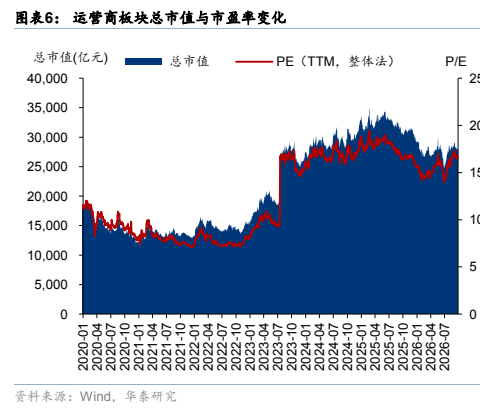
图5. 图表 7: 移动通信设备板块总市值与市盈率变化

图6. 图表 8: 无线上游板块总市值与市盈率变化
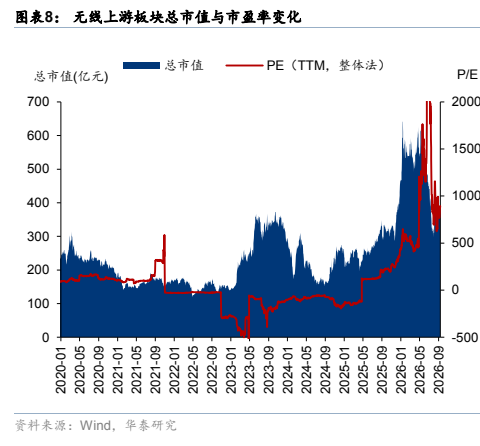
图7. 图表 9: 光模块&光器件板块总市值与市盈率变化
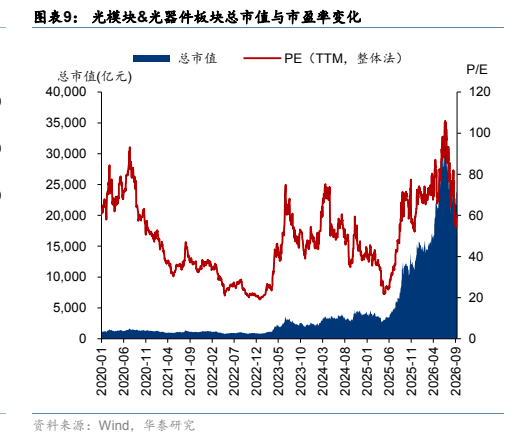
图8. 图表 10: 云计算相关基础设施设备板块总市值与市盈率变化
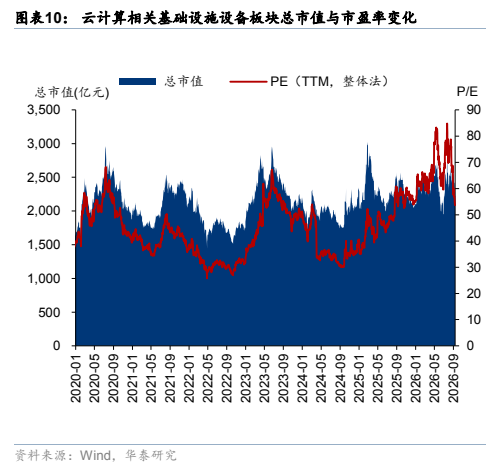
图9. 图表 11: 物联网&车联网板块总市值与市盈率变化

图10. 图表 13: 重点推荐公司最新观点
