中金公司 产业在线8月空调出货内销去库,出口修复 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
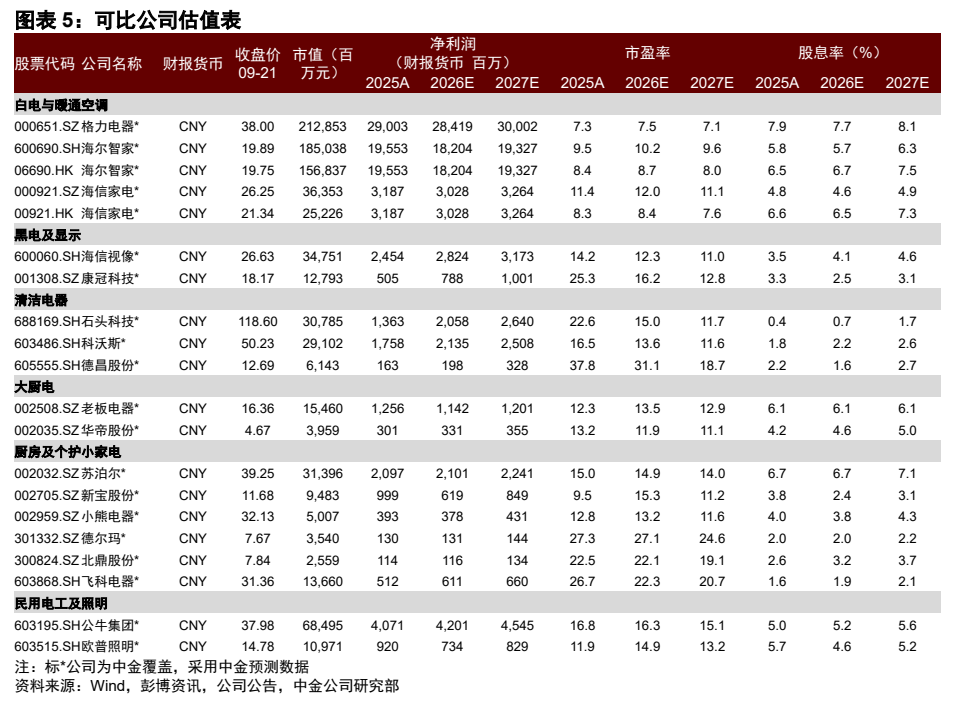
产业在线数据显示,2026年8月中国空调内销出货量为557万台,同比下滑28.0%,出口出货量为548万台,同比实现3.6%的正增长。 内销出货表现弱于此前产业在线排产预测的-24%,主要受多雨天气、国补退坡以及白电龙头取消传统冷年开盘并转向DTC零售驱动去库存影响。 终端零售表现好于出货端,8月空调国内全渠道零售额同比降幅收窄至-12%,且头部品牌线上份额全面扩大,期末行业库存同比下滑9%。 外销端则呈现强劲修复,海关总署口径下8月出口金额(美元计)同比大增30.5%,其中拉美因新冷年备货提前同比高增42%,亚洲与欧洲出口额分别增长19%与15%。 排产预测显示内销出货有望自10月起同比转正,白电龙头经营企稳与高红利投资价值凸显。
主要观点
- 8月空调内销出货量同比下降28.0%,降幅环比收窄但弱于此前的排产预期。
- 龙头企业调整冷年开盘策略并推行DTC模式,致使渠道主动去库存成为出货承压主因。
- 行业库存加速去化,8月期末库存同比下滑9%,排产预计内销出货有望在10月迎来转正。
- 终端全渠道零售额同比降幅收窄至12%,零售表现显著优于出货端,安装卡增速恢复。
- 8月主流空调龙头线上零售份额持续提升,行业集中度进一步强化。
- 外销出货同比增长4%,大幅好于此前产业在线排产预测的-8%。
- 8月海关空调出口金额(美元计)同比激增30.5%,呈现量价齐升势头。
- 拉丁美洲冷年备货提前驱动出口额同比大增42%,欧亚地区高温催化终端需求。
论述逻辑
- 天气多雨及补贴退坡削弱即期需求,叠加头部企业放弃压货转向DTC模式驱动渠道去库,引发8月出货端大幅下挫。
- 出货承压换取了渠道库存的实质性出清,期末库存降幅扩大,终端零售与安装卡走势印证内销基本面正在见底修复。
- 外销端受低基数、拉美备货提前及海外高温多重拉动,出口金额大幅超预期,验证了中国家电出海韧性。
- 结合库存出清节奏与最新出口排产规划,白电内销拐点临近,估值低且分红确定的龙头企业具备防御和反弹弹性。
关键展望
- 内销出货拐点预期:产业在线排产预测显示,自2026年10月起内销出货有望同比转正。
- 外销排产时间窗口:产业在线预计2026年9月至11月出口排产同比分别为-12%、+13%、+4%。
- 行业主要风险提示:国内销售不及预期风险、海外市场需求波动风险、上游原材料价格波动风险。
推荐标的
- 海尔智家-A (600690.SH):评级为“跑赢行业”,目标价格 25.24 元,看好其经营企稳改善与红利韧性。
- 海信家电-A (000921.SZ):评级为“跑赢行业”,目标价格 29.10 元,看好其经营韧性与份额提升空间。
- 格力电器-A (000651.SZ):评级为“跑赢行业”,目标价格 48.20 元,突出其高红利价值与估值性价比。
- 海尔智家-H (06690.HK):评级为“跑赢行业”,目标价格 24.60 港元。
- 海信家电-H (00921.HK):评级为“跑赢行业”,目标价格 25.50 港元。
关键图表
图1. 图表 1: 空调内销实绩及排产
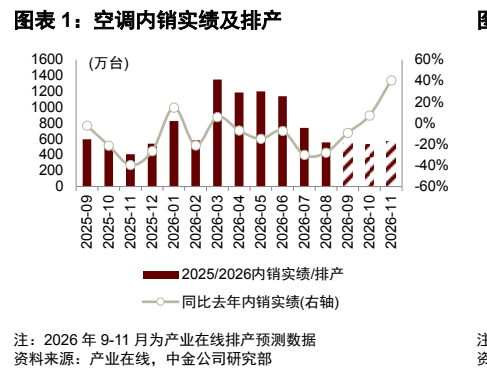
图2. 图表 2: 空调出口实绩及排产
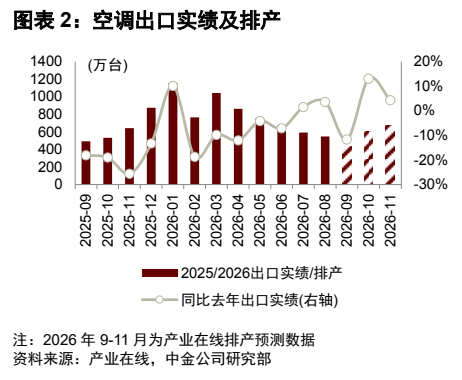
图3. 图表 3: 空调国内全渠道零售额
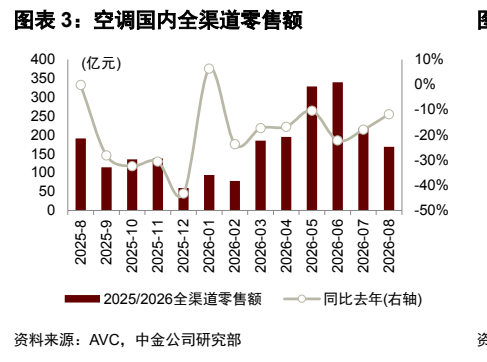
图4. 图表 4: 空调分地区出口额

图5. 图表 5: 可比公司估值表