摩根士丹利 康宁公司(GLW.UN)跃入2030:内外兼修
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利发布报告,看好康宁公司至2030年的增长前景,认为其将在光纤、显示玻璃、汽车玻璃和半导体等领域实现内外兼修的增长。报告指出,康宁凭借其独特的玻璃和陶瓷技术,在多个终端市场占据领先地位,预计到2030年每股收益(EPS)可达5美元,较当前水平有显著提升。报告维持“增持”评级,目标价50美元,认为公司估值具有吸引力。
主要观点
- 康宁的光纤业务受益于全球5G和宽带部署,预计到2030年收入将翻倍。
- 显示玻璃业务受益于大尺寸电视和IT面板需求增长,预计保持稳定增长。
- 汽车玻璃业务(如Gorilla Glass for Automotive)有望在2025年后加速渗透,贡献增量收入。
- 半导体玻璃基板技术处于早期,但长期潜力巨大,可能成为新的增长引擎。
- 公司管理层计划通过创新和成本优化,将营业利润率从当前的20%提升至2030年的25%以上。
- 报告预计康宁2026年EPS为2.50美元,2030年EPS可达5.00美元,年复合增长率约15%。
- 康宁的资本配置策略包括股票回购和股息增长,预计股东回报率将提升。
- 风险包括宏观经济放缓、技术替代和竞争加剧,但报告认为康宁的护城河深厚。
论述逻辑
报告从康宁的核心技术平台出发,分析其在通信、显示、汽车和生命科学等领域的应用前景。首先,5G和光纤宽带投资推动光通信需求,康宁作为光纤龙头直接受益。其次,显示玻璃受益于面板面积增长和OLED渗透,康宁的Gen 10.5代线产能优势明显。再次,汽车玻璃业务随着智能座舱和自动驾驶发展,Gorilla Glass在车载显示和车窗中的应用增加。最后,半导体玻璃基板有望在先进封装中替代硅中介层,打开新市场。报告通过分业务收入模型和利润率假设,推导出2030年EPS目标,并基于当前估值给出目标价。
关键展望
报告明确提到以下未来验证点:2026年EPS达到2.50美元;2030年EPS达到5.00美元;营业利润率在2030年超过25%;光纤业务收入在2030年翻倍;汽车玻璃业务在2025年后开始贡献显著收入。报告未明确给出时间窗口外的具体风险事件。
推荐标的
- 康宁公司(GLW.UN):评级“增持”,目标价50美元。理由:受益于多个终端市场增长,估值合理,长期EPS增长路径清晰。
关键图表
图1. 规模化机遇
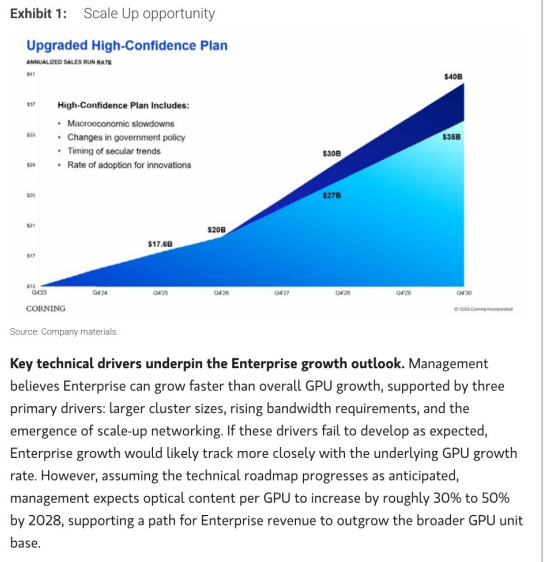
图2. 规模化网络可能带来显著的盈利上行空间
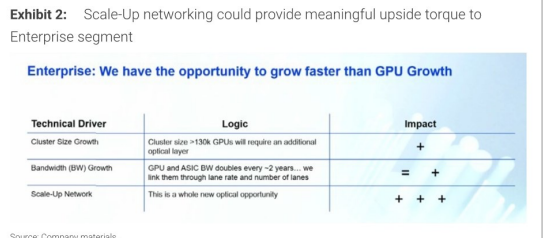
图3. 我们对预测的调整

图4. GLW:利润表
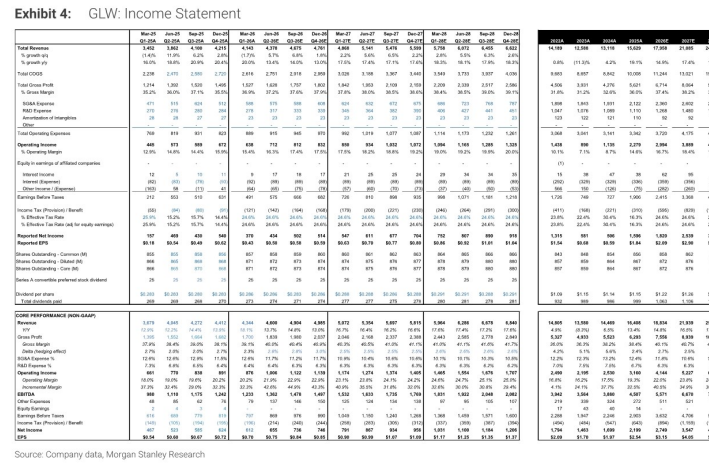
图5. GLW:分部明细

图6. GLW:资产负债表
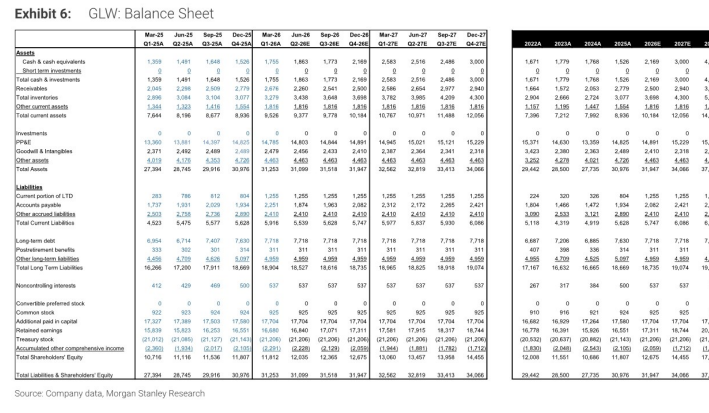
图7. GLW:现金流量表
