高盛 美洲娱乐:前排报告:剧院行业和票房跟踪,9月2026
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛按月更新的影院行业与票房追踪(主要覆盖Cinemark与IMAX)显示,2026年9月美国国内票房为$587M,同比+2%,但仍较2019年水平低9%;3Q26票房录得$3.03B,同比+28%,较高盛截至9/3的预期$2.89B高出$142M,并较3Q19的$2.81B高8%,由Spider-Man: Brand New Day与The Odyssey的持续动能、Resident Evil的意外超预期(3Q26贡献$108M,前值GSe仅$60M)以及长尾影片强于预期共同推动。 IMAX全球票房YTD同比+33%、9月同比+41%;IMAX国内票房YTD +51%、9月+36%,并受益于月度指数化上升(9月占行业DBO的9.0%,YTD为6.6%)。 新增的国际票房板块显示,截至8月国际票房YTD同比+8.4%。 基于Digger、Street Fighter、The Social Reckoning等10月影片预期走弱,高盛将4Q26票房预期下调约$37M至$2.47B(同比+14%、较4Q19低14%、预计占FY2026 DBO的24%),部分被Avengers 5: Doomsday、Dune: Part Three的预期表现抵消。 高盛维持2026年DBO约$10.2B(同比+18%;前值$10.1B)、2027年约$10.3B(同比+1%;前值$10.2B)的预测,并认为上/下行风险平衡。 Placer AI显示Cinemark 9月美国客流同比+13%、市场份额小幅上升。 评级方面,Cinemark Holdings为中性($35.97),IMAX为中性($52.58)。
主要观点
- 9月美国国内票房$587M、同比+2%,仍较2019年水平低9%;9月的周末天数(周五至周日)与2025年9月相同(12天对12天)。
- 3Q26票房$3.03B、同比+28%,较高盛截至9/3的预期$2.89B高出$142M,并较3Q19的$2.81B高8%。
- 3Q26超预期由头部与超预期影片驱动:Spider-Man: Brand New Day贡献$952M(全片估计$980M)、The Odyssey贡献$618M(全片估计$631M)、Resident Evil以$108M大超高盛前值$60M(全片估计$127M),Avengers Endgame: Encore重映贡献$30M。
- IMAX全球票房YTD同比+33%、9月同比+41%;IMAX国内票房YTD +51%、9月+36%,受月度指数化上升驱动(9月占行业DBO的9.0%,YTD为6.6%);YTD强势由The Odyssey和Spider-Man: Brand New Day带动,部分被较弱的中国春节票房抵消。
- 新增国际票房板块:截至8月国际票房YTD同比+8.4%;分季度看,1Q26国际票房$6,147M(同比-11%)、2Q26 $5,633M(同比+17%)。
- 高盛将4Q26 DBO预期下调约$37M至$2.47B(前值GSe $2.51B,截至9/3),同比+14%、较4Q19低14%,预计占FY2026 DBO的24%(与历史均值一致),由Avengers 5: Doomsday、Dune: Part Three、Hunger Games 6驱动;其中Avengers 5: Doomsday全片估计$762M、4Q26贡献$495M(前值$476M),Dune Messiah: Part III $304M、贡献$198M,Hunger Games 6 $223M、贡献$200M。
- 下调主因10月影片预期走弱:Digger降至$62M(前值$107M)、The Social Reckoning $52M(前值$79M)、Street Fighter $85M(前值$93M)。
- 年度预测:2026年DBO约$10.2B(同比+18%;前值$10.1B)、2027年约$10.3B(同比+1%;前值$10.2B),驱动因素为大规模上映影片数量增长及对可见影片的当前情绪追踪;上/下行风险平衡。
- Placer AI:Cinemark 9月美国客流同比+13%、市场份额小幅上升,或因Resident Evil超预期与Avengers Endgame: Encore重映;Placer代理数据与CNK报告的美国客流、市场份额的相关系数分别为0.98和0.63,Cinemark并表示疫情后保持了超过100bps的市场份额收益。
- 行业结构:票房集中度过去约四年有所下降、但仍高于疫情前(2013-2018)水平;人均观影自2002年以来持续下滑(1990-2019年CAGR为-0.9%,2025-2030E为-2.4%),美国银幕数继续减少(NATO该数据更新止于2023A)。
- 票价与AI态度:2026年成人票均价标准格式$12.75、高端大格式$18(美加,2026年数据截至4月19日);消费者对AI编剧影视的兴趣从2025年5月到11月下降,且对AI参与影视制作感到不适者的比例高于感到舒适者。
- Morning Consult消费者情绪:Cinemark的净推荐值与其他院线相当,净购买考虑与报告的使用频率处于与同业相当至偏低水平。
论述逻辑
- 9月票房$587M(+2% YoY)与3Q26票房$3.03B(+28% YoY、超预期$142M)的实测数据 → 归因于头部影片动能(Spider-Man: Brand New Day、The Odyssey)、Resident Evil意外超预期及长尾影片走强 → 但HSX对10月影片的预期走弱(Digger、Street Fighter、The Social Reckoning下调) → 高盛相应将4Q26预期下调约$37M至$2.47B(+14% YoY),并维持2026年约$10.2B(+18%)、2027年约$10.3B(+1%)的年度预测 → 以Placer AI客流(CNK 9月+13%)、IMAX月度指数化上升、Morning Consult情绪及AI态度调查交叉验证 → 结论为DBO展望上/下行风险平衡(中腰部影片超预期机会对冲头部最期待影片之外系列片的表现不佳风险),对Cinemark(中性,$35.97)与IMAX(中性,$52.58)维持评级。
关键展望
- 4Q26 DBO预计$2.47B,同比+14%、较4Q19低14%,预计占FY2026 DBO的24%;由Avengers 5: Doomsday、Dune: Part Three、Hunger Games 6的上映驱动。
- 2026年DBO预计约$10.2B(同比+18%;前值$10.1B),2027年约$10.3B(同比+1%;前值$10.2B);上/下行风险平衡,中腰部影片超预期的机会被头部最期待影片之外系列片表现不佳的持续风险所抵消。
- 四项下行风险:影院网络的负经营杠杆、片厂回归更短窗口或流媒体优先的发行策略、宏观走弱环境下消费者价格敏感度上升、供给改善背景下片单仍不及预期并限制收入修复与利润率扩张。
- 长期观影需求:人均观影1990-2019年CAGR为-0.9%,2025-2030E为-2.4%;美国银幕数持续下降。
推荐标的
- Cinemark Holdings(CNK):中性(Neutral),披露股价$35.97;本追踪的主要覆盖标的之一,9月美国客流同比+13%、市场份额小幅上升。
- IMAX Corp.(IMAX):中性(Neutral),披露股价$52.58;9月全球票房同比+41%、国内票房同比+36%,YTD分别+33%、+51%。
- Regal Cinemas Corp:高盛未覆盖。
- 评级披露所列高盛覆盖范围(本报告所在覆盖宇宙):Cinemark Holdings、Funko Inc.、Hasbro Inc.、IMAX Corp.、Liberty Formula One、Live Nation Entertainment Inc.、Madison Square Garden Entertainment Corp.、Mattel Inc.、Sirius XM Holdings、Sphere Entertainment Co、TKO Group、Universal Music Group、Warner Music Group、iHeartMedia Inc.。
关键图表
图1. 我们对2026年102亿美元国内票房(DBO)的预期高于第三方及市场一致预期的中值
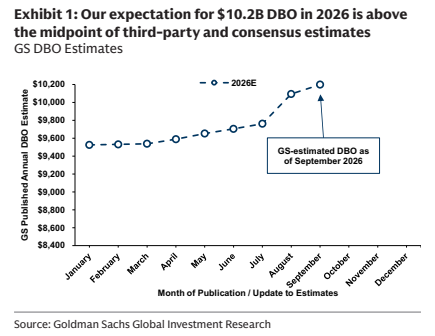
图3. IMAX除中国以外地区及中国的月度票房
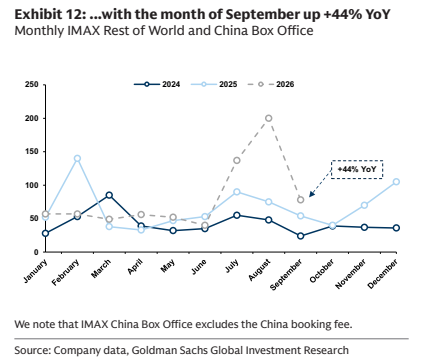
图4. 美国CNK院线季度客流量
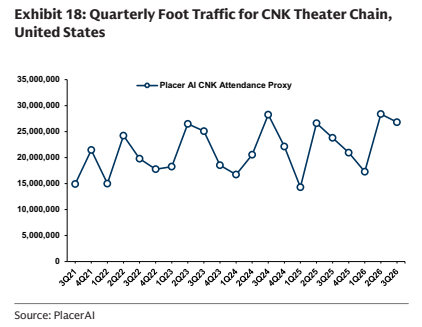
图5. HSX对《Forgotten Island》国内票房的预测(前4周)
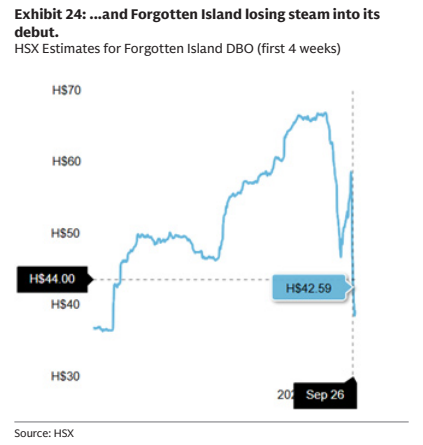
图6. 院线应用程序的会话次数呈现季节性规律,在每年夏季和假日季达到峰值
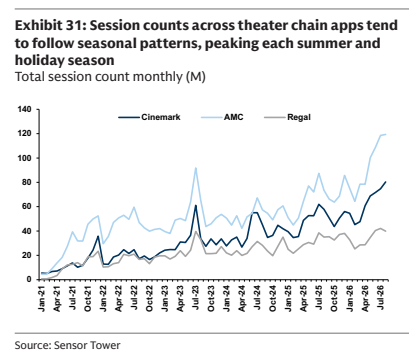
图7. 8月消费者对Cinemark高端特效厅的评价优于同行
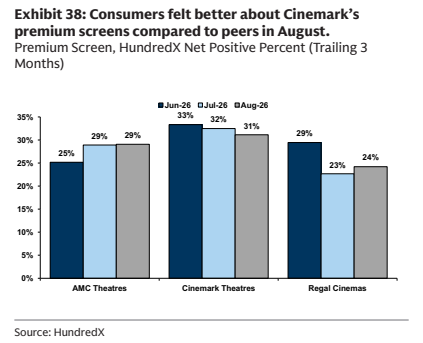
图8. 截至8月的季度国际票房同比(百万美元,2021-2026)
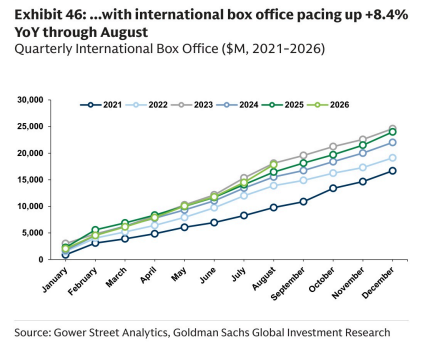
图9. 2026年二季度票房前十大电影的平均票房为2.31亿美元,而2025年二季度为2.00亿美元
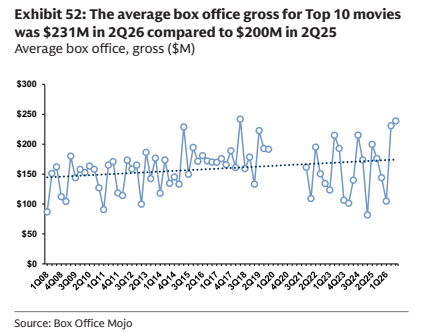
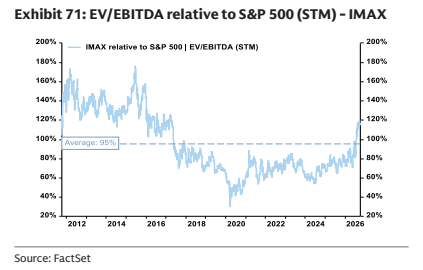
图11. EV/EBITDA相对标普500(STM)- IMAX