伯恩斯坦 欧洲饮料:核心要点来自伯恩斯坦第二届年度消费会议(CCH,CPR & RBREW)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦于本周早些时候举办第二届年度消费会议,与 Coca-Cola Hellenic(CCH)、Campari(CPR)IR 团队及 Royal Unibrew(RBREW)管理层交流,本报告为会议要点总结。 CCH 方面,能量饮料仍是核心增长引擎,过去十二个月约 25% 的品类消费者新进入该 segment,创新贡献约三分之一增长;公司预计 FY26 每箱 COGS 通胀为中个位数(年初为低个位数),超过 90% 的 FY26 投入成本已对冲;CCBA 收购后备考资本开支将高于当前 6.5% 至 7.5% 区间,资本开支在收购后数年内将高于 7.5%;俄罗斯业务约占集团销量和收入的 13%,仍就地管理并遵守制裁。 RBREW 方面,管理层预计本轮周期累计提价约 6%(今年约 3% 一次、2027 年初再一次),6-8% 的 EBIT 增长算法不变,与可口可乐在北欧的合作讨论仍在进行但无保证;公司持续推动自有品牌创新,意大利(Ceres、Lemonsoda)和国际业务(Faxe、Lemonsoda、麦芽饮料)是增长引擎。 Campari 部分正文未在本次文本中展开,仅提供财务预测表。 评级方面,截至 09/24/2026,CCH.LN 为 Outperform(最新目标价 5,500.00p)、CPR.IM 为 Outperform(最新目标价 €10.80)、RBREW.DC 为 Outperform(最新目标价 DKK540.00)。
主要观点
- CCH 能量饮料增长广泛且消费者基础扩大:过去十二个月约 25% 的品类消费者进入该 segment,创新贡献约三分之一增长,Monster 核心特许经营权持续增长,非洲采用 Predator、Fury 覆盖价值 segment、Monster 定位高端的梯级组合。
- CCH 能量饮料每箱收入更高,但因与 Monster 的协议结构,对利润率贡献不大。
- CCH 成本通胀上升:FY26 每箱 COGS 通胀为中个位数(年初为低个位数),主因能源成本上升;超过 90% 的 FY26 投入成本已对冲(PET 比铝和糖更难对冲),收入管理举措和效率是关键对冲工具。
- CCBA 交易体现对非洲长期机会的信心:以埃及成功整合为例,交易带来现成的 route-to-market 基础设施而非从零投资;资本开支将投向新产线、能量、冷柜、卡车等,交易后备考资本开支将高于当前 6.5% 至 7.5% 区间;目前仅坦桑尼亚市场尚待审批。
- CCH 俄罗斯业务约占集团销量和收入的 13%,以本土品牌运营并遵守制裁;俄罗斯消费者自战争开始以来持续承压,H1 26 未见重大变化。
- CCH 资本配置优先级:业务再投资第一(CCBA 收购后资本开支数年来首次高于 7.5%),其次为股息政策、选择性并购,最后为回购或特别股息;CCBA 交易融资评估含与不含俄罗斯两种情形均做过。
- RBREW 成本管理:管理层预计本轮周期累计提价约 6%,包括今年约 3% 一次提价和 2027 年初再一次;包装(尤其玻璃,能源成本占比高)是关键压力点;按 SKU 选择性提价,欧洲消费者压力明显小于美国,价格弹性背景更温和。
- 百事退出具战略破坏性,但 6-8% 的 EBIT 增长中期算法不变:公司正将创新投资转向自有品牌而非在合同到期前最大化百事销量;与后百事时代安排相关讨论仍在进行。
- RBREW 认为与可口可乐在北欧建立关系存在理性论据:可口可乐可即刻接入其现成的北欧 on-trade 网络并避免新增产能和行业过剩(丹麦和芬兰市场规模相对较小);讨论仍在进行,无保证结果。
- RBREW 创新与本土品牌驱动增长:软饮料持续抢占份额(更快创新周期与本地敏捷性),RTD 每升盈利显著高于啤酒且在北欧采用度最高;收购荷兰硬苏打品牌 GiG 并规模化是范例。
- 北欧以外业务是 RBREW 关键增长引擎:意大利为突出成功案例(Ceres、Lemonsoda 显著跑赢本地啤酒和软饮料市场),国际业务增长依托非洲 Faxe、Lemonsoda 特许经营权及更广国际市场的麦芽饮料;国际和西欧业务占比未来可能上升。
- Campari 正文讨论部分未包含在本次提供的 PDF 文本中,仅有资产负债表、分地区关键财务预测等表格;分地区表显示集团净收入从 Dec-25 的 3,052 百万欧元预计增至 Dec-30E 的 3,987 百万欧元,集团营业利润率从 20.8% 升至 24.3%。
论述逻辑
- 会议交流 → CCH:能量饮料广谱增长(约 25% 新消费者、创新贡献约三分之一)支撑品类信心,但每箱 COGS 通胀升至中个位数 → 公司凭超过 90% 已对冲的投入成本、收入管理和效率工具对冲;CCBA 收购复用埃及整合经验、获取现成 route-to-market → 备考资本开支高于 6.5% 至 7.5% 区间、CCBA 并入 COO 下辖新兴部门;俄罗斯(约 13% 销量和收入)维持本地合规运营;资本配置以再投资为先、资本开支高于 7.5%。RBREW:包装(玻璃)通胀 → 以约 6% 本轮累计提价(今年约 3%、2027 年初约 3%)叠加 SKU 级定价管理对冲,欧洲消费者负担轻于美国支撑温和弹性;百事退出造成短期固定成本与渠道规模压力 → 但 6-8% EBIT 增长算法不变,资源转向自有品牌;北欧可口可乐合作讨论仍在进行但无定论;增长引擎转向意大利、国际业务(Faxe、Lemonsoda、RTD)。Campari:正文未在文本中展开,表格预测显示集团收入与营业利润率逐年改善。三家标的截至 09/24/2026 均为 Outperform。
关键展望
- CCH:CCBA 交易仅坦桑尼亚市场尚待审批;CCBA 将向 CCH COO 直接汇报,可能并入 Emerging 分部报告;交易后备考资本开支将高于 6.5% 至 7.5% 区间,资本开支在 CCBA 收购后数年内高于 7.5%。
- CCH 财务预测:总资产负债表现金及等价物预计 2026E 为 3,600(百万欧元),2030E 降至 2,106;经营现金流预计从 2026E 的 1,568 增至 2030E 的 2,470。
- RBREW:下一轮约 3% 提价计划在 2027 年初实施;与可口可乐的北欧合作讨论仍在进行、无保证结果;与百事合同到期后的安排讨论保持活跃,战略灵活性为优先。
- Campari 预测:集团净收入预计从 Dec-26E 的 3,108 百万欧元增至 Dec-30E 的 3,987;集团有机营业利润增速预计 2026E 7.3%、2027E 10.2%,营业利润率 2026E 21.2% 至 2030E 24.3%。
- 风险(原文列示):无法实现 EBIT 利润率扩张;失去百事装瓶协议。
推荐标的
- Coca-Cola Hellenic(CCH.LN):Outperform,截至 09/24/2026 最新目标价 5,500.00p(2026/08/06);理由为能量饮料广谱增长、CCBA 非洲长期机会及资产负债表实力。
- Coca-Cola Hellenic(EEE.GA):Outperform,截至 09/24/2026 最新目标价 €64.10(2026/08/06)。
- Davide Campari-Milano NV(CPR.IM):Outperform,截至 09/24/2026 最新目标价 €10.80(2026/07/30);相关研究称其为烈酒板块首选(top pick in spirits)。
- Royal Unibrew(RBREW.DC):Outperform,截至 09/24/2026 最新目标价 DKK540.00(2026/04/22)。
关键图表
图1. CCH:利润表

图2. CCH:资产负债表

图3. CCH:现金流量表

图4. Campari利润表

图5. Campari现金流量表

图6. Campari分区域主要财务数据

图7. Royal Unibrew:利润表

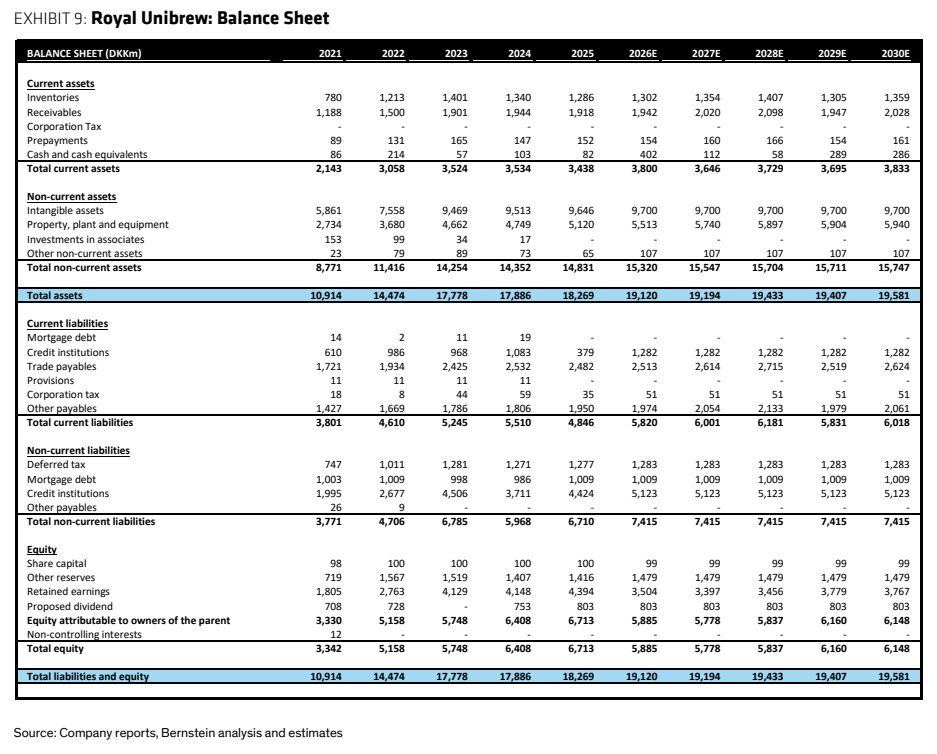
图8. Royal Unibrew:资产负债表