海外利率与大类资产配置周报:美债利率,短暂见顶还是危机前夜?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
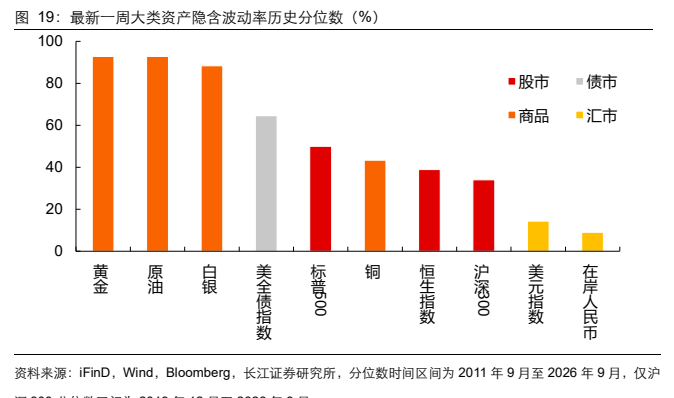
十年期美债利率近期上破5%,报告认为中长期美国政府收支缺口刚性叠加政党选举偏好,债务危机问题根源无法解决、长债供给仍将大幅扩张;同时日本货币政策正常化令套息交易成本抬升、全球流动性长期趋于收紧,长债利率或将继续抬升,而短期长端美债利率或趋于震荡,若短时间飙升或突破关键点位,不排除美联储和财政部插手救市。 报告指出长端利率上行本质是债务扩张问题:资本投入对美国GDP增长贡献接近一半(图1标注47%),仅联邦政府杠杆率单边上行,社保、医疗、国防和利息四大刚性支出短期难降,且因联邦收入依赖工资税与个人所得税、贫富差距扩大,AI革命难以成为财政解药。 需求端上,日本作为美债第一大海外持有国,若因日元持续贬值加大外汇干预可能需出售美元资产,日央行加息也使套息交易“便宜钱”逐步消失。 2025年中期以来标普500与10年期美债收益率的负相关性显著减弱,长端美债收益率正逐步脱离“无风险利率”范畴。 最新一周(9.14-9.20)大类资产涨跌互现:商品总览中白银领涨、原油领跌,分项中天然气领涨、棉花领跌,贵金属整体走强;股市日经225领涨、道琼斯领跌,A股整体走强而欧股多数下行;债市法国国债收益率领涨、德国领跌;汇市美元指数领涨、日元兑美元下跌;黄金、原油和白银隐含波动率分位数均在90%左右,商品波动率维持历史高位。
主要观点
- 十年期美债利率近期上破5%。报告判断:中长期美国政府收支缺口刚性叠加政党选举偏好,债务危机根源无法解决、长债供给仍将大幅扩张;短期长端美债利率或趋于震荡。
- 长端利率上行本质是债务扩张问题:过去美国经济增长主要依赖政府部门加杠杆,资本投入对GDP增长的贡献接近一半(图1标注47%),家庭与非金融部门杠杆率整体见顶回落,仅联邦政府杠杆率单边上行。
- 财政支出“四座大山”多为刚性:社保、医疗、国防和利息占比较高,其中医疗和利息明显抬升,短期内或难以下降,财政腾挪余地可能相对有限。
- AI革命难以成为财政解药:联邦收入主要依赖工资税和个人所得税,企业所得税占比相对有限、资本利得税受递延征税和较低税率约束,AI盈利扩张与资产升值难以同比例转化为财政收入;前1%尤其是前0.1%人群财富占比持续上升,技术红利更多体现为财富集中而非财政增收。
- 政党出于争夺选票拒绝对财政纪律进行重塑:减税或加福利都更符合选举激励,联邦拨款增速与选举回报存在正相关,赤字更可能在制度性激励下持续累积。
- 日央行加息叠加财政扩张预期,市场对日元和日债担忧加剧:2026年日本持续财政扩张,10年期国债收益率中枢持续抬升、美元兑日元同步上行;债务规模扩大加重利息负担并限制日央行大幅加息空间,日元因此承压。
- 日本货币政策正常化从需求端推升美债利率:日本长期位居美债第一大海外持有国、外汇储备中美债占比较高,若因日元持续贬值加大外汇干预可能需出售美元资产筹资;日央行加息令全球套息交易“便宜钱”逐步消失、全球流动性承压,是海外长债收益率集体上行的诱因之一。
- 2025年中期以来标普500与10年期美债收益率的30日滚动相关系数保持震荡,二者负相关性显著减弱、同涨同跌频率更高,长端美债收益率正逐步脱离“无风险利率”范畴。
- 最新一周(9.14-9.20)全球股市分化明显:日经225领涨、道琼斯领跌,A股整体走强(大盘下跌、小盘上涨,大盘成长表现优于大盘价值,上证50、沪深300下跌、中证1000上涨),欧股多数下行。
- 债市与汇市:最新一周全球债市收益率表现分化,法国国债收益率领涨、德国国债收益率领跌;汇市多数下跌,美元指数领涨,日元兑美元下跌。
- 商品市场涨跌互现:总览中白银领涨、原油领跌,分项中天然气领涨、棉花领跌,贵金属类整体走强;黄金、原油和白银隐含波动率分位数均在90%左右、商品波动率维持历史高位,而美元指数和在岸人民币波动率仍处历史低位。
- 报告提示三大风险:美国财政整顿超预期、日本货币政策正常化不及预期、基于历史的分析不代表未来表现。
论述逻辑
- 十年期美债利率上破5% → 供给端归因:美国增长靠政府加杠杆(资本投入贡献接近一半、仅联邦政府杠杆率单边上行)→ 支出端社保/医疗/国防/利息四大刚性难降 → 收入端税制依赖工资税与个税、AI红利难转化为财政增收、贫富差距扩大 → 政治端两党选举激励使赤字制度性累积 → 中长期长债供给大幅扩张、利率或继续抬升 → 需求端归因:日本货币政策正常化,第一大海外持有国潜在减持美元资产叠加套息交易“便宜钱”消失、全球流动性收紧,海外长债收益率集体上行 → 结果:长端美债收益率脱离“无风险利率”范畴、与美股负相关性减弱 → 短期判断:长端利率或震荡,若短时间飙升或突破关键点位,不排除美联储与财政部插手救市 → 最后以最新一周(9.14-9.20)全球股/债/汇/商表现及波动率分位数印证资产分化。
关键展望
- 短期:长端美债利率或趋于震荡;若短时间飙升或突破关键点位,不排除美联储和财政部插手救市。
- 中长期:全球流动性长期趋于收紧,长债利率或将继续抬升。
- 验证点一(美国财政):若减支、增税或福利改革等财政整顿力度超预期,可能缓解债务扩张压力与收益率上行压力,削弱报告关于流动性危机风险的判断。
- 验证点二(日本):若日本通胀和工资增长不及预期或金融市场波动促使日央行放缓加息,套息交易平仓与美债减持压力可能弱于预期,削弱全球流动性收紧及美债收益率上行判断。
推荐标的
- 报告未明确给出推荐标的:本篇为海外利率与大类资产配置点评报告,未覆盖个股或证券的评级与目标价,仅给出宏观利率与大类资产配置的方向性判断。
关键图表
图1. 美国各生产要素对 GDP 增长的贡献(%)
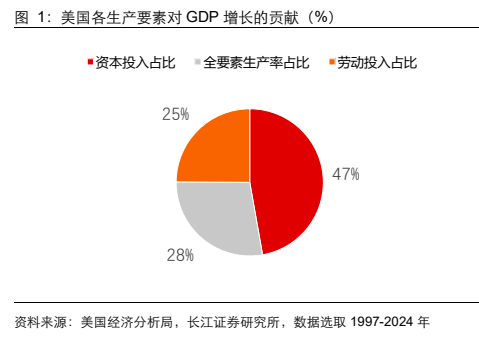
图2. 美国各部门杠杆率变化(%)
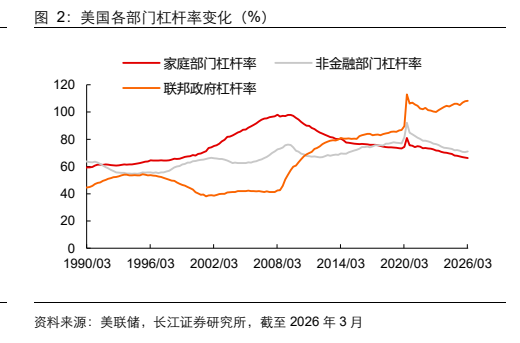
图3. 美国财政四大支出增速
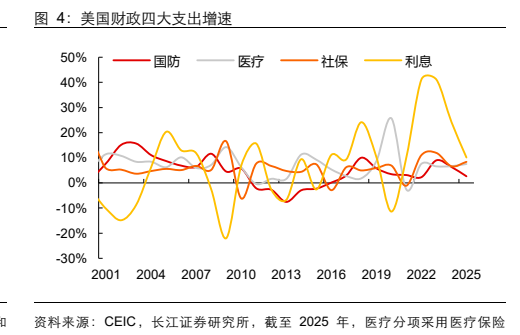
图4. 两党博弈下的财政赤字扩张
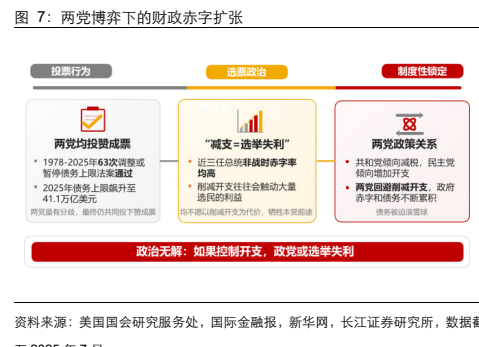
图5. 2026 年日本政府财政扩张的主要政策节点
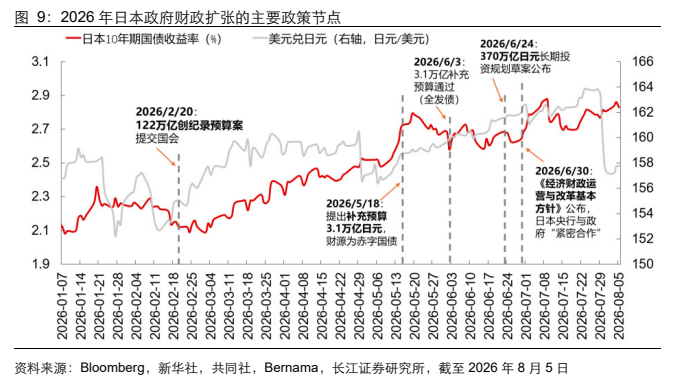
图6. 美债的海外主要持有国分布
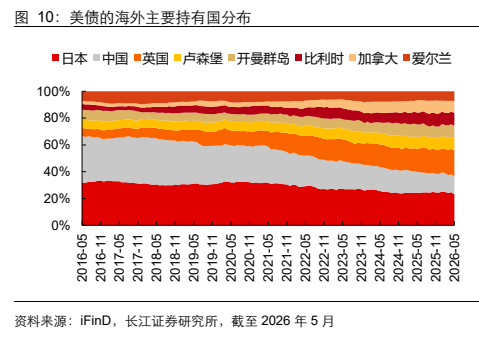
图7. 美债收益率与美股负相关性有所减弱
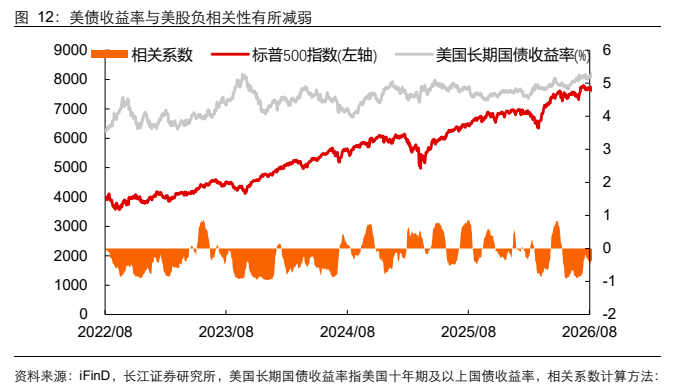
图8. 最新一周全球大类资产收益率一览(%)
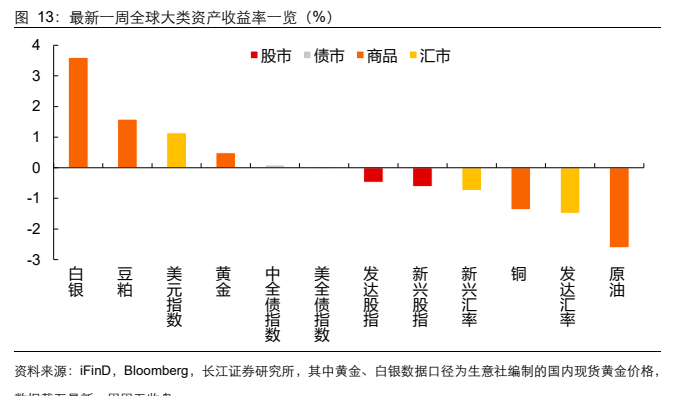
图9. 最新一周 A 股风格表现(%)
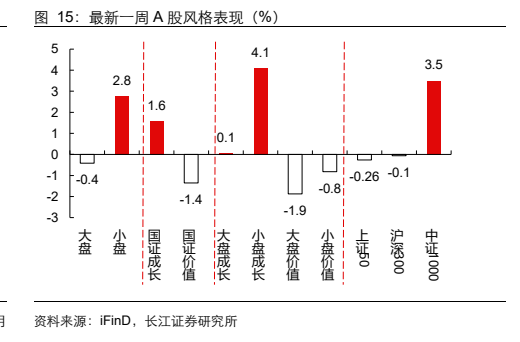
图10. 10 年期国债收益率最新一周变动及分位数
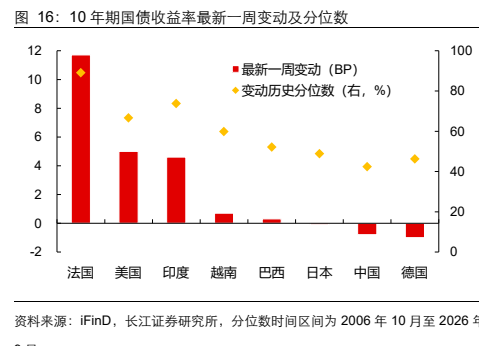
图11. 商品最新一周涨跌幅及分位数(%)
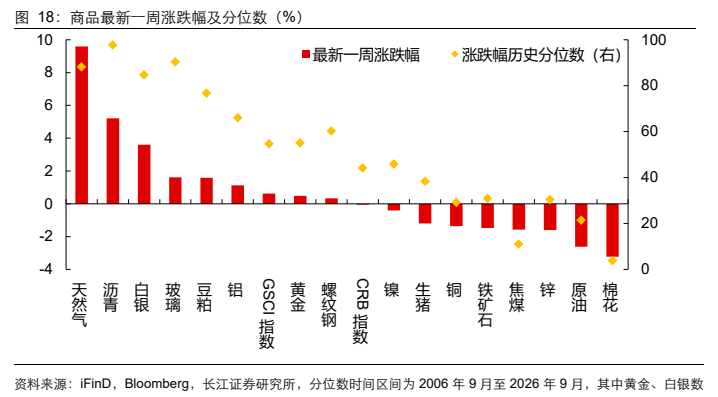
图12. 最新一周大类资产隐含波动率历史分位数(%)