摩根士丹利半导体周报:第8周财报——美光与CBRS预览
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在最新周报中聚焦第8周财报季,重点预览美光(MU)和CBRS相关标的。报告认为,美光受益于HBM和DDR5需求强劲,但传统DRAM/NAND价格承压;CBRS频谱拍卖可能为小型运营商带来增量机会。整体行业库存调整接近尾声,但终端需求复苏仍不均衡。
主要观点
- 美光(MU)FYQ2(截至2月)营收预计环比增长约8%,符合市场预期。
- HBM3E出货量环比翻倍,但毛利率受传统产品拖累,预计FYQ2毛利率约28%。
- 传统DRAM价格在PC/手机领域环比下降3-5%,NAND价格下降5-7%。
- CBRS频谱拍卖(Auction 108)将于3月启动,预计总成交额约5亿美元。
- 小型运营商和固定无线接入(FWA)服务商是CBRS主要竞标者。
- 行业库存天数已从峰值下降约15天,但渠道库存仍高于正常水平。
- AI服务器需求保持强劲,但非AI资本支出依然谨慎。
- 报告维持对美光的“增持”评级,目标价150美元。
- CBRS相关受益标的包括Crown Castle(CCI)和American Tower(AMT),评级均为“增持”。
- 风险包括传统产品价格下跌超预期和HBM良率爬坡延迟。
论述逻辑
报告从美光财报预览出发,指出HBM和DDR5需求强劲推动营收增长,但传统DRAM/NAND价格下跌压缩毛利率。同时,CBRS频谱拍卖为通信基础设施公司带来增量租赁收入。行业库存虽在改善,但终端需求(PC/手机)尚未全面复苏,因此整体半导体板块仍呈分化格局。
关键展望
- 美光FYQ3(截至5月)营收指引预计环比增长5-8%,毛利率有望回升至30%以上。
- CBRS拍卖结果将在3月底公布,若成交额超预期,可能提振相关基础设施股。
- 报告未明确给出其他时间窗口或价格目标。
推荐标的
- 美光(MU):增持评级,目标价150美元。理由:HBM和DDR5需求强劲,估值合理。
- Crown Castle(CCI):增持评级。理由:CBRS拍卖带来增量租赁机会。
- American Tower(AMT):增持评级。理由:受益于频谱拍卖和FWA部署。
关键图表
图1. CBRS:摩根士丹利预测
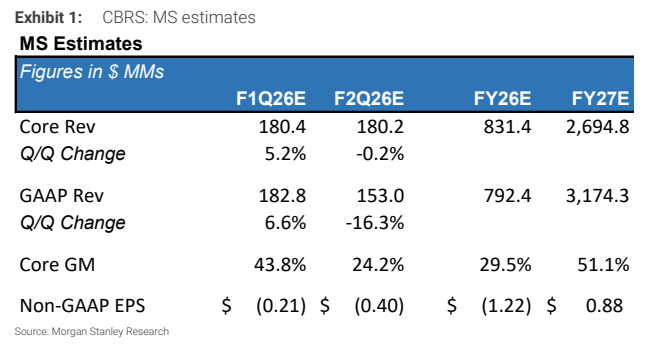
图2. 美光:摩根士丹利 vs. 市场一致预期
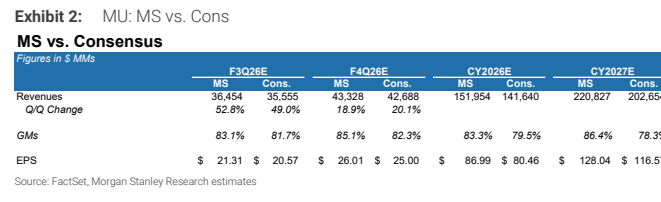
图3. 周度股价表现
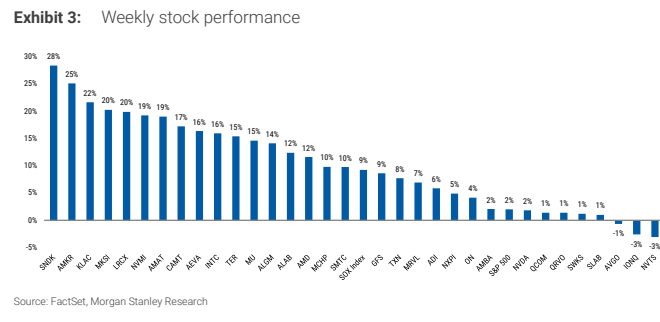
图4. 月度股价表现
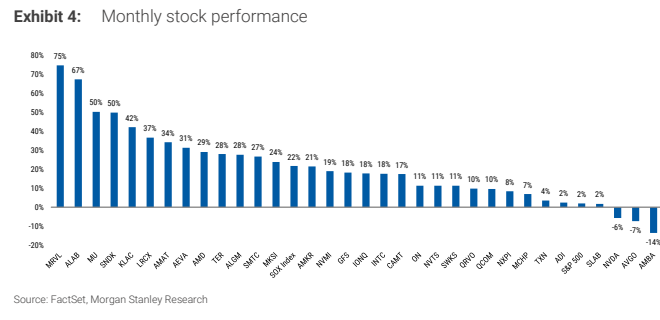
图5. 年初至今股价表现
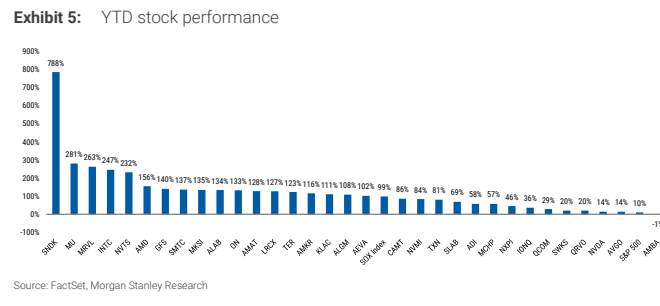
图6. 2026年6月22日至6月26日
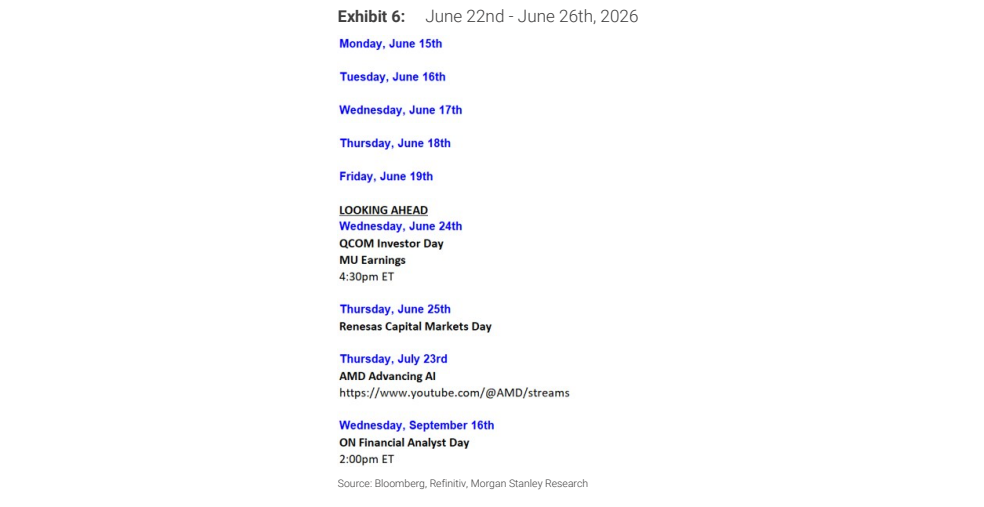
图7. 半导体:风险回报
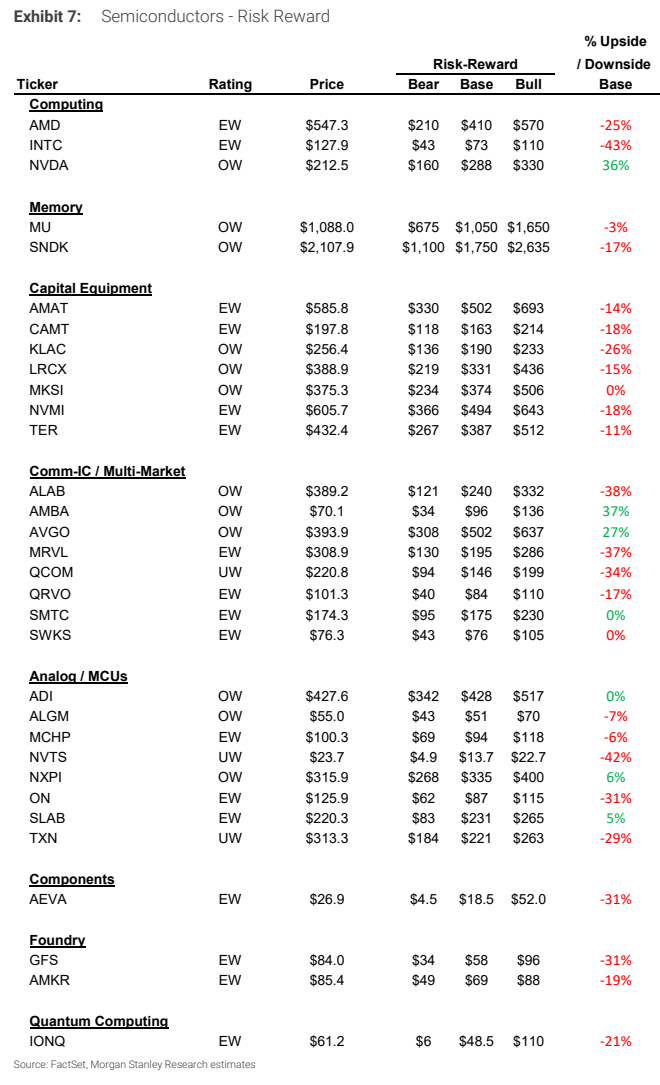
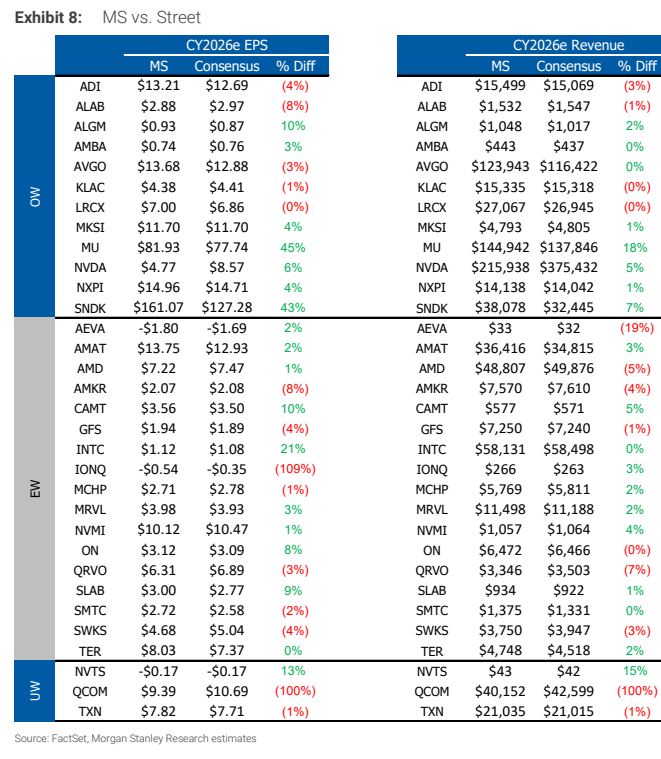
图8. 摩根士丹利 vs. 市场