国海证券 航空行业专题研究:航空货运需求稳增,客运票价转为增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告复盘了2026年7月航空行业供需及运营情况,指出航空货运受益于出口产品升级需求稳增,客运方面暑运旺季运力投放回升,票价同比增速在8月上半月由负转正。 尽管油价仍处高位,但航司成本压力较二季度有所缓解,且人民币汇率持续走强带来汇兑收益预期。 行业供给端新飞机交付周期拉长,运力净增长有限,预计供需改善将支撑航司盈利能力修复。 报告维持航空运输行业“推荐”评级,建议关注货运及客运龙头航司。
主要观点
- 航空货运需求稳增,运力增长有限
- 7月行业运力同比增长,客座率高位
- 暑运前期票价承压,8月上半月止跌回正
- 航司成本压力缓解,油价担忧消减
- 人民币汇率持续走强,利好航司汇兑收益
- 机队净增速放缓,六大航司合计净增4架客机
论述逻辑
- 行业供需改善(运力投放回升、客座率高位) -> 暑运需求回升支撑票价回正 -> 航油价格下调及人民币升值缓解成本压力 -> 航司盈利能力修复 -> 维持行业“推荐”评级。
关键展望
- 行业未来供给或持续收紧,需求稳增有望支撑票价持续回升
- 全年油价中枢有望上行
推荐标的
- 东航物流
- 春秋航空、中国国航、中国东航、南方航空、吉祥航空
关键图表
图1. 表1. 行业重点公司估值表(2026/8/21)
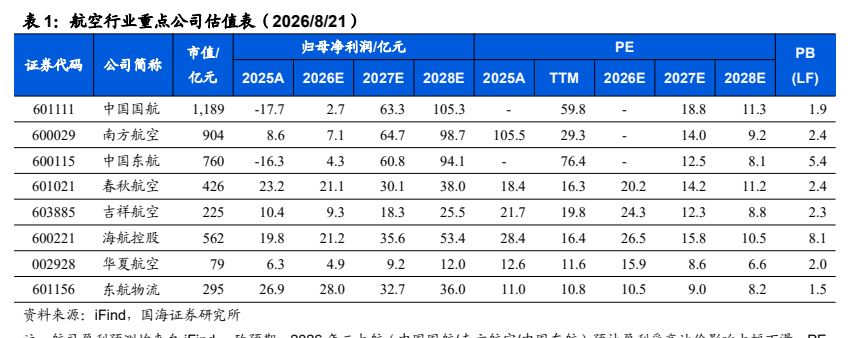
图2. 期+27.3%0+31.5%同期+2.7pct
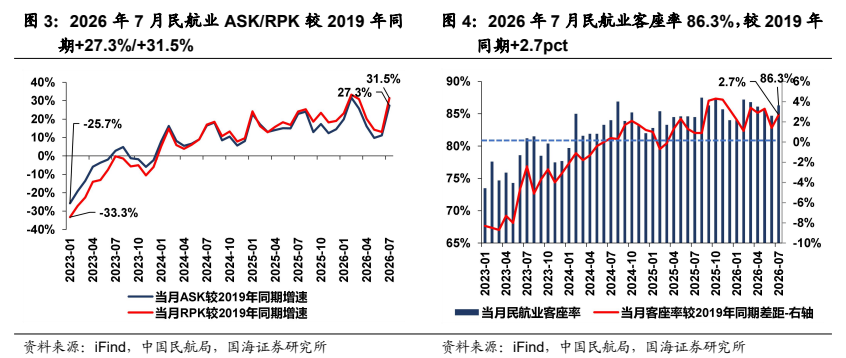
图8. 表4. 六家上市航司2026年7月末机队规模/架次
