华安证券 策略研究周度报告:成长行情年内节奏将如何演绎?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为美伊形势难言确定性好转、美联储加息预期继续扰动,外部风险干扰下市场共识较难凝聚,A股未来较长一段时间将处于震荡期,但年末吃饭行情可期,AI产业链尤其是上中游硬件方向是最优配置选择。 美国10年期国债收益率已突破5.1%、创2008年以来新高,复盘1990年以来六轮见顶回落经验,当前美国9月PMI初值58.4%显示经济仍具韧性、年内再次加息预期升温、长债回购规模上限仅60亿美元、通胀预期维持高位,短期尚不具备利率趋势性回落条件,中长期料高位运行甚至不断新高。 9月底中美元首会晤达成八点成果共识,提出构建“基于尊重、公平、对等的中美建设性战略稳定关系”,并在推进贸易理事会机制、达成对等降税安排、建立超级(人工)智能对话机制(11月举行下次对话)等方面释放积极信号。 报告按成长产业周期“三段式”框架定位,当前行情正处第二阶段中段震荡期后半程,震荡收敛预计再持续0.5-1个月,期间全A成交额或仍有缩量空间(6月下旬峰值3.76万亿元、9月中旬最低缩量至1.62万亿),但成长主线下跌风险可控、不会二次探底。 震荡收敛结束后,年内还将出现持续1个月左右的尾声加速上涨“吃饭行情”,成长风格涨幅有望达15%左右、产业主线行业有望达20%以上且表现占优。 配置上建议趁低位布局通信、电子等成长科技主线,并给出三条线索:AI上中游硬件(光模块、PCB、CPO、光纤、液冷、存储及半导体设备链、电源设备、数据中心)、AI下游应用(机械设备、机器人、游戏、软件)、以及仅作短期波动率平衡的银行、煤炭。
主要观点
- 市场观点为“耐心等待契机”:美伊形势与美联储加息预期扰动下市场共识较难凝聚,未来较长一段时间继续震荡,但年末吃饭行情可期。
- 美国10年期国债收益率持续新高:已突破5.1%、创2008年以来新高,报告判断短期尚不具备趋势性回落条件,中长期将保持高位运行甚至不断新高。
- 复盘1990年以来六轮美债收益率见顶回落:长端利率见顶通常伴随经济增长动能转弱、货币政策紧缩预期缓和或期限溢价下行,通胀预期回落的影响相对有限。
- 当前四大条件均不支持美债利率回落:美国9月PMI初值58.4%显示制造业和服务业高景气、年内再次加息预期升温、长债回购规模上限仅60亿美元支撑有限、美伊扰动下通胀预期维持高位。
- 9月底中美元首会晤达成八点成果共识,提出构建“基于尊重、公平、对等的中美建设性战略稳定关系”,后续中美在经贸、科技等领域存在较大合作空间。
- 会晤具体成果包括推进贸易理事会机制建设、对等降税、建立超级(人工)智能对话机制并于11月举行下一次对话,中美两军还同意尽快签署加强危机沟通与预防的谅解备忘录。
- 成长产业周期定位:今年4月初进入本轮第二阶段,历史三轮第二阶段持续7.5、8、8.5个月(平均8个月左右),本轮预计年底前结束;当前处中段震荡期后半程,仍有0.5-1.0个月。
- 震荡收敛期量能特征:全A成交额最低值较期初加速上涨期峰值缩减2/3左右,6月下旬全A成交额最高达3.76万亿元、9月中旬最低缩量至1.62万亿,后市成交量或仍有缩量空间。
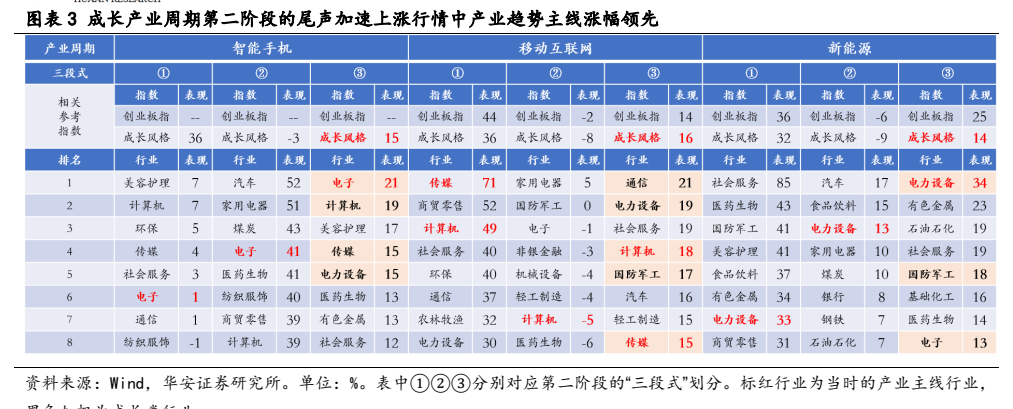
- 尾声加速上涨(吃饭行情)判断:震荡收敛结束后年内还有一波持续1个月左右的上涨,成长风格涨幅有望达15%左右、产业趋势主线行业有望达20%以上且表现占优。
- 配置结论:未来1个月左右震荡期内超额与绝对收益均较难实现,最优策略是趁低位布局通信、电子等成长科技主线的年末上涨机会,当前反弹机会大于下跌风险。
- 第一条主线:业绩持续验证、景气硬支撑的AI产业链尤其是上中游硬件最核心,包括光模块、PCB、CPO、光纤、液冷、存储及半导体设备链、电源设备、数据中心等,年内可期待尾声加速上涨、更远期可期待第三阶段拔估值行情。
- 第二、三条线索:AI下游应用(机械设备、机器人、游戏、软件等)有望承接资金外溢带来轮动机会;银行、煤炭可作波动率平衡(哑铃策略B端、煤价回升、高股息),但性价比在下降,仅可作短期平衡之选。
论述逻辑
- 复盘定锚 → 以1990年以来六轮美债利率见顶回落、以及成长产业周期“三阶段上涨”“两阶段调整”叠加第二阶段三段式(期初加速上涨-中段震荡-尾端加速上涨)的历史规律作为全部判断基准。
- 条件对照 → 经济韧性(PMI初值58.4%)+年内再加息预期升温+长债回购上限60亿美元+通胀预期高位 ⇒ 美债利率短期难回落、外部扰动延续。
- 外部扰动 ⇒ 市场共识难凝聚、较长一段时间处于震荡期,风格择时博取超额收益和绝对收益难度均较大。
- 周期定位 → 当前处第二阶段中段震荡期后半程,震荡收敛再持续0.5-1.0个月、全A成交或仍有缩量空间,但产业主线下跌风险可控、按历史规律不会二次探底。
- 规律外推 → 震荡收敛结束后进入约1个月尾声加速上涨,成长风格约15%、主线行业20%以上涨幅且占优 ⇒ 应趁震荡期提前低位布局。
- 主线映射 → 产业景气主线即电子、通信,对应AI产业链上中游硬件 ⇒ 落地为“AI硬件+AI下游应用+银行煤炭波动率平衡”三条配置线索。
关键展望
- 震荡收敛过程预计再持续0.5-1个月左右,此后年内将出现一波持续1个月左右的“吃饭行情”(尾声加速上涨)。
- 吃饭行情涨幅预期:成长风格有望出现15%、主线行业有望出现20%以上的可观涨幅,且主线行业表现占优。
- 美债利率趋势性下行的观察信号:大规模国债回购落地、经济增长明显走弱、加息预期边际缓和;在此之前长端收益率高位运行甚至不断新高或仍将持续。
- 本轮成长产业周期第二阶段行情预计年底前结束;中美超级(人工)智能对话机制下次对话安排在11月。
- 风险提示:美债违约危机实质性爆发、美伊形势持续反复扰动甚至扩大化、美联储货币政策紧缩预期持续扰动美股、海外芯片半导体估值消化持续担忧、成长风格历史演绎规律的局限性和学习效应偏差等。
推荐标的
- 报告为策略周报,未明确给出个股标的、评级或目标价,配置建议集中在行业与主线层面:总建议为趁震荡期低位布局通信、电子等成长科技主线的年末上涨机会,AI产业链尤其是上中游硬件方向为最优选择。
- 主线一:业绩持续验证、景气硬支撑的AI产业链尤其是上中游硬件,包括光模块、PCB、CPO、光纤、液冷、存储及半导体设备链、电源设备、数据中心等,为最核心方向。
- 主线二:AI下游应用有望成为资金外溢承接方向从而带来轮动机会,主要包括机械设备、机器人、游戏、软件等。
- 主线三:利用银行、煤炭进行波动率平衡(历史上科技行情震荡期多次成为哑铃策略B端、煤价回升、高股息加持),但性价比在下降,仅可作短期平衡之选。
关键图表
图1. 图表 1: 美国10年期国债收益率创2008年来新高
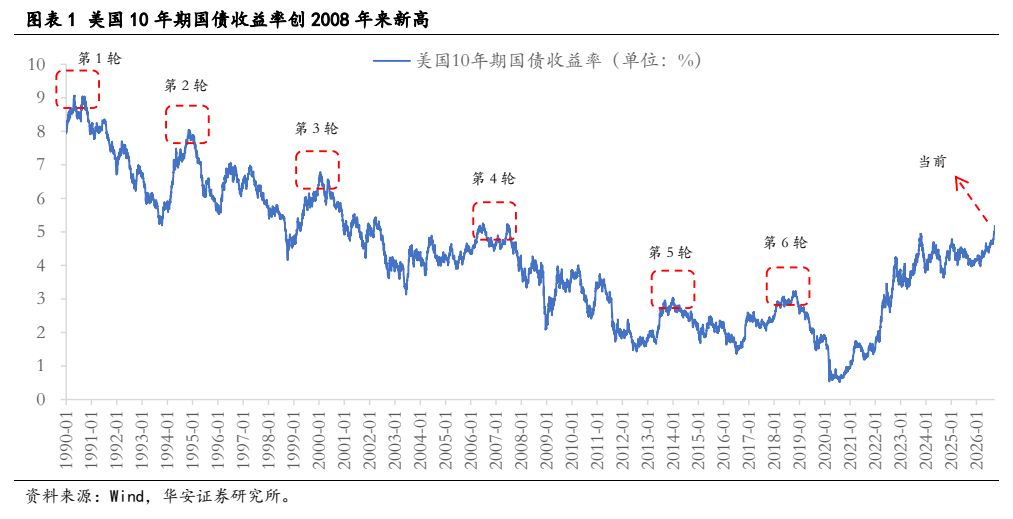
图2. 图表 2: 当前正处本轮成长产业周期第二阶段中段震荡后程,年末仍存尾端加速上涨契机
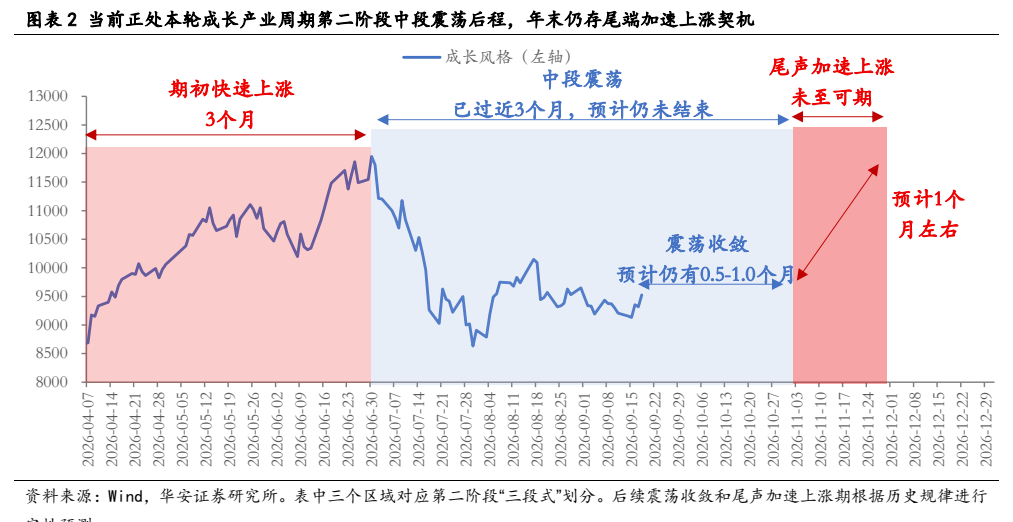
图3. 图表 3: 成长产业周期第二阶段的尾声加速上涨行情中产业趋势主线涨幅领先