摩根大通 新世界发展(0017)11 SKIES 的奇事;盈利好转但杠杆作用未得到改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
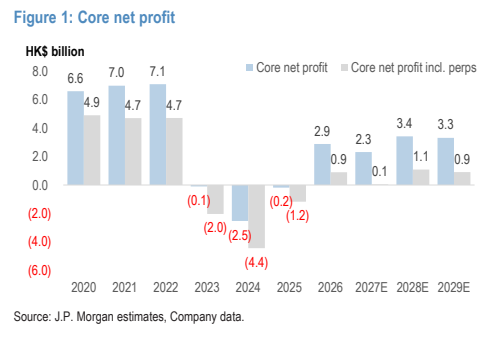
摩根大通对新世界发展(0017.HK)维持中性评级,目标价 HK$6.80(Jun-27),现价 HK$6.05(2026 年 9 月 30 日)。 FY26 是公司连续 3 年净亏损后核心净利首次温和转正(除永续后核心利润 HK$897mn,FY25 为亏损 HK$1,170mn),但市场焦点在 11 SKIES 提前终止:公司向香港机场管理局(HKAA)支付 HK$2.3bn 终止费,并确认 HK$18.3bn 净亏损,其中减值 HK$14.7bn、交收前后工程拨备 HK$1bn、CTFE 向 HKAA 发行期权的公允价值 HK$0.3bn。 报告认为提前终止移除重大悬顶,因为其解除了每年 HK$1.8bn 保底租金(或总收入 20%、可调至 30% 孰高)的义务,40 年租约合计高达 HK$72bn,甚至高于满租假设下 HK$1.5bn 的总租金收入估计。 更“离奇”的是控股股东 CTFE 向 HKAA 授予期权,可在终止日(2027 年 4 月 1 日)起三年内以 HK$2.25bn(隐含 HK$3/股)购入 750M 股(约 30% 股权),且条款要求一次性行使全部期权,暗示 CTFE 供股或注资的可能,构成摊薄风险。 尽管香港住宅市场改善带动盈利回升,信用指标未见改善(净负债/EBITDA 由 FY26A 的 19.7 升至 FY27E 的 26.4、FY29E 的 28.5),仍是投资者核心担忧;cap rate 敏感度显示当前 2.9% 若升至 7.0%,净负债率将达 329%。 总体看,永续券息递延、债务管理等多数负面已落地、违约风险随银行再融资成功而下降,但流动性压力缓解仍缺乏确凿证据,叠加摊薄与加息(利息费用 +HK$1 billion、+18%)风险,维持中性。
主要观点
- FY26 核心净利 3 年来首次温和转正:除永续后核心利润为 HK$897mn(FY25 为亏损 HK$1,170mn),口径为计入永续、剔除减值。
- 11 SKIES 提前终止:向 HKAA 支付 HK$2.3bn 终止费,并确认 HK$18.3bn 净亏损,包括 HK$2.3bn 终止费、HK$14.7bn 减值、HK$1bn 交收前后工程拨备、HK$0.3bn CTFE 向 HKAA 发行期权的公允价值。
- 提前终止属“短期痛、长期赢”:原协议下 NWD 须支付 HK$1.8bn 年度保底租金或相当于总收入 20%(可后续调至 30%)的租金孰高者,甚至高于满租假设下 HK$1.5bn 的总租金收入估计,终止解除对盈利和现金流的持续拖累。
- 项目背景回顾:NWD 曾以 HK$20 billion 取得 11 SKIES 至 2066 年的发展/营运权,保底租金在 40 年租约下合计 HK$72bn。
- 控股股东 CTFE 向 HKAA 授予期权:可在终止日(2027 年 4 月 1 日)起三年内以 HK$2.25bn(隐含 HK$3/股)购买 CTFE 所持 750M 股 NWD(约 30% 股权),前提是 CTFE 继续持有 >30%(当前 45%)且 HKAA 不成为单一最大股东。
- 由于条款要求 HKAA 一次性行使全部期权股份,暗示 CTFE 供股或注资的可能性,构成摊薄风险。
- 盈利改善并未带来信用指标改善:净负债/EBITDA FY26A 为 19.7、FY27E 26.4、FY29E 28.5,净负债/权益 FY26A 为 0.8,信用指标仍是投资者核心担忧。
- FY26 业绩分部:收入 HK$19,992mn(同比 -28%),租金 HK$3,410mn(+7%),物业销售 HK$3,983mn(-24%)。
- 违约风险已随成功的银行再融资和债务管理 exercise 而下降,但基本面仍无流动性压力缓解的确凿证据,故维持中性。
- 利率敏感度:加息将使利息费用增加 HK$1 billion(+18%,不考虑利息资本化的会计影响)。
- Cap rate 敏感度(当前 2.9%):cap rate 升至 4.0%/5.0%/6.0%/7.0% 时净负债率分别为 148%/199%/259%/329%,BVPS 分别下降 31%/47%/57%/65%。
- 估值:目标价 HK$6.80 基于 70% NAV 折让,为香港开发商中最低折让,反映持续流动性压力与更高杠杆;27E NAVPS 由 61.86 下调 5.1% 至 58.72;FY27E/28E/29E 调整后净利预测分别为 HK$51mn/HK$1,084mn/HK$903mn。
论述逻辑
- FY26 核心 3 年净亏损后温和转正(除永续后 HK$897mn)→ 但 11 SKIES 提前终止带来 HK$2.3bn 终止费与 HK$18.3bn 净亏损(含 HK$14.7bn 减值)→ 终止同时解除每年 HK$1.8bn 保底租金(40 年合计 HK$72bn、高于满租下 HK$1.5bn 租金收入估计)这一长期拖累,属结构性利好 → 然而 CTFE 向 HKAA 授予 750M 股(~30% 股权)期权(HK$2.25bn、隐含 HK$3/股)且须一次性行使,暗示 CTFE 供股或注资可能 → 引入摊薄风险 → 叠加加息令利息费用 +HK$1 billion(+18%)的敏感性、cap rate 上行对净负债率和 BVPS 的冲击,以及盈利改善但信用指标未改善(Net debt/EBITDA FY27E 26.4)→ 结论:永续券息递延、LME 等多数负面已落地、违约风险下降,但流动性压力缓解缺乏实证,目标价 HK$6.80(70% NAV 折让、为香港开发商中最低),维持 Neutral,仅当流动性压力缓解获坚实证据时才可能转更积极。
关键展望
- 期权窗口:HKAA 可在终止日(2027 年 4 月 1 日)起三年内行使 750M 股期权;因须一次性行使,CTFE 供股或注资可能成为后续关键变量。
- 盈利路径:报告认为 NWD 有望在未来几年实现温和正值净利;预测 FY27E/28E/29E 调整后净利分别为 HK$51mn/HK$1,084mn/HK$903mn。
- 评级上调条件:若 NWD 提供流动性压力缓解的坚实证据,评级可能转更积极。
- 风险提示:(1) 股份摊薄;(2) 加息导致盈利与流动性差于预期(利息费用 +HK$1 billion、+18%);此外 cap rate 由 2.9% 升至 7.0% 将令净负债率升至 329%、BVPS 下降 65%。
- 再融资时间表:图示 2026 年 10 月至 2031 年公共债券逐月到期(含永续下次赎回(含 step-up);不含贷款),最大单月到期 HK$9,772mn。
推荐标的
- 新世界发展(0017.HK):Neutral,目标价 HK$6.80(Jun-27),现价 HK$6.05(2026 年 9 月 30 日);理由:多数负面(永续券息递延、LME)已落地、违约风险下降,但流动性压力缓解缺实证,且存在摊薄与加息风险;BBG ANR(买|持有|卖)为 1|6|6;报告披露的评级历史显示评级自 2026 年 1 月 21 日起为 N(此前为 UW)。
- 分析师 Karl Chan Man Ho 的覆盖范围除新世界发展外,还包括 CK Asset Holdings (1113)、CK Hutchison Holdings (0001)、Hang Lung Properties (0101)、Henderson Land Development (0012)、Sino Land (0083)、Sun Hung Kai Properties (0016)、Swire Properties (1972)、Wharf REIC (1997)、Link REIT (0823)、Hongkong Land (HKLD.SI)、Jardine Matheson (JARD.SI) 及中国海外发展 (0688)、华润置地 (1109)、龙湖集团 (0960)、碧桂园 (2007)、融创中国 (1918)、世茂集团 (0813) 等共 32 只港/内房相关证券(本报告仅对 0017 给出评级与目标价)。
关键图表
图1. 核心净利润