德意志银行:德银 兰滨(LW.US)宏观复杂性下扭亏为盈持续进行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
蓝威斯顿(Lamb Weston)在2027财年第一季度迎来强劲开局,财报发布当日股价上涨7.5%。 北美业务再次证明,即便在充满挑战的需求环境下,更出色的执行力、客户关系和成本纪律依然能推动强劲销量,公司同时上调了营收与利润指引。 然而,国际业务仍处于改善过程中,欧洲需求疲软、工厂产能利用不足以及高结转土豆成本持续对业绩构成拖累。 为应对欧洲作物生长欠佳带来的更高投入成本,公司计划在国际业务中实施增量提价并推进网络优化,但德意志银行对其在宏观背景与竞争环境下的最终量价反应保持相对谨慎。 鉴于业绩超预期与指引上调,德意志银行将2027财年EPS预测由3.13美元上调至3.29美元,2027财年EBITDA预测上调至12.13亿美元,基于DCF模型将目标价从52美元微调至53美元,重申“持有”(Hold)评级。
主要观点
- 2027财年第一季度业绩表现强劲推动股价大涨,北美业务展现出执行力韧性并促使公司全面上调营收与利润指引。
- 国际业务复苏仍在进行中,受欧洲需求疲软、产能利用不足及高结转土豆成本拖累,公司计划通过提价与网络优化改善利润率。
- 北美业务后续增长基数抬高且快餐(QSR)客流依然受压,国际业务提价能否稳定营收成为未来关注核心。
- 2027财年第二季度财报与1月投资者日将成为评估国际业务复苏及长期战略框架的重要时间窗口。
- 德银将2027财年EPS预测上调至3.29美元,EBITDA预测上调至12.13亿美元,反映出更高的内生增长与略微下调的毛利率假设。
- 预测2027财年第二季度内生收入增长1.0%,EBITDA增长10%,受益于低成本土豆库存结转、国际产能利用率提高和基数偏低。
- 维持基于DCF估值法设定的目标价,由52美元上调至53美元,重申“持有”评级。
论述逻辑
- 北美业务超预期执行与指引上调驱动业绩向好 -> 欧洲弱需求、产能不足与高成本令国际业务承压并带来提价不确定性 -> 调高2027财年EPS和EBITDA预测但因宏观压制与复苏待验维持“持有”评级,目标价从52美元微调至53美元。
关键展望
- 催化剂与验证点:1月上旬公布的2027财年第二季度财报将检验国际业务复苏进展;1月下旬的投资者日将提供利润率、业务组合与资本配置的长期框架。
- DCF核心假设:长期正规化营收增速约+2.5%,正规化EBIT增速约+5.5%,WACC为9.5%,终值增长率为+1%。
- 上行与下行风险:上行驱动包括利润率改善下的更快营收复苏、成本节约超预期实现、自由现金流转化提升及并购可能;下行风险包括价格投入后销量依然疲软、供应链及ERP执行失误、固定成本去杠杆导致利润率恶化等。
推荐标的
- 蓝威斯顿(Lamb Weston, LW.US / LW.N):评级为“持有”(Hold),目标价从52.00美元上调至53.00美元(现价44.57美元,涨幅+2%);理由为北美强劲表现与指引上调提振信心,但国际业务复苏与提价成效仍需持续观察。
关键图表
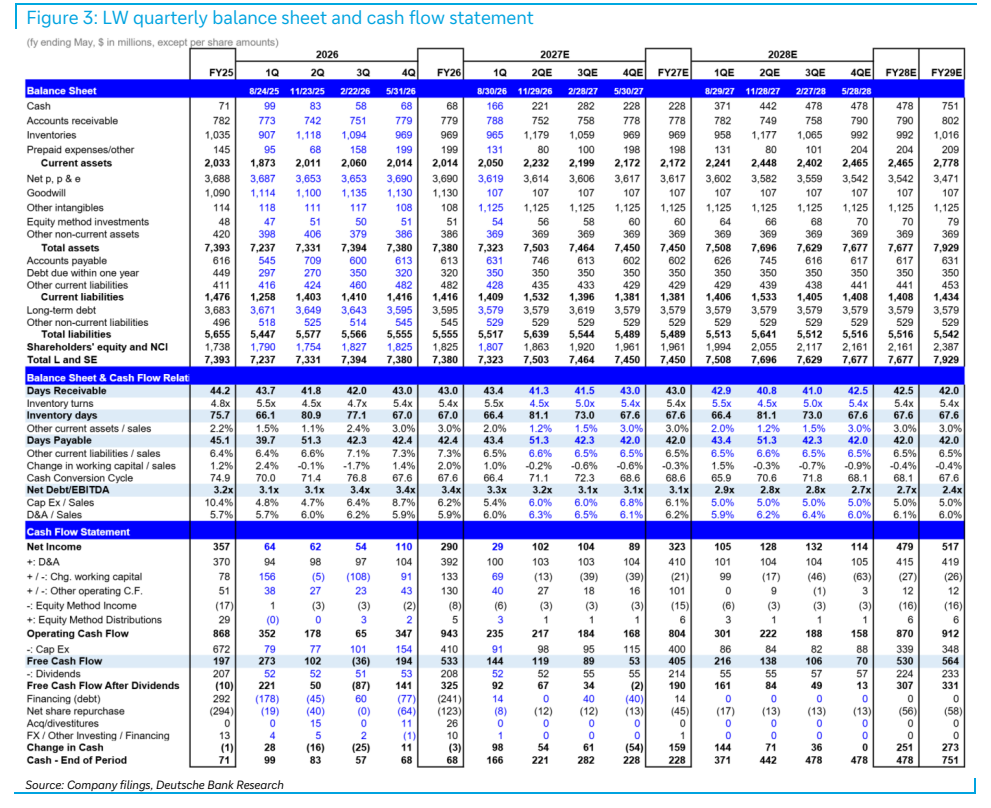
图1. 兰滨季度利润表
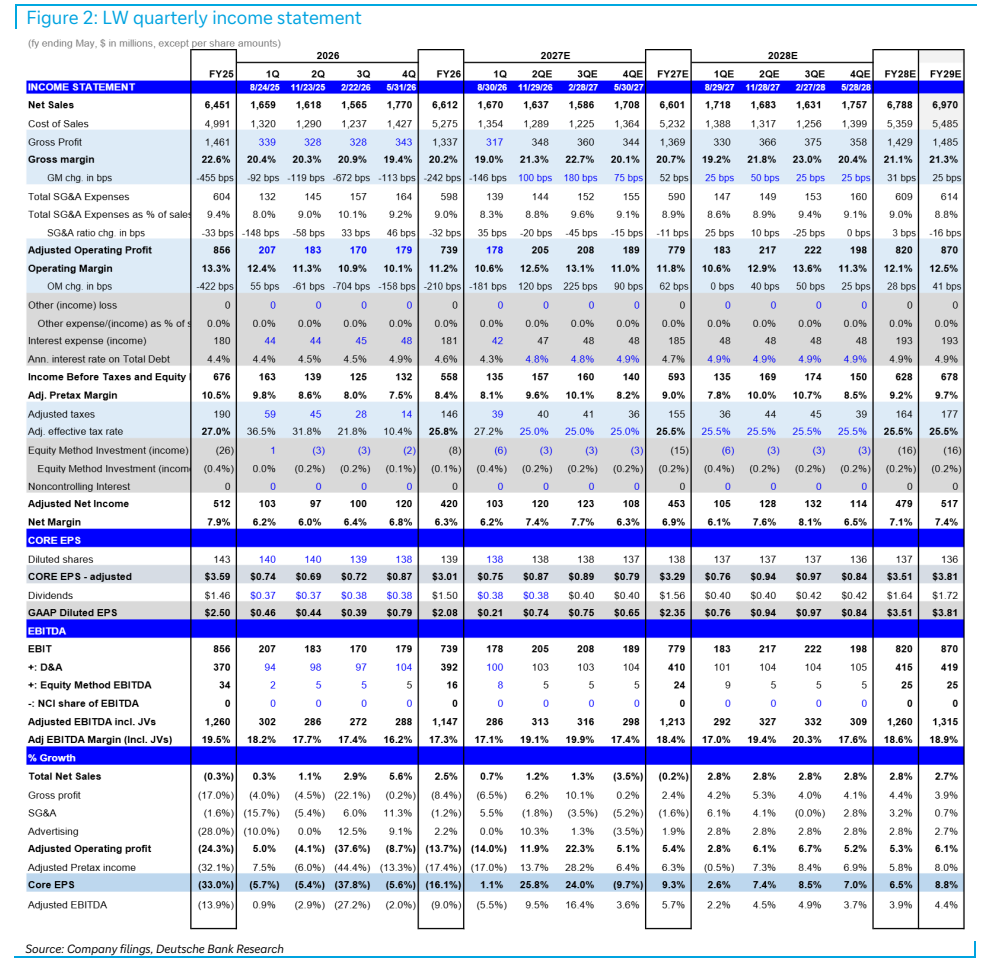
图2. 兰滨季度资产负债表和现金流量表