申万宏源 保险行业2Q26险资重仓点评:2Q26险资重仓市值qoq+7.9%,头部险企风格分化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告以保险公司位列A股上市公司前十大股东且剔除关联方持股为统计口径,显示2Q26险资重仓持仓市值达7130.87亿元,环比增长7.9%,全市场险资股票总配置规模达4.10万亿元,重仓股占整体股票配置比例17.4%。 按期间成交均价和期间持仓股数变化计算,2Q26单季净加仓1018.6亿元,创23年以来单季新高。 行业上,银行占比下降5.1pct至37.6%,公用事业、家用电器、电子分别升至11.8%、5.5%、5.0%;风格上,成长/价值合计占比18.2%/48.4%,大盘价值占42.8%仍为核心。 2Q26成长/价值分别加仓318.1/468.4亿元,其中大盘成长加仓257.5亿元、环比+182.6%,大盘价值加仓506.7亿元但环比-12.2%。 前十加仓个股合计净加仓687.4亿元,美的集团、中国核电、浦发银行分别获201.7/84.2/76.9亿元。 8家头部险企重仓总市值4824.35亿元、合计净加仓947.78亿元,但中国人寿、中国平安、中国太保、中国太平等机构在成长与价值上的配置方向明显分化。 报告认为财政部注资和保险法修订草案有助于资本补充、经营能力改善及中期维度股东回报提升,持续推荐中国财险、中国太保、中国人寿(H)、新华保险、中国平安、中国人保、阳光保险、中国太平。 风险包括长端利率下行、权益市场波动、大灾频发和监管政策影响超预期。
主要观点
- 险资A股重仓规模继续扩张:2Q26重仓持仓市值7130.87亿元,环比增长7.9%;全市场险资股票总配置规模4.10万亿元,重仓股占整体股票配置比例17.4%。
- 以期间成交均价和持仓股数变化计算,2Q26险资单季净加仓1018.6亿元,创23年以来单季新高。
- 行业配置仍以银行为压舱石,但2Q26占比大幅回落5.1pct至37.6%;公用事业、家用电器、电子市值占比分别上升1.9/2.4/2.1pct至11.8%/5.5%/5.0%。
- 按国证风格分类,2Q26成长/价值合计占比18.2%/48.4%,环比+1.9pct/-2.6pct;价值占比下降主要受中小盘价值减仓拖累。大盘价值占42.8%仍为核心,大盘成长占10.4%且升幅最大。
- 2Q26成长/价值分别加仓318.1/468.4亿元;大盘价值加仓506.7亿元仍为主力但环比-12.2%,大盘成长加仓257.5亿元、环比+182.6%,中盘价值和小盘价值分别减仓19.2/19.1亿元。
- 个股加仓兼顾红利底仓与成长弹性:2Q26前十加仓个股合计净加仓687.4亿元,美的集团、中国核电、浦发银行分别获201.7/84.2/76.9亿元净加仓。
- 8家头部险企2Q26重仓总市值4824.35亿元,合计净加仓947.78亿元,持仓扩张超过行业平均。中国平安持仓1171.50亿元、环比+17.4%;中国人寿持仓2469.0亿元、环比+19.4%;中国人保持仓114.79亿元、环比+144.4%。
- 头部险企风格分化显著:中国平安成长/价值占比14.7%/47.8%,呈大盘价值与大盘成长双主线;中国人寿成长/价值占比24.0%/56.0%,长期锚定大盘价值;中国人保成长/价值占比10.0%/30.8%,价值占比环比+28.2pct。
- 中国太保成长/价值占比58.7%/21.9%、2Q26分别加仓48.0/-10.3亿元,成长占比高;中国太平价值占比74.8%、2Q26价值加仓98.7亿元,价值占比高;新华保险持仓239.10亿元、环比-6.2%。
- 阳光保险持仓49.17亿元、环比+10.1%,2Q26成长/价值分别减仓3.9/0.7亿元;泰康保险持仓60.69亿元、环比-27.1%,2Q26成长/价值分别加仓8.7/25.8亿元,聚焦小盘价值。
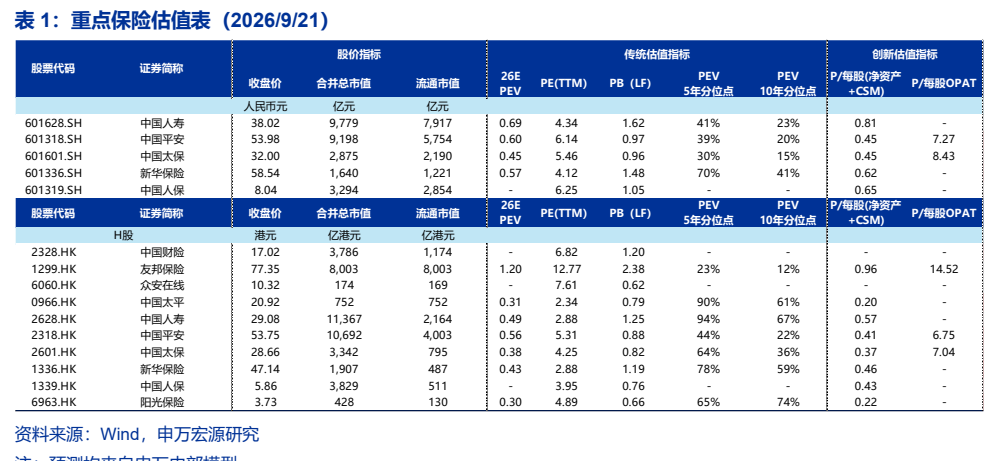
- 重点保险估值表显示,A股中国太保、新华保险、中国平安的26E PEV分别为0.45、0.57、0.60;H股中国人寿、阳光保险、中国太平的26E PEV分别为0.49、0.30、0.31,中国人保及中国财险对应栏位未列26E PEV数值。
论述逻辑
- 以前十大股东口径并剔除关联方持股统计险资重仓 → 2Q26重仓市值升至7130.87亿元、环比+7.9% → 单季净加仓1018.6亿元创23年以来新高 → 行业层面从银行向公用事业、家用电器、电子再平衡 → 风格层面成长占比边际提升,但大盘价值仍是核心 → 头部险企规模扩张超行业平均,同时在成长/价值赛道上显著分化 → 财政部注资与保险法修订草案改善资本补充及经营条件 → 持续推荐8家险企,同时提示长端利率、权益市场、大灾和监管政策风险。
关键展望
- 资本补充是报告提示的中期正面因素:财政部注资补充一级核心资本后,资本充足度提升有利于增强经营能力,并提升中期维度股东回报。
- 政策面关注保险法修订草案:报告称其将拓宽中小保险公司资本补充渠道、放松财险公司资本约束。
- 风险展望包括长端利率下行、权益市场波动、大灾频发以及监管政策影响超预期。
- 报告未明确给出目标价或未来验证窗口;估值表列示2026/9/21收盘价和预测估值指标,并注明预测均来自申万内部模型。
推荐标的
- 持续推荐中国财险(2328.HK):估值表对应2026/9/21 H股收盘价17.02港元,PE(TTM)为6.82、PB(LF)为1.20;推荐理由为资本补充改善经营能力,以及保险法修订草案放松财险公司资本约束。
- 持续推荐中国太保(601601.SH):2026/9/21 A股收盘价32.00元,26E PEV为0.45、PE(TTM)为5.46、PB(LF)为0.96。
- 持续推荐中国人寿(H股,2628.HK):2026/9/21 H股收盘价29.08港元,26E PEV为0.49、PE(TTM)为2.88、PB(LF)为1.25。
- 持续推荐新华保险(601336.SH):2026/9/21 A股收盘价58.54元,26E PEV为0.57、PE(TTM)为4.12、PB(LF)为1.48。
- 持续推荐中国平安(601318.SH):2026/9/21 A股收盘价53.98元,26E PEV为0.60、PE(TTM)为6.14、PB(LF)为0.97。
- 持续推荐中国人保(601319.SH):2026/9/21 A股收盘价8.04元,PE(TTM)为6.25、PB(LF)为1.05;估值表26E PEV栏位未列数值。
- 持续推荐阳光保险(6963.HK):2026/9/21 H股收盘价3.73港元,26E PEV为0.30、PE(TTM)为4.89、PB(LF)为0.66。
- 持续推荐中国太平(0966.HK):2026/9/21 H股收盘价20.92港元,26E PEV为0.31、PE(TTM)为2.34、PB(LF)为0.79。
关键图表
图1. 险资重仓 A 股持仓市值(亿元)及环比
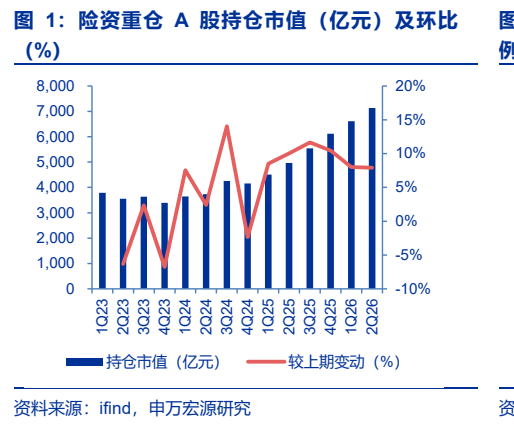
图2. 险资重仓 A 股持仓市值占险资股票配置规模比
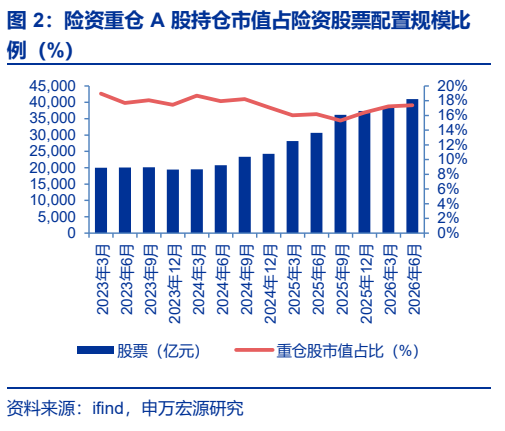
图3. 险资重仓 A 股行业市值结构(%)
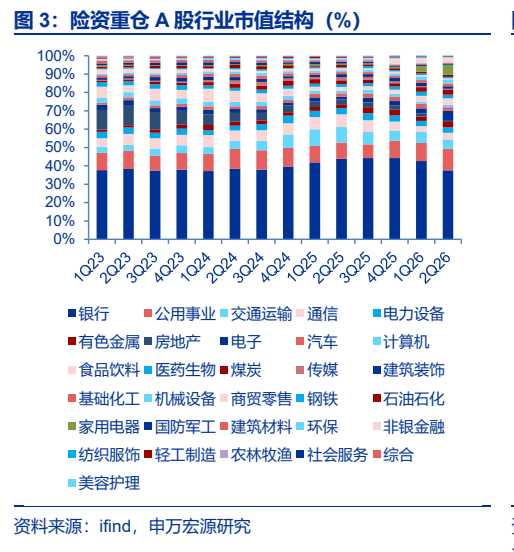
图4. 险资重仓 A 股行业净加/减仓结构(亿元)
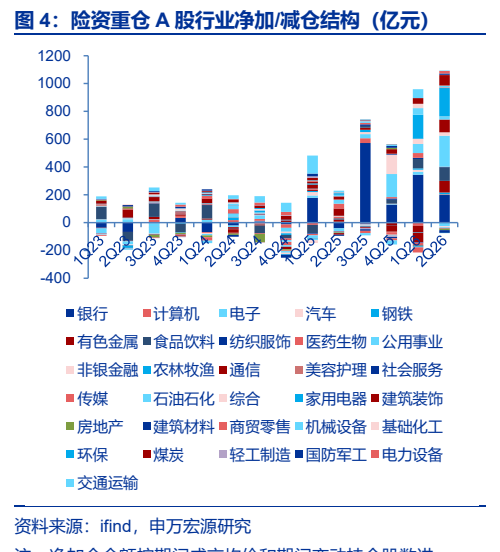
图5. 险资重仓结构(%)
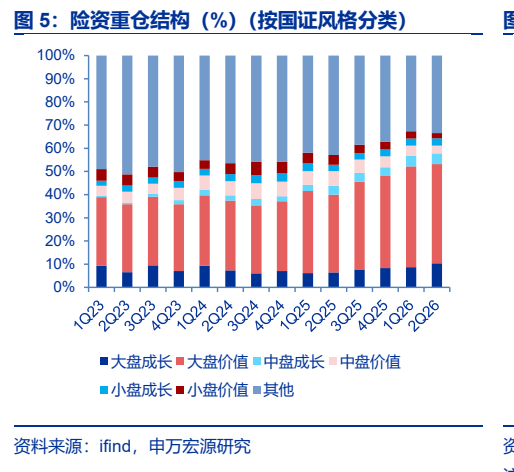
图6. 险资加仓规模(亿元)(按国证风格分类)
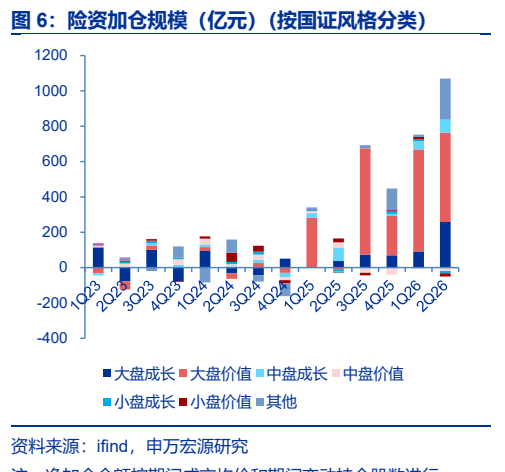
图7. 表 1: 重点保险估值表(2026/9/21)