光大证券 金属新材料行业高频数据周报:电碳价格本月下跌13%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
光大证券发布金属新材料行业高频数据周报,维持有色金属行业“增持”评级并继续全面看好金属新材料板块。 新能源车板块方面,电碳价格本月下跌 13%,本周碳酸锂和氢氧化锂价格分别为 13.44 万元/吨与 12.16 万元/吨,分别环比下跌 5.5%和 6.5%,硫酸钴与 523 型正极材料亦分别环比走低 2.06%和 1.8%。 军工新材料中电解钴价格回落至 28.20 万元/吨,环比下跌 0.4%,铼和铍价格保持平稳。 光伏新材料价格整体持平,多晶硅与 EVA 价格分别稳定在 5.07 美元/千克和 10,350 元/吨。 核电新材料方面,2026 年 8 月铀价环比上涨 2.7%至 71.09 美元/磅,锆铪系列产品价格保持平稳。 消费电子材料中四氧化三钴与钴酸锂价格分别下跌 4.91%与 3.8%,碳化硅价格环比上涨 1.6%,贵金属中铑价周度大幅下挫 8.8%。
主要观点
- 新能源车锂钴材料全线走低,碳酸锂本月累计下跌13%且毛利持续承压。
- 碳酸锂产量与库存环比双增,测算单吨毛利降至1.21万元/吨。
- 军工新材料电解钴价格小幅下滑,0级与4级海绵钛价差维持在0.70万元/吨。
- 光伏新材料价格全面走平,EVA价格仍处于2013年以来的较低水平。
- 天然铀价格8月实现反弹上涨,核级海绵锆及锆英砂等价格保持稳定。
- 3C消费电子钴盐价格普遍回调,四氧化三钴与钴酸锂出现明显走弱。
- 半导体材料呈现分化,碳化硅环比上涨而镓、铟价格出现回落。
- 贵金属材料中铑价大幅下跌,铂价上涨而铱价微幅回调。
论述逻辑
- 锂电产业链供给与库存处于高位导致电碳价格月度下跌13%,但中长期随着储能贡献新增量及上游供给释放节奏放缓,锂价中枢有望重新抬升。
- 核电产业需求持续增长叠加全球天然铀供给增量受限,直接推动8月铀价环比上涨2.7%,带动天然铀板块景气向上。
- AI算力与终端需求拉动锡消费,伴随行业显性库存近2个月持续去化,推导锡价后续有望维持上行态势。
关键展望
- 天然铀供给增量有限且核电需求保持增长,后续天然铀价格有望持续上行。
- 锡显性库存已持续去化近2个月,在AI应用需求带动下后续锡价有望继续上行。
- 储能领域将持续贡献锂需求新增量,叠加锂资源供给端释放节奏放缓,预计锂价中枢有望获得抬升。
- 行业面临资讯机构数据不全面不准确、细分品种需求测算偏差及企业经营不善等下行风险。
推荐标的
- 中国铀业:建议关注。看好逻辑为天然铀供给增量有限,核电需求持续扩张带动天然铀价格上涨。
- 锡业股份:建议关注。看好逻辑为锡库存连续两个月去化,叠加AI领域带来明确需求增长点推动价格上行。
- 赣锋锂业:建议关注。看好逻辑为储能贡献新增量需求且供给释放节奏有所放缓,锂价中枢未来有望抬升。
关键图表
图1. 表 1: 六大新兴产业材料价格汇总表
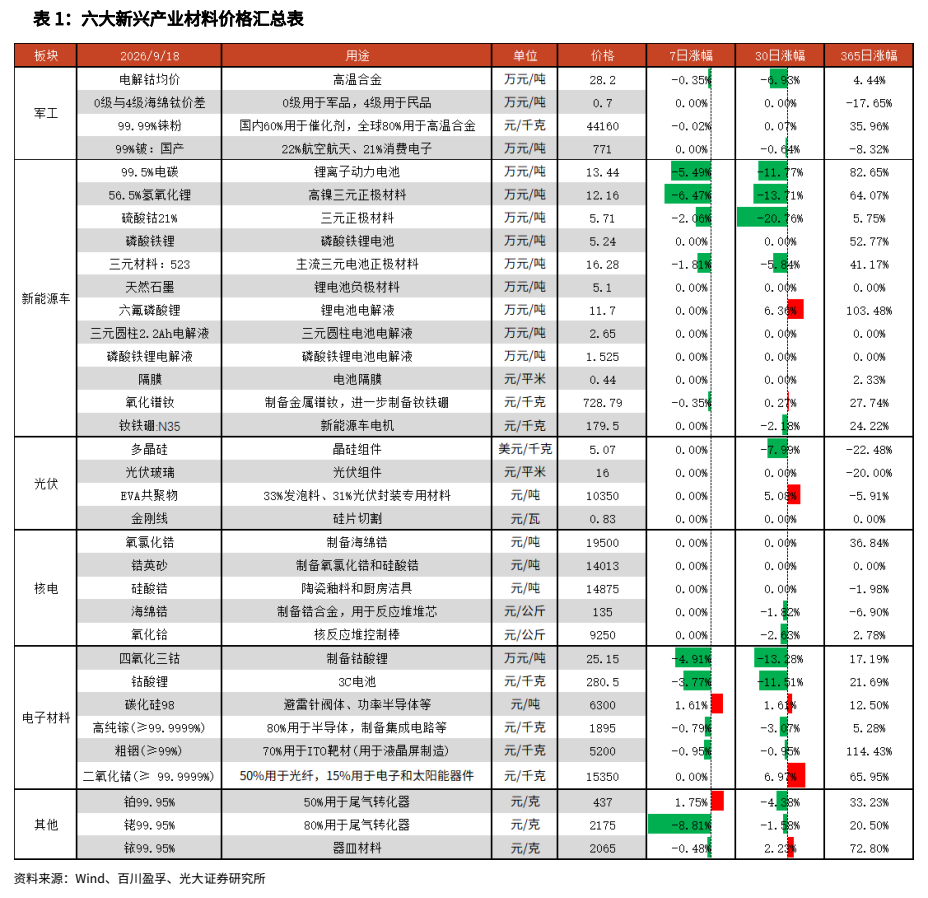
图2. 国产 99%铍价格(万元/吨)
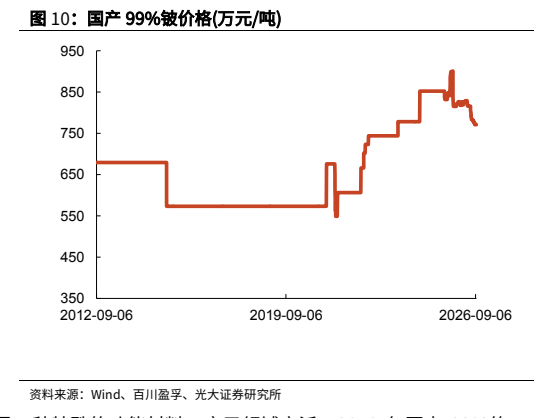
图3. 硫酸钴毛利和毛利率

图4. 六氟磷酸锂周库存(吨)
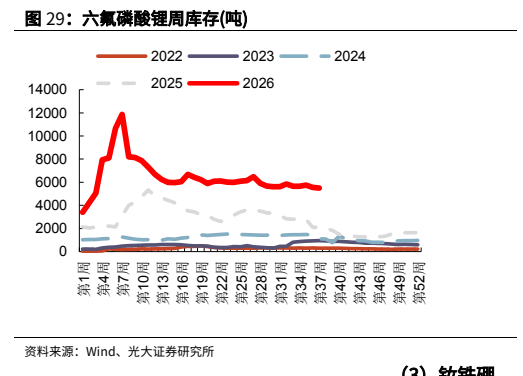
图5. 氧氯化锆价格(元/吨)

图6. 四氧化三钴毛利和毛利率(右)

图7. 二氧化锗价格(元/千克)

图8. 全球钨矿产量(吨)
