摩根大通 莱纳斯切入点,澳大利亚矿业公司第三季度回顾,中国暂停产品出口,Ampol Evie收购,MP Materials Call,Kpler 因中东出口
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告汇总了能源与矿业领域的最新动态,重点关注莱纳斯(Lynas)的收购价值、澳大利亚矿业公司的估值修复机会以及全球能源供应的波动。 受地缘政治紧张局势影响,布伦特原油价格上涨,同时中国暂停产品出口及美国柴油库存下降加剧了市场供应担忧。 摩根大通分析师建议在矿业板块中增加敞口,并向多元化及铜矿资产倾斜。 此外,报告还涵盖了Ampol的收购案、稀土行业会议要点及多项能源与材料领域的公司业绩前瞻。
主要观点
- 莱纳斯(Lynas)收购Meteoric资产被视为积极信号,当前股价回调提供了良好的切入点。
- 澳大利亚矿业公司估值在回调后具有吸引力,建议增加敞口并偏向多元化及铜矿资产。
- 摩根大通上调了长期铜价预测至6美元/磅。
- 中国暂停产品出口、俄罗斯延长出口禁令以及美国柴油库存下降,导致炼油行业消息面偏向看涨。
- Ampol宣布以2.25亿澳元收购Evie,旨在实现2030年后的电动汽车业务多元化。
- 美国柴油库存上周下降225.1万桶,降幅远超预期的20万桶。
论述逻辑
- 地缘政治风险(中东局势)导致原油溢价上升 -> 供应端受限(中国出口暂停、俄罗斯禁令、美国库存下降) -> 炼油行业看涨 -> 矿业板块估值回调提供买入机会 -> 摩根大通通过上调铜价预测及推荐多元化矿企来优化投资组合。
关键展望
- 莱纳斯(Lynas)预计在2026年11月年度股东大会前任命新CEO,并于2026年获得Caldeira安装许可证。
- 莱纳斯(Lynas)Caldeira项目预计在2028年底至2029年初实现首次生产。
- 摩根大通将于10月6日举办MP Materials电话会议。
推荐标的
- 莱纳斯(Lynas Rare Earths):维持超配(Overweight),目标价19澳元。
- 必和必拓(BHP):维持超配(Overweight),因其铜杠杆率更高且拥有增长管线。
- 力拓(RIO):维持超配(Overweight)。
- Sandfire Resources(SFR):上调至超配(Overweight)。
- South32(S32):维持中性(Neutral)。
- Boss Energy(BMN):上调至超配(Overweight)。
- Paladin Energy(PDN):上调至中性(Neutral)。
- Whitehaven Coal(WHC):维持超配(Overweight)。
关键图表
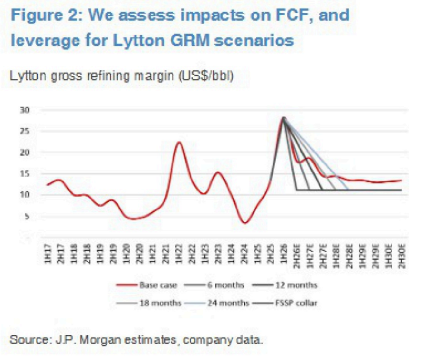
图1. 我们评估Lytton GRM情景对自由现金流(FCF)和杠杆的影响