瑞银 亚太科技策略:2026年9月行业关键洞察 v2:AI需求暂无减弱迹象
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在 2026 年 9 月的亚太科技策略报告中指出,当前并未观察到 AI 需求减弱的迹象。 AI 基础设施扩张持续推动先进制程、高带宽内存(HBM)及先进封装需求的激增,预计各类定制 ASIC 与其他产品的 CoWoS 晶圆总需求将从 2025 年的 4719.14k 扩产至 2026 年的 7096k,并在 2027 年达到 13745k 规格单元规模。 半导体资本开支周期保持上行,预计全行业资本开支将在 2026 年同比大增 46% 达到 2901.64 亿美元,其中晶圆制造设备(WFE)开支同比减少 36% 达到 1580 亿美元(该两项开支的具体数字无法从所给文本确认)。 此外,AI 服务器拉动下被动元器件和高端载板(FC-BGA/ABF)出现供需吃紧及均价上涨预期,例如三星电机 2026 年和 2027 年综合 MLCC 均价预计将分别同比上涨 20% 和 47%。 而在消费电子端,内存成本上涨导致 Android 阵营面临出货压力,但台达电等电源供应商则显著受益于 AI 基础设施的强劲 TAM 扩张。
主要观点
- 云端与 AI 巨头自主 ASIC 与加速器需求强劲,CoWoS 封装晶圆需求在 2025 至 2027 年呈倍数级扩张。
- 全球半导体资本开支预计在 2026 年同比增长 46% 达到 2901.64 亿美元,晶圆制造设备(WFE)投资达 1580 亿美元。
- DRAM 市场位元出货预计在 2026 年同比增长 27.2%,三星、SK 海力士和美光继续占据核心供给份额。
- 三星电子 NAND 业务预计在 2026 年实现营业利润 112.091 万亿韩元,营业利润率升至 71.6%。
- SK 海力士 12 个月目标价维持 3,000,000 韩元,自由现金流收益率预计在 2026 年达到 14.1%、2027 年达 23.8%。
- DI Corporation 预计 2026 年收入达 5620 亿韩元、营业利润 890 亿韩元,2027 年进一步增至 7040 亿韩元。
- ISU Petasys 2026 年总收入预计同比增长 54% 达到 1.672 万亿韩元,营业利润达到 3590 亿韩元。
- LG 电子预计 2026 年营业利润达到 4.497 万亿韩元,营业利润率为 4.6%。
- 三星电机受 AI 服务器 MLCC 及 FC-BGA 需求推动,综合 MLCC 均价在 2026 和 2027 年预计分别同比增长 20% 和 47%,目标价 270 万韩元。
- 台达电 AI 基础设施占销售比重超过 50%,2025-2030 年 AI 服务器电源 TAM 将以 69% 的复合增长率升至 911 亿美元,目标价 NT$2,750。
- 德赛电池因手机电芯+模组能力落后及客户削减订单,被给予卖出评级,目标价 21 元人民币。
论述逻辑
- 云端巨头与科技巨头持续部署定制化 ASIC/GPU(谷歌 TPU、亚马逊 Trainium、Meta MTIA、OpenAI Titan 等)驱动 CoWoS 先进封装与高带宽内存(HBM3E/HBM4)需求急剧扩大。
- 算力密度大幅提升进一步带来严苛的供电与功耗挑战,推动机架级电源架构向高压演进,催化台达电等供应商在 911 亿美元 TAM 中维持约 40% 份额。
- 先进制程与封装的供不应求推动全球晶圆厂与存储厂商大幅追加设备与厂房投资,带动半导体资本开支与半导体设备销售扩张。
- 内存价格上涨与供给受限同时传导至下游终端,虽然旗舰产品具备一定转嫁能力,但 Android 手机等传统消费品面临成本挤压与需求调整。
关键展望
- 台达电短期受电源 IC 供应吃紧影响,预计 2026 年第三季度环比增长 10-12%,第四季度及 2027 年第一季度随新平台放量将提速至双位数环比增幅。
- ASML 预计 2026 年交付 65 台 0.33 NA EUV 和 5 台 0.55 NA High-NA EUV,到 2027 年 EUV 交付量将分别上升至 88 台和 6 台。
- 三星电机预计在 2026 下半年起迎来高阶 MLCC 长期供需紧张,并在 2027-2028 年逐步释放越南与韩国的 ABF 载板产能。
- 德赛电池计划至 2027 年底投资最多 25 亿元人民币扩张消费软包电芯产能(一期目标 6000 万只),但短期客户订单能见度有限。
推荐标的
- SK 海力士(000660.KS):买入,目标价 3,000,000 韩元(现价 1,857,000 韩元)。
- 三星电机(009150.KS):买入,目标价 2,700,000 韩元,主要因 AI 服务器用 MLCC 和 FC-BGA 载板需求增长拉动利润率抬升。
- 台达电(2308.TW):重点买入(Key Call Buy),目标价 2,750 新台币,作为服务器电源核心龙头受益于 AI 服务器电源市场规模扩容。
- 德赛电池(000049.SZ):卖出,目标价 21.00 元人民币,由于核心智能手机业务在电芯一体化竞争中落后且受内存通胀压制。
- 优真科技(Eugene Technology,084370.KQ):买入,现价 140,400 韩元。
- 世芯-KY / 创意电子(Global Unichip,3443.TW):买入,现价 7,615 新台币。
- 环球晶圆(GlobalWafers,6488.TWO):买入,现价 931.00 新台币。
- 家登精密(Gudeng Precision Industrial,3680.TWO):买入,现价 548.00 新台币。
- 韩美半导体(Hanmi Semiconductor,042700.KS):卖出,现价 236,500 韩元。
- 鸿海精密(Hon Hai Precision,2317.TW):买入,现价 250.00 新台币。
- 群创光电(INNOLUX Corporation,3481.TW):卖出,现价 50.40 新台币。
- ISU Petasys(007660.KS):买入,现价 110,300 韩元。
- 长电科技(JCET Group,600584.SS):买入,现价 72.22 元人民币。
- 大立光(Largan Precision,3008.TW):卖出,现价 6,400 新台币。
- 联发科(MediaTek Inc.,2454.TW):买入,现价 5,010 新台币。
- 北方华创(NAURA Technology Group,002371.SZ):买入,现价 676.61 元人民币。
- 南亚科技(Nanya Technology,2408.TW):买入,现价 516.00 新台币。
关键图表
图1. 评级、现价、目标价及涨跌空间

图2. AI服务器需求
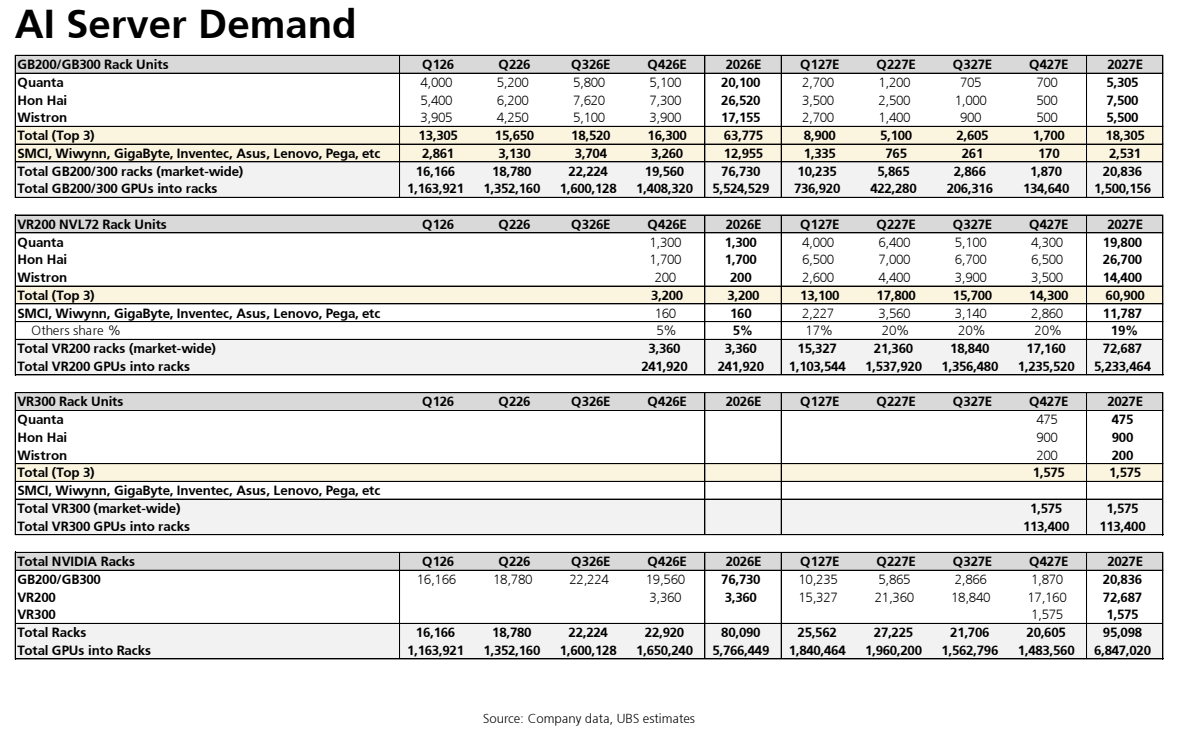
图3. 各代HBM容量(GB)
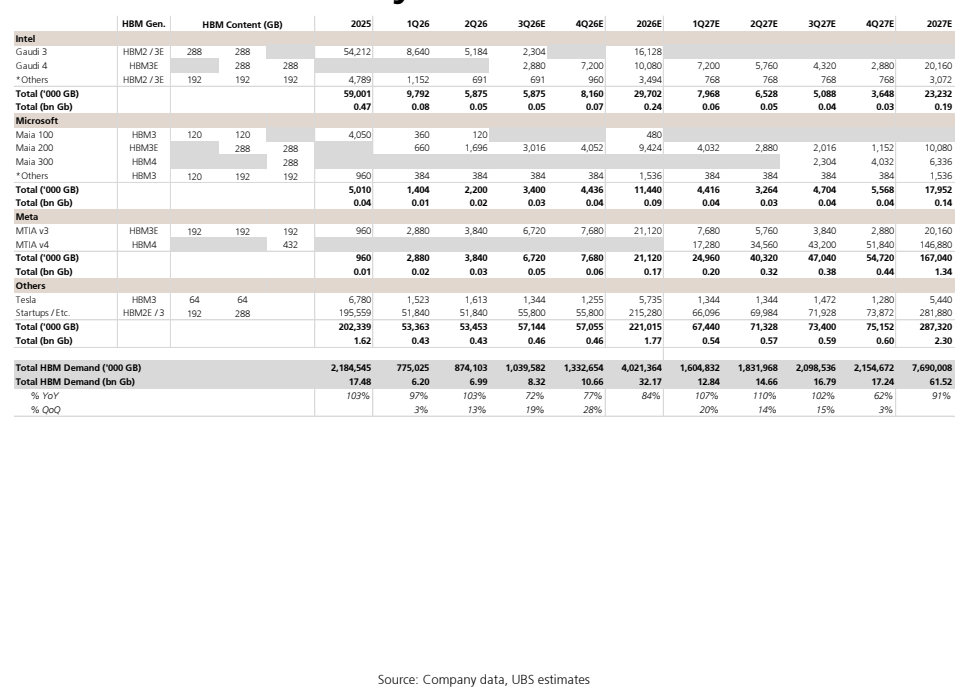
图4. WFE支出汇总(百万美元)

图5. (十亿韩元)瑞银预测与市场预期
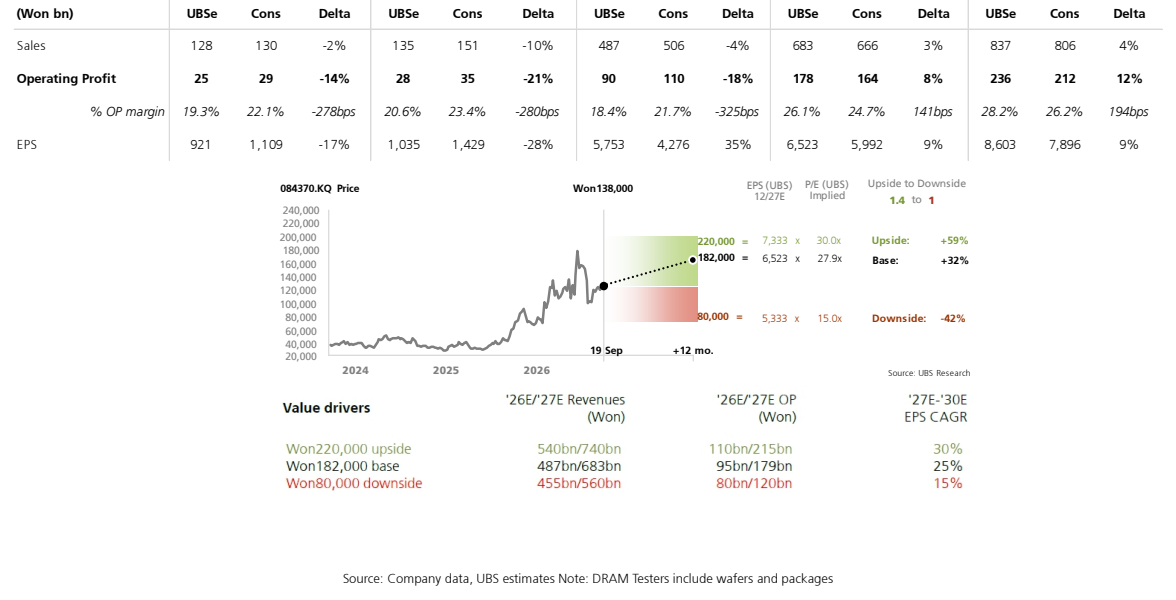
图6. LG电子 - 财务报表预测
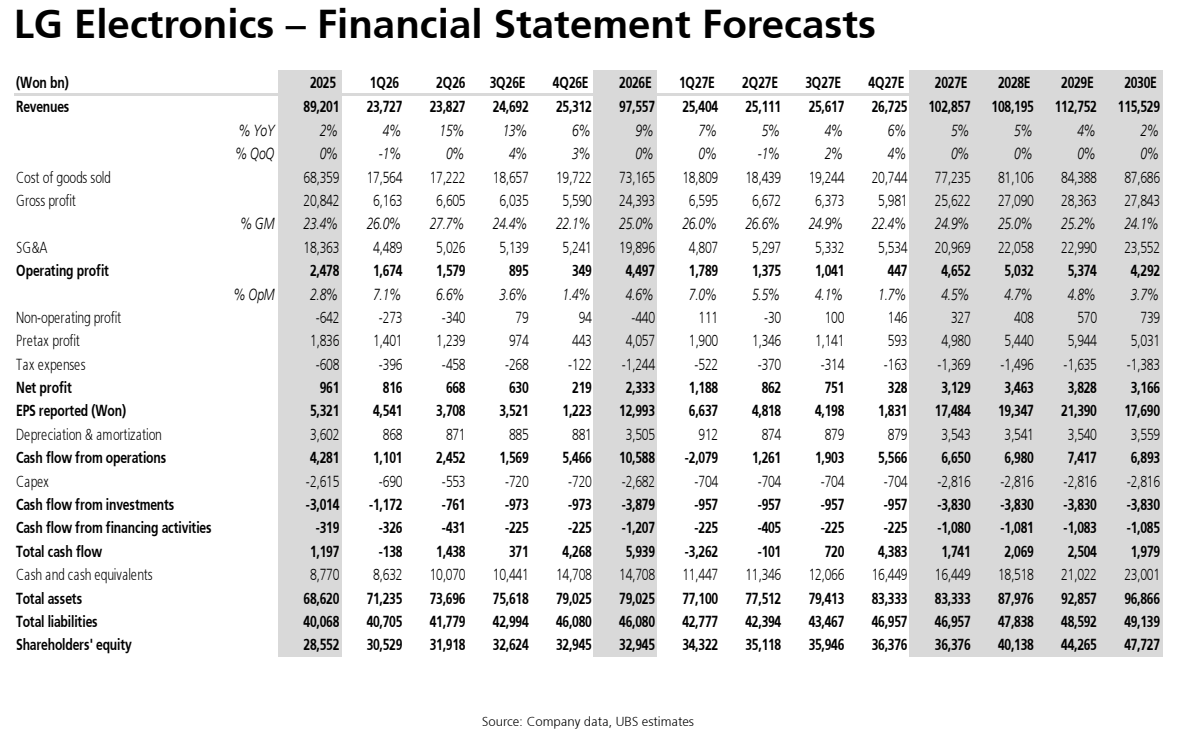
图7. 瑞银目标价12个月前瞻市盈率
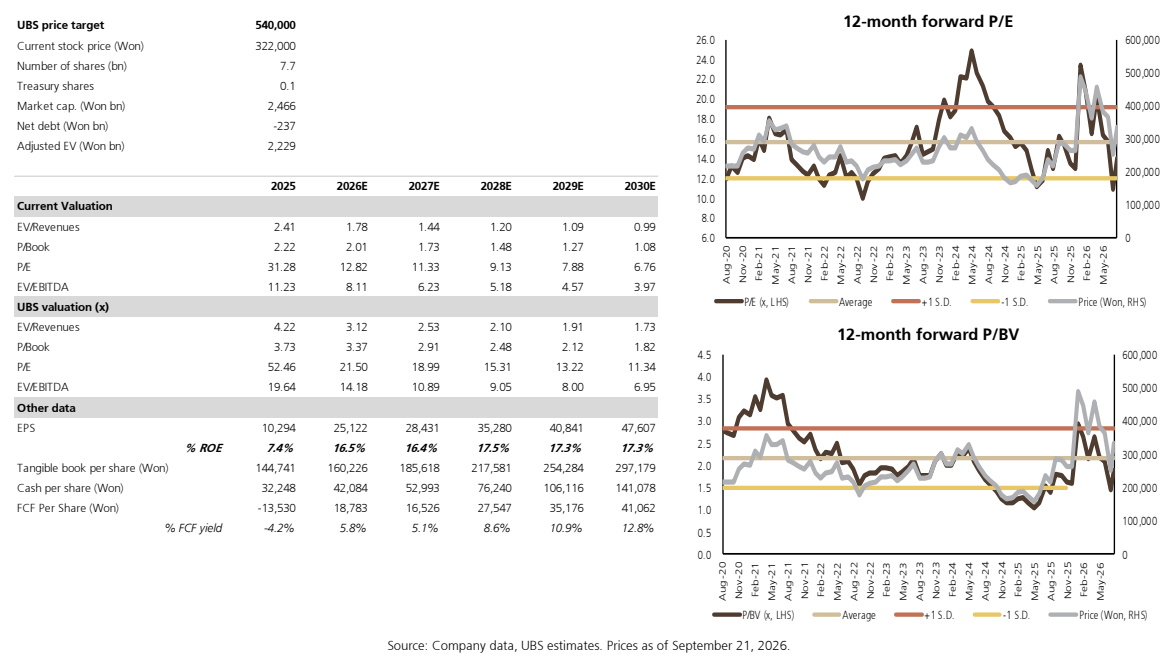
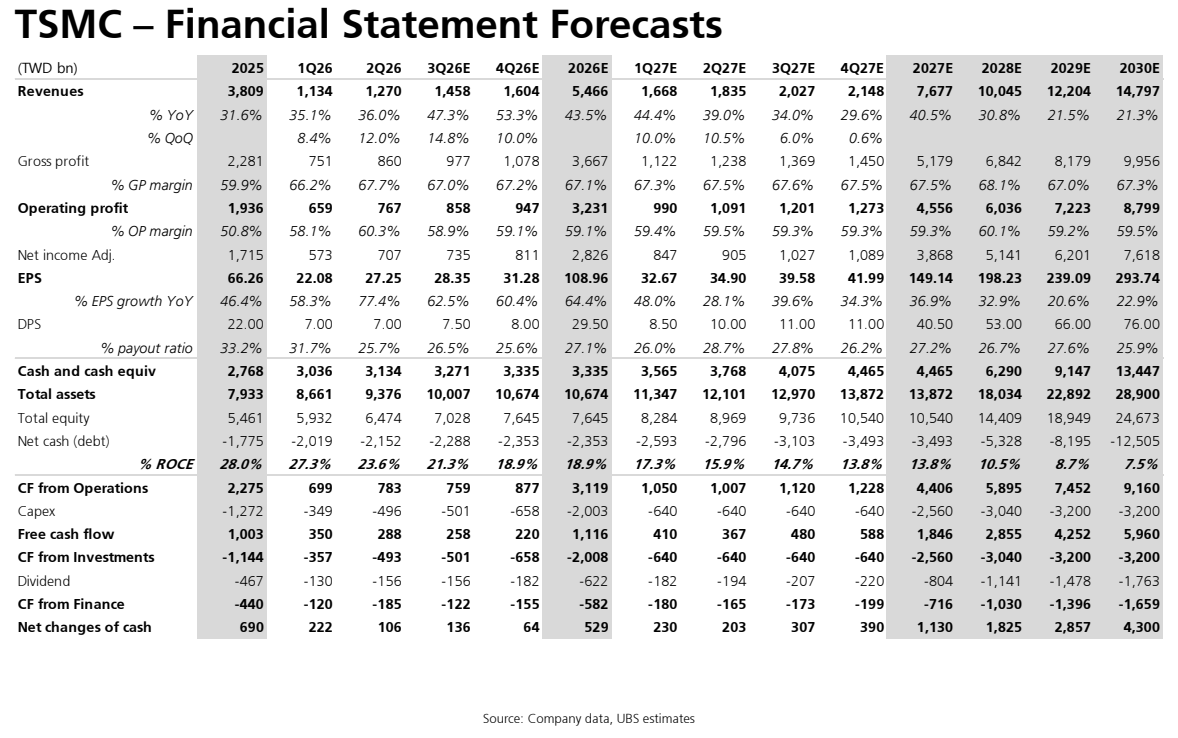
图8. 台积电 - 财务报表预测