摩根大通 人形机器人|重估板块仓位配置:优必选(UBTech)遭降级,绿的谐波(Leader Drive)与奥比中光(Orbbec)模型上修,及我们的首
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为实体 AI 与人形机器人仍是多年期成长故事:全球人形与足式机器人出货量预计从 2026 年的 c.60k units 升至 2030 年的 c.1.75M units,中国同期从 c.50k units 增至 900k units,亚太尤其是中国仍将是最大且增长最快的区域。 但向主流部署的过渡并非线性,价值正从硬件稀缺转向平台经济学,市场奖励已验证护城河与可扩展平台的公司。 基于此,报告将优必选(UBTech)下调至中性,Dec-27 目标价 HK$74(5x FY27E P/S,前值 118.00,Jun-27),反映预期下修、腾讯等 pre-IPO 投资者减持及缺乏近期催化;此前已将汇川技术、怡合达下调至中性、埃斯顿下调至 UW,并首次覆盖宇树科技为 UW。 绿的谐波维持 OW,Dec-27 目标价 Rmb358(对应 30% potential upside,39x/28x FY27E/28E P/S),FY27/28 收入/盈利上修 c.20%/c.15%,至高于彭博一致预期 c.25%/c.35%;奥比中光维持 OW,因 Cognex 收购 RealSense(c.US$500M,c.6x FY26E P/S)提供公开估值参照,Dec-27 目标价由 Rmb140 下调至 Rmb110(28% potential upside,18x FY27E P/S,此前 23x),其盈利预测仍高于一致预期 c.20%/c.40%(FY27/28)。 首推排序为:绿的谐波 = 奥比中光(均 OW)> 汇川技术(N)> 怡合达(N)> 优必选(N)> 埃斯顿与宇树(均 UW);报告并预计 ASPs 到 2035 年下降 56%,以促成 87% 的出货量 CAGR。
主要观点
- 板块长期成长故事未变:全球人形与足式机器人出货量预计从 2026 年 c.60k units 升至 2030 年 c.1.75M units,中国同期从 c.50k units 增至 900k units,亚太尤其是中国仍是最大、增长最快的区域,但放量路径非线性,波动来自技术瓶颈、监管审视与商业模式演变。
- 优必选(UBTech)下调至中性,Dec-27 目标价 HK$74,对应 5x FY27E P/S(前值 118.00,Jun-27),理由是预期下修、腾讯等主要 pre-IPO 投资者减持,以及行业调整整合期缺乏近期催化。
- 优必选估值现已高于埃斯顿(埃斯顿为 3x P/S、UW),但短期缺乏重估理由;其 P/E 较宇树折价约 c.90%,意味着多数怀疑情绪已反映在股价中。
- 对硬件主导的 OEM 整体更谨慎:近期已将汇川技术与怡合达下调至中性、埃斯顿下调至 UW,并首次覆盖宇树科技为 UW,理由是竞争加剧、监管审视、价值链从硬件转向智能/数据/软件。
- 维持上游零部件龙头 OW:绿的谐波 Dec-27 目标价 Rmb358(30% potential upside,39x/28x FY27E/28E P/S),奥比中光 Dec-27 目标价 Rmb110(28% potential upside,18x FY27E P/S),两者稀缺性、护城河与生态卡位最稳固。
- 绿的谐波模型上修:FY27/28 收入/盈利上调 c.20%/c.15%,至高于彭博一致预期 c.25%/c.35%;其中 FY26E 收入由 953 下调至 900 Rmb mn(-5.6%),FY27E 由 1,398 上调至 1,681 Rmb mn(20.2%)。
- 绿的谐波以谐波减速器护城河扮演人形机器人生态中的卖铲人(shovel seller),受益供给端扩产与单机价值量提升;Laifual Drive 上市带来定价低 c.40% 的竞争,但规模、工程深度与客户关系构成显著进入壁垒。
- 奥比中光是中国实体 AI 生态的 3D 视觉与感知平台龙头,销售约为 RealSense 的 c.2.4x,在中国服务与 humanoid 机器人视觉硬件市场份额超过 70%,盈利预测高于彭博一致预期 c.20%/c.40%(FY27/28)。
- Cognex 以 c.US$500M(c.6x FY26E P/S)收购 RealSense,为板块提供清晰的公开估值参照并抬高奥比中光的增长举证门槛,故目标价由 Rmb140 下调至 Rmb110、FY27E P/S 由 23x 降至 18x,但报告不认为 RealSense 在现阶段是真正的可比公司。
- 价格换量的长期路径:报告预计人形机器人 ASPs 到 2035 年下降 56%,以促成 87% 的出货量 CAGR(Figure 1,2025E-2035E)。
- 估值框架需随板块成熟而演进:从简单收入倍数转向对平台价值、经常性收入与生态整合的更细致评估,赢家须兼具技术卓越、可扩展平台与生态领导力。
- 最终仓位排序:绿的谐波 = 奥比中光(均 OW)> 汇川技术(N)> 怡合达(N)> 优必选(N)> 埃斯顿与宇树(均 UW)。
论述逻辑
- 板块长期机会依然可观(全球出货 c.60k units→c.1.75M units,中国 c.50k→900k units)→ 但从技术可行到商业必然的过渡比预期复杂,竞争加剧、监管审视、价值从硬件稀缺转向平台经济学 → 市场奖励可扩展平台与已验证护城河,硬件主导 OEM 面临竞争加剧、利润率压力与更拥挤的 IPO 排队 → 据此下调优必选至中性(预期下修 + 腾讯等 pre-IPO 投资者减持 + 缺乏催化,估值高于埃斯顿却无重估理由)、首覆宇树 UW、此前埃斯顿 UW → 上游零部件龙头稀缺性与生态卡位最稳固,维持绿的谐波、奥比中光 OW 并调整模型(绿的上修盈利,奥比因 Cognex-RealSense 交易下调 PT 但强调其 3D 视觉平台地位)→ 结论是给出排序:Leader = Orbbec > Inovance > Yiheda > UBTech > Estun & Unitree,并认为举证责任已完全落在企业身上,需证明可规模化、可复制的价值创造。
关键展望
- 出货量验证路径:全球人形与足式机器人出货从 2026 年 c.60k units 升至 2030 年 c.1.75M units,中国同期从 c.50k units 增至 900k units。
- 价格路径:预计 ASPs 到 2035 年下降 56%,以促成 87% 的出货量 CAGR(Figure 1 展示 2025E-2035E 中国/非中国/全球 ASP 与出货)。
- 优必选短期缺乏重估催化,行业处于调整与整合期,收紧的监管环境可能进一步复杂化其收入增长路径;关键财务跟踪点为 FY27E 收入 6,369 Rmb mn、FY28E 10,752 Rmb mn(Adj. net income 分别为 204/1,057 Rmb mn)。
- 板块成熟的举证标准:企业需证明可规模化、可复制的价值创造;估值框架将转向平台价值、经常性收入与生态整合评估。
- 风险提示:奥比中光面临市场增长慢于预期、竞争加剧摊薄盈利、视觉硬件标准转向更低 ASP 品类等下行风险;绿的谐波面临新进入者价格竞争与利润率压缩的可能。
推荐标的
- 优必选 UBTECH Robotics - H(9880 HK):评级由 OW 下调至 Neutral;现价 HKD 73.70(28 Sep 26),市值 4,274 US$mn;Dec-27 目标价 HK$74(前值 118.00,Jun-27),对应 5x FY27E P/S;下调理由为预期下修、腾讯等 pre-IPO 投资者减持、缺乏近期催化;公司拥有超过 10 家试运行或持有确认订单的客户(含 BYD、Dongfeng Liuzhou Motor、Zeekr、Seres、Foxconn、BAIC),YTD 绝对表现 -41.6%。
- 奥比中光 Orbbec - A(688322 CH):维持 Overweight(n/c);现价 CNY 85.75(28 Sep 26),市值 5,124 US$mn;Dec-27 目标价 Rmb110(前值 Rmb140),对应 28% potential upside、c.18x FY27E P/S(此前 23x);理由为中国 3D 视觉/感知平台龙头、服务与人形机器人视觉硬件份额 >70%、销售约为 RealSense 的 c.2.4x、生态整合优势。
- 绿的谐波 Leader Harmonious Drive System Co.(688017 CH):维持 Overweight(n/c),为上游零部件供应商中的首选;现价 CNY 274.62(28 Sep 26),市值 6,904 US$mn;Dec-27 目标价 Rmb358(前值 Rmb481,Jun-27),对应 30% potential upside、39x/28x FY27E/28E P/S;理由为谐波减速器护城河、供应链与规模化能力、卖铲人(shovel seller)定位。
- 宇树科技 Unitree:首次覆盖给予 UW,理由为竞争加剧、监管审视以及价值从硬件转向平台经济带来的最大近期逆风。
- 埃斯顿 Estun Automation(002747 CH):UW,现价 28、目标价 21(downside -26%),估值 3x P/S;近期已因对硬件主导 OEM 的谨慎立场下调至 UW。
- 汇川技术 Inovance(300124 CH):Neutral,现价 52、目标价 55(upside 5%);近期已下调至中性,反映对硬件主导 OEM 的谨慎立场。
- 怡合达 Yiheda(301029 CH):Neutral,现价 24、目标价 24(downside -2%);近期已下调至中性。
- 工业自动化覆盖表中其他 OW 标的:宏发股份 Hongfa(600885 CH,目标价 46,upside 37%)、三花智控 Sanhua-A(002050 CH,目标价 51,upside 44%)与 Sanhua-H(2050 HK,目标价 38,upside 59%)、恒立液压 Jiangsu Hengli(601100 CH,目标价 126,upside 40%)、台达电 Delta(2308 TT,目标价 2500,upside 31%)、亚德客 Airtac(1590 TT,目标价 1350,upside 12%)、住友 Sumitomo(8316 JP,目标价 8220,upside 18%);上银 Hiwin(2049 TT)为 UW(目标价 160,downside -51%)。
关键图表
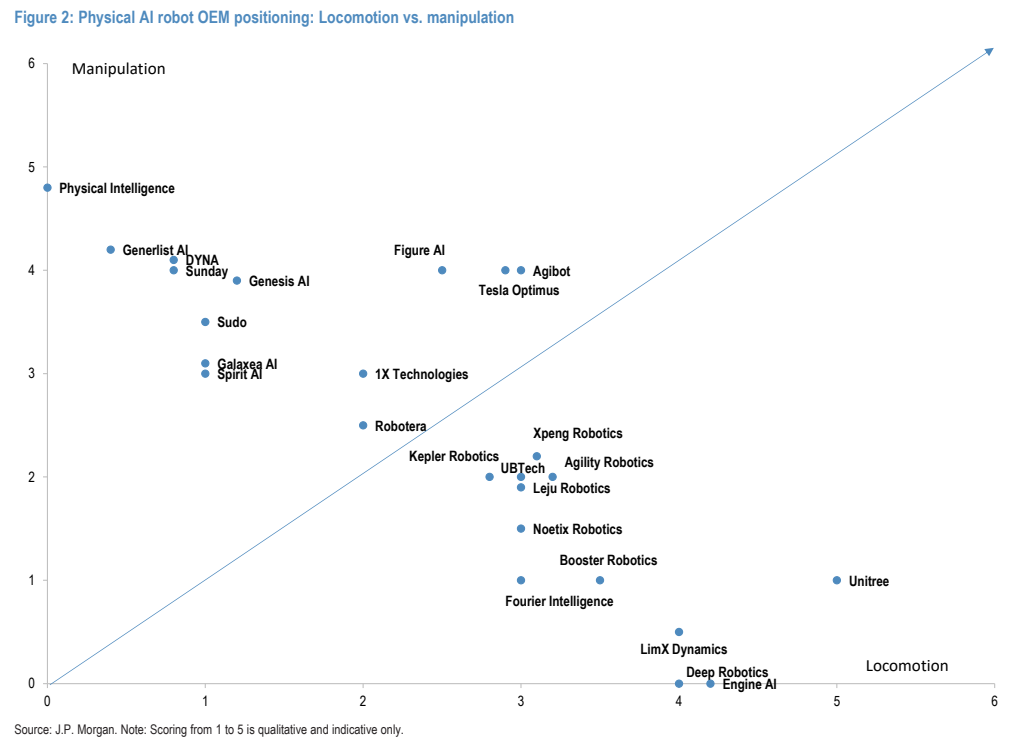
图1. 具身智能(Physical AI)机器人整机厂商定位:移动能力与操作能力对比