高盛印度策略:资金流出消退,但重新入场仍需等待
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为印度市场近期外资流出压力有所缓解,但尚未到重新大举入场的时机。报告指出,印度股市估值仍偏高,盈利增长面临放缓风险,且国内流动性环境偏紧。尽管外资流出速度减慢,但全球利率高企和商品价格波动仍构成压力。AI相关投资机会有限,需等待更明确的催化剂。高盛维持对印度市场的谨慎立场,建议投资者保持防御性配置。
主要观点
- 外资流出速度放缓:6月以来外资净流出规模较5月减少约30%,但整体仍为净流出。
- 估值仍偏高:印度Nifty 50指数12个月前瞻PE为22倍,高于历史均值18倍。
- 盈利增长承压:2026财年EPS增速预期从15%下调至12%,因成本上升和需求疲软。
- 国内流动性偏紧:印度央行维持利率在6.5%,银行间流动性盈余收窄至5000亿卢比。
- 全球利率高企:美联储降息预期推迟至2026年四季度,美元走强压制新兴市场资金流入。
- 商品价格波动:原油价格维持在85美元/桶以上,对印度经常账户赤字构成压力。
- AI投资机会有限:印度AI相关公司市值占比不足2%,且缺乏大型平台企业。
- 防御性配置建议:高盛建议超配必需消费、医疗和公用事业,低配金融和科技。
论述逻辑
高盛从外资流动数据出发,观察到6月流出减速但未逆转,结合印度估值偏高、盈利下修、国内流动性收紧以及全球利率和商品价格的不利因素,推导出市场缺乏立即反弹的动力。报告进一步指出,AI主题在印度尚未形成规模,无法成为增长引擎。因此,结论是资金流出压力虽减弱,但重新入场需等待估值消化或盈利改善等明确信号。
关键展望
- 未来3个月外资流入可能仍为净流出,除非全球利率出现显著下行。
- 印度2026财年GDP增速预期为6.3%,若低于6%可能触发进一步盈利下修。
- 印度央行可能在2026年四季度降息25bp,届时或改善流动性。
- 风险因素:原油价格突破100美元/桶、全球衰退、印度大选不确定性。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 外资在印度股票中的持股比例下滑,外资机构大幅减持大盘股
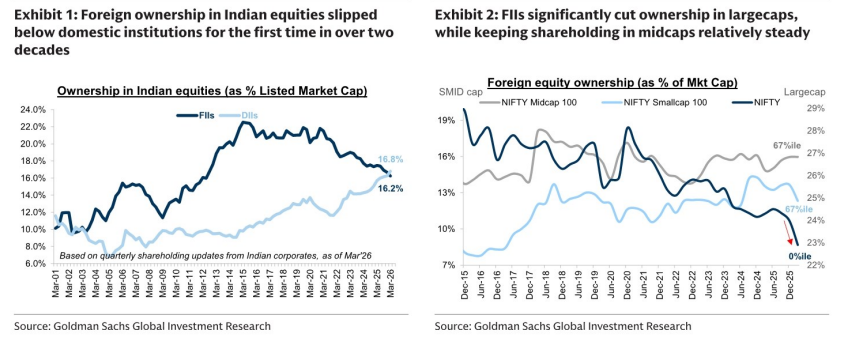
图2. 分行业看,银行外资持股降幅最大,金属、公用事业持股上升

图3. 国内参与者中,共同基金增持,而散户直接参与度下降
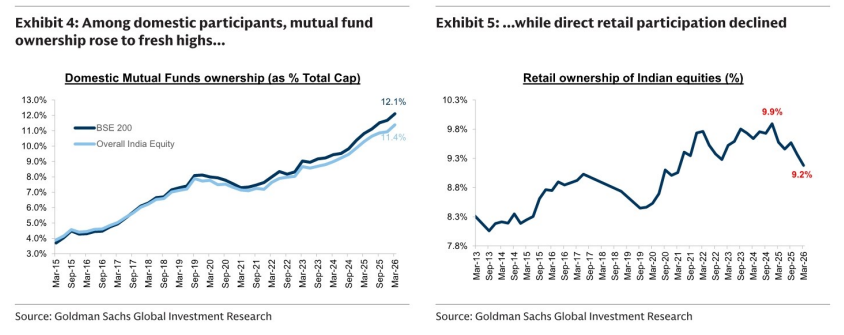
图4. 总体来看,发起人持有印度股市50%的股份,外资和散户持股比例变化
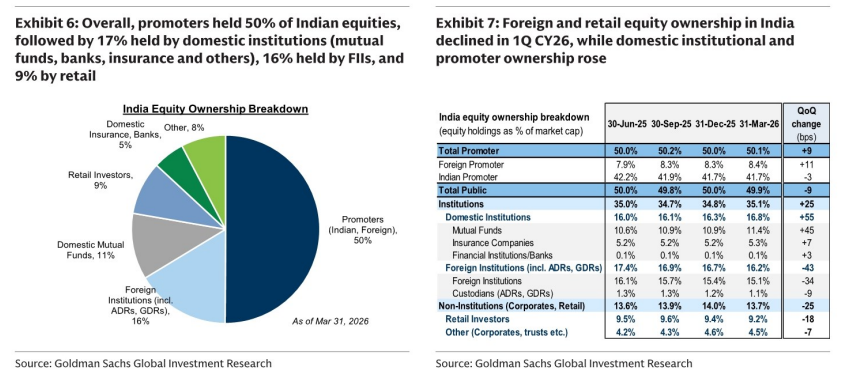
图5. 外资今年迄今已卖出220亿美元,超过此前水平;滚动250日窗口显示当前抛售力度
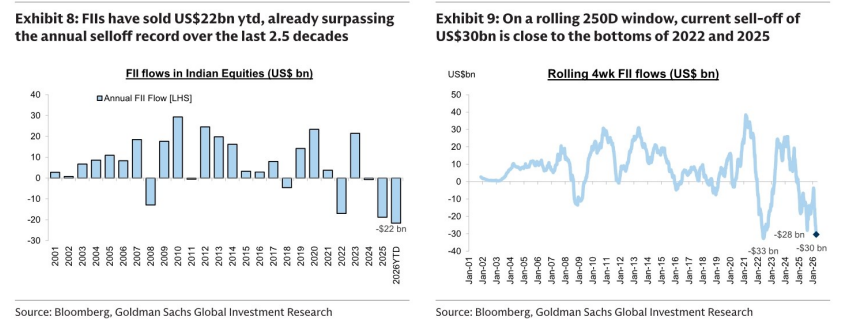
图6. 自2024年9月峰值以来,外资累计减持;相对于上市市值,当前减持规模
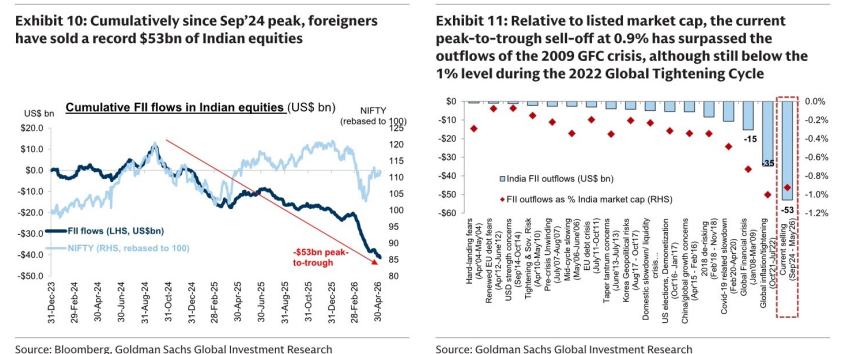
图7. 全球主动型基金低配印度;多种方法显示下行风险
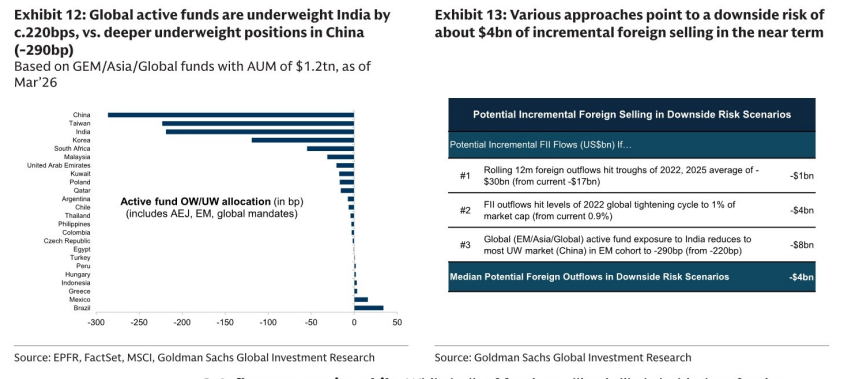
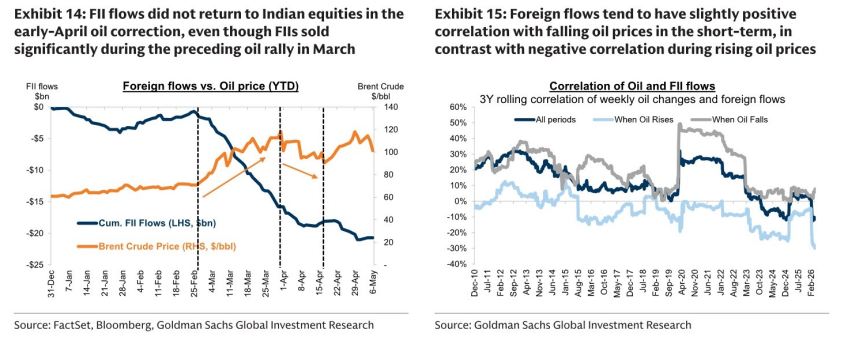
图8. 外资流入未在近期回归印度股市;外资流动往往具有轻微正相关性