高盛 中国房地产周报(第38周):成交量环比增长符合季节性规律,但领先指标持续走弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛追踪数据显示,第38周中国新房成交面积环比增长19%、同比下降1%,二手房成交面积环比增长28%、同比上升23%,符合季节性规律。 然而领先指标显现疲态,新房搜索量环比下降0.7%,二手房认购量与带看量分别环比下降7%和10%,且中介与房东的价格上涨预期均有所走软。 库存方面,库存余额环比增长0.3%,出清周期降至26.4个月。 估值端,离岸与在岸覆盖房企当前分别较2026年底净资产价值折价41%和13%,对应2026年预期市净率分别为0.4倍和0.5倍,处于下行周期低位。 高盛预计9月百强开发商合同销售额或同比下降12%,单月房屋竣工与新开工面积均将面临 high-twenties % 的同比下滑。
主要观点
- 第38周新房成交量环比增长19%但同比微降1%,年初至今累计销售面积同比下降11%,且新房搜索热度环比下降0.7%。
- 二手房成交量环比上升28%、同比上升23%,年初至今同比增长2%;但领先1-2周的二手房认购量与带看量分别环比下降7%和10%。
- 价格预期指标下行,中原地产经纪人指数(CSI)环比下降2.7个百分点至4个城市跟踪水平,业主报价指数(CAI)环比下降0.3个百分点至6个城市跟踪水平。
- 约20个样本城市库存余额环比微增0.3%,较2025年底水平下降7.6%;以12个月滚动计的去化周期为26.4个月,较2026年7/8月的27.1/27.2个月有所改善。
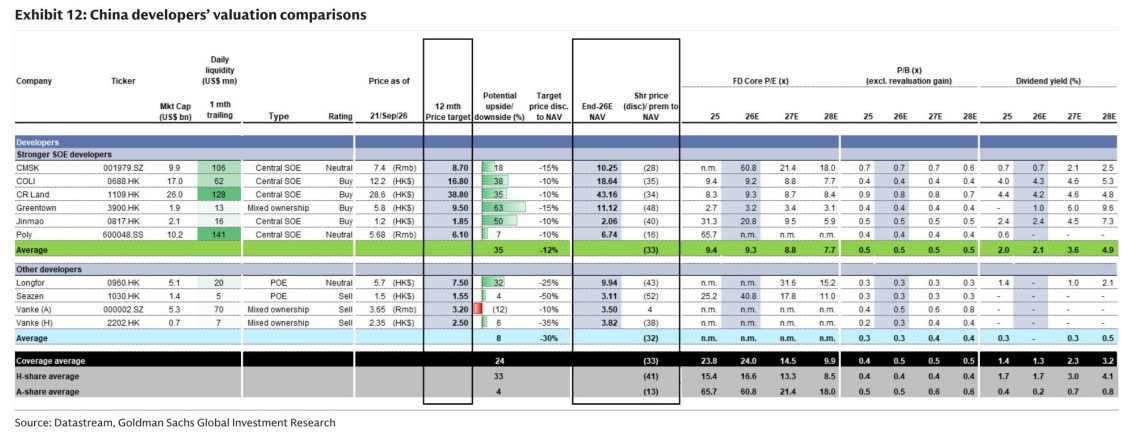
- 离岸与在岸覆盖房企股价当周分别平均上涨3%和14%,当前估值分别对应2026年底预期NAV折价41%与13%,以及2026年预期P/B 0.4倍与0.5倍。
- 政策端住建部于9月18日重申推进项目公司制、主办银行制及现房销售制;南京、成都于9月20日放宽公积金提取用于装修及物业费,武汉与天津于9月15日展开类似征求意见。
论述逻辑
- 住建部重申现房销售制与预售监管,叠加多地公积金支持政策出台
- 驱动第38周新房(环比+19%)与二手房(环比+28%)成交量呈现季节性回升
- 但先行指标如新房搜索量(-0.7%)、二手房认购量(-7%)、带看量(-10%)及价格预期(CSI/CAI)全面转弱
- 结合土地出让及水泥出货,预示9月百强销售(同比-12%)、竣工及新开工(均同比下降二十几个百分点)仍将面临深度调整
关键展望
- 百强房企9月合同销售额预计将同比下降12%,降幅较8月的-4%明显扩大。
- 基于浮法玻璃供需模型,GSPC指标预计9月房屋竣工量同比下降 high-twenties %(high-twenties % yoy decline),2026全年竣工量预计同比下降15%。
- 基于300城土地出让趋势及全国水泥出货率(环比+2.4个百分点至48.1%),预计9月房屋新开工面积同比降幅亦为 high-twenties %。
- 贝壳(BEKE)在 July-MTD Sep 期间总交易额(GTV)同比预计增长6%(新房/二手房同比分别为-8%/+11%),高于互联网研究团队对第三季度同比增长1%的预期。
推荐标的
- 华润置地(1109.HK):评级买入,目标价38.80港币,当前价28.00港币(截至2026年9月21日),较每股NAV折价34%,潜在涨幅39%。
- 绿城中国(3900.HK):评级买入,目标价9.50港币,当前价5.80港币,较每股NAV折价37%,潜在涨幅64%。
- 中国金茂(0817.HK):评级买入,目标价1.85港币,当前价1.20港币,较每股NAV折价53%,潜在涨幅50%。
- 招商蛇口(001979.SZ):评级中性,目标价8.70元人民币,当前价7.40元人民币,较每股NAV折价28%,潜在涨幅18%。
- 保利发展(600048.SS):评级中性,目标价6.10元人民币,当前价5.68元人民币,较每股NAV折价16%,潜在涨幅7%。
- 龙湖集团(0960.HK):评级中性,目标价7.60港币,当前价5.70港币,较每股NAV折价43%,潜在涨幅33%。
- 万科企业A股(000002.SZ):评级卖出,目标价3.20元人民币,当前价3.65元人民币,较每股NAV溢价4%,潜在跌幅12%。
- 万科企业H股(2202.HK):评级卖出,目标价2.60港币,当前价2.35港币,较每股NAV折价27%,潜在涨幅11%。
关键图表
图1. 约75个城市上周新房销售面积环比+19%、同比-1%
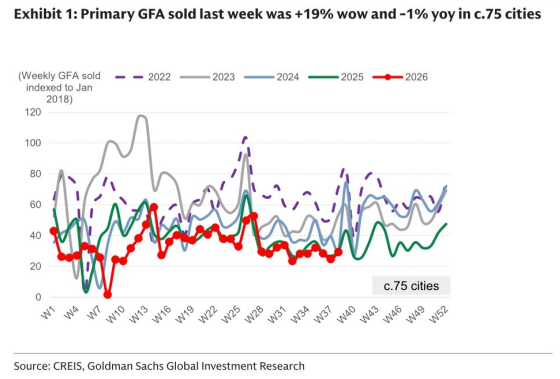
图2. 约75个城市年初至今新房销售面积平均同比-11%
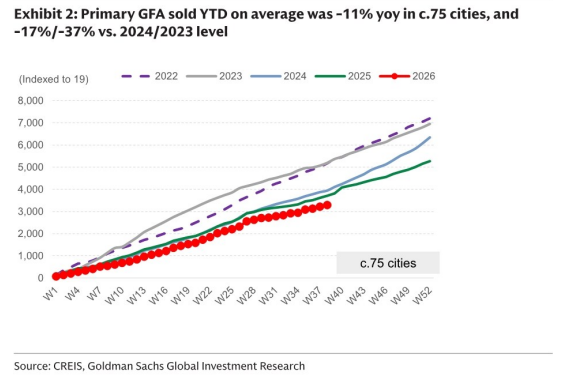
图3. 约20个城市年初至今二手房销售面积同比+2%,而+15%/+14%
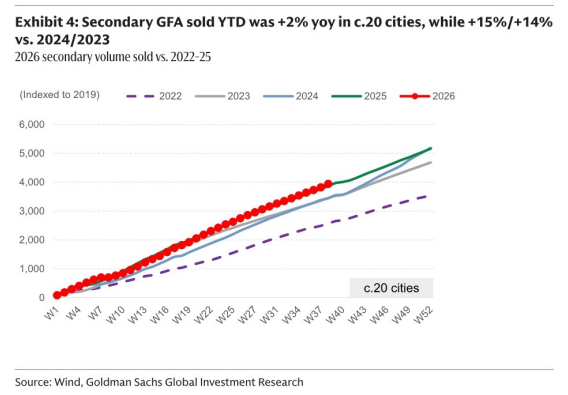
图4. 平均中原经纪人指数(CSI)环比-2.7个百分点、同比+2.0个百分点,4个城市中原经纪人指数周度跟踪
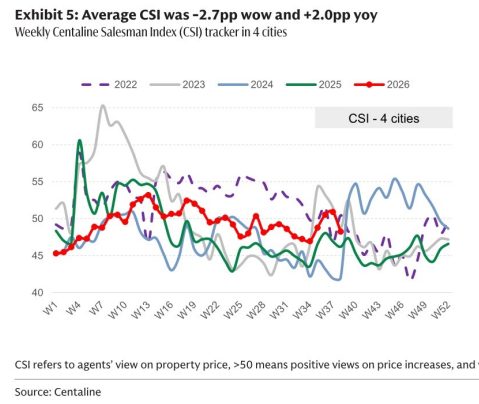
图5. 库存余额环比+0.3%,较2025年末水平-7.6%,约20个城市按城市线级划分的总库存明细
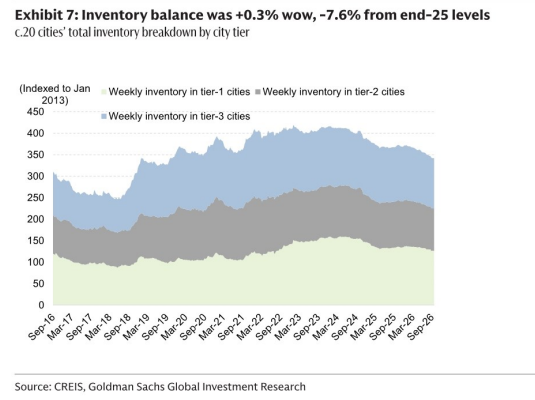
图6. 去化月数环比-0.5%,相当于较2025年末-5.6%
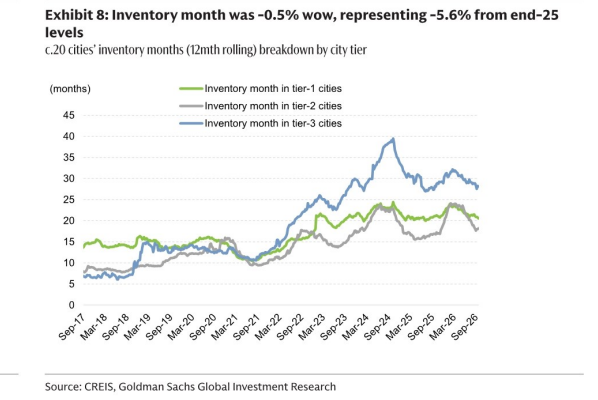
图8. 中国房企估值对比