瑞银 美国软百货零售:瑞银证据实验室内部:奥特莱斯对决百货公司——百货公司持续失份额
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
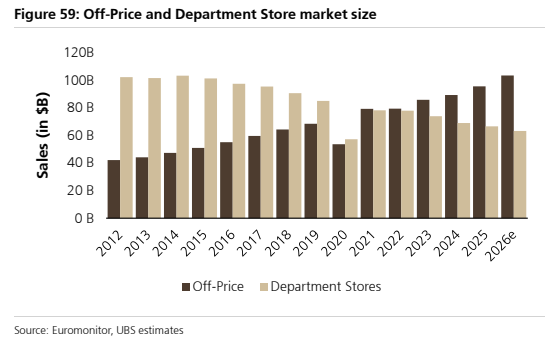
瑞银基于证据实验室数据指出,在过去10多年间,折扣零售商(Off-Price)在销售额和EBIT利润规模上持续抢占百货公司的市场份额。 截至最近季度,折扣零售商在两类渠道合计销售中的占比达69.3%,同比上升220个基点;在2Q26两类渠道合计EBIT利润池中的占比高达83.7%,同比上升115个基点。 库存与销售利差分析显示,3Q26折扣零售商的销售增速预计将比百货公司快890个基点(+8.4%对-0.5%),展现出更强的毛利率韧性与固定成本杠杆效应。 目前折扣零售商相对百货公司的FY1 P/E估值溢价达12.4倍(23.6倍对11.2倍),瑞银认为市场尚未完全计入折扣零售商的强劲基本面,其超越百货公司的表现将持续支撑高估值溢价。 据此,瑞银维持对TJX和BURL的“买入”评级,维持ROST“中性”评级,并重申对百货公司DDS、M和KSS的“卖出”评级。
主要观点
- 折扣零售商在销售份额上持续领先,最近季度在两类渠道中的销售占比达到69.3%。
- 折扣零售商在利润池中占据绝对主导地位,2Q26的EBIT份额达到83.7%,同比扩大115个基点。
- EBIT份额同比扩张幅度出现环比放缓,主要由于关税退税对百货公司较小的EBIT基数产生了超额收益。
- 2Q26折扣零售商库存同比增加9.6%,百货公司为1.0%,但折扣零售商预期销售增速明显更强。
- 两类渠道的销售与库存增速差分别为-125个基点和-155个基点,折扣零售商将展现出更强毛利率韧性与固定成本杠杆。
- 折扣零售板块相对百货公司保持12.4倍的FY1 P/E估值溢价,市场预计其未来十二个月的营收与利润增速将大幅领跑。
- 百货公司因增长前景疲弱仍面临严峻挑战,预期每股收益不及预期将引发市盈率收缩及股价表现不佳。
论述逻辑
- 跟踪10年销售与EBIT份额及2Q26最新数据 -> 发现折扣零售商占销售69.3%、占EBIT 83.7%且同比持续扩张 -> 结合3Q26销售预期(+8.4% vs -0.5%)与库存差验证毛利率韧性 -> 推导出折扣零售商基本面持续占优、百货公司增长承压 -> 维持TJX与BURL“买入”,维持DDS、M、KSS“卖出”。
关键展望
- 预期折扣零售商长期将继续扩大市场份额,3Q26销售增速预计达+8.4%,远超百货公司的-0.5%。
- 市场预期折扣零售商在未来十二个月(NTM)内销售与利润增长远超百货公司,主要受益于持续份额提升和有利的库存采购机会。
- TJX长期增长潜力来自于新业务与国际扩张计划;BURL预计将持续受益于Burlington 2.0战略带来的利润率提升。
- 百货公司预计将出现EPS低于预期,进而导致估值市盈率收缩及股票跑输市场。
推荐标的
- Burlington Stores Inc (BURL.N):评级为Buy (CBE),价格为US$237.12(2026年9月18日),受Burlington 2.0战略推动持续提升利润率。
- The TJX Companies Inc (TJX.N):评级为Buy (CBE),价格为US$127.24(2026年9月18日),长期潜力受益于新业务和国际增长举措。
- Ross Stores Inc (ROST.O):评级为Neutral (CBE),价格为US$226.61(2026年9月18日)。
- Dillard's Inc (DDS.N):评级为Sell,价格为US$636.26(2026年9月18日),面临较弱的增长前景及每股收益不及预期风险。
- Macy's Inc (M.N):评级为Sell (CBE),价格为US$21.94(2026年9月18日),增长前景疲弱面临估值承压。
- Kohl's Corp (KSS.N):评级为Sell (CBE),价格为US$16.55(2026年9月18日),面临增长前景弱化与P/E收缩风险。
关键图表
图1. 按季度统计的销售额
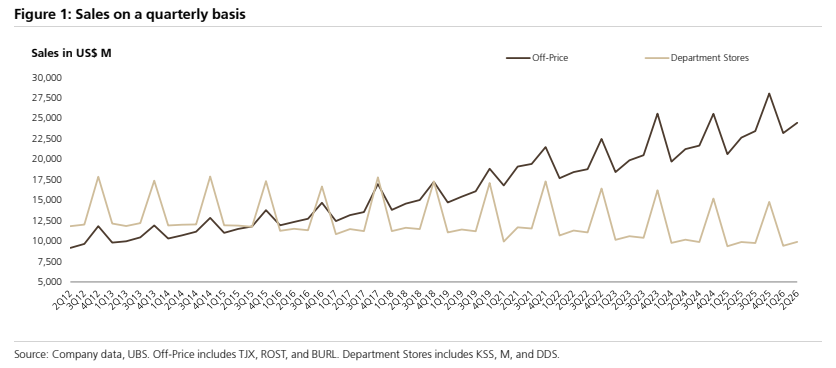
图2. 长期来看折扣零售渠道的库存增速大多高于百货公司渠道
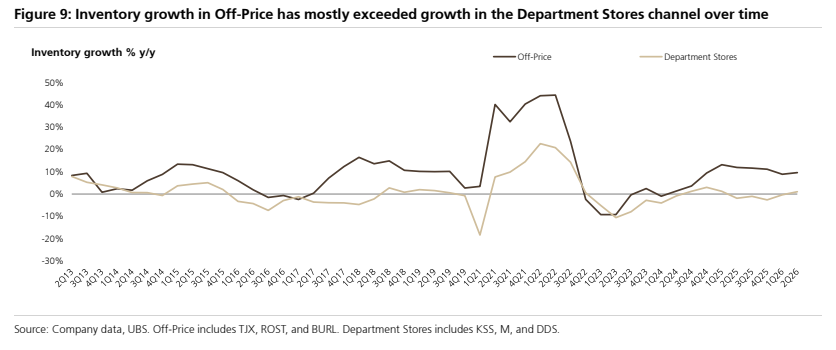
图3. TJX Companies 股价
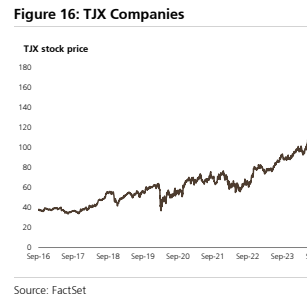
图4. 折扣零售相较百货公司的估值溢价:折扣零售未来一年平均市盈率目前较百货公司高出12倍
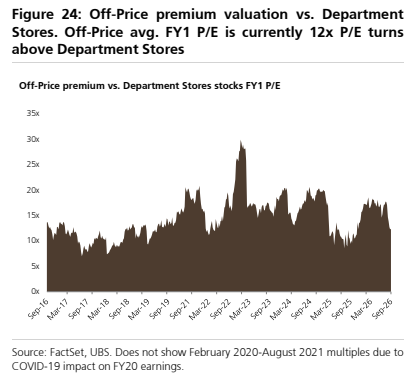
图6. 假设2026年第二季度一年期增长趋势在2026日历年延续下ROST隐含的2026日历年预期销售额与一致预期对比
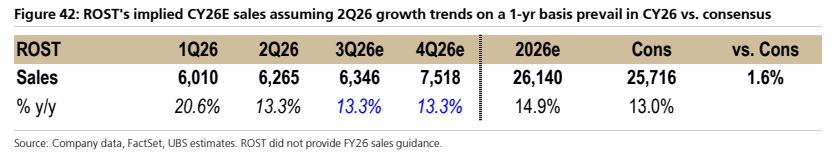
图7. 折扣零售与百货公司市场规模