摩根大通 加息与亚太银行(韩国、日本、台湾、香港、泰国),股息流向成长(泰国对日本),资本市场与财富管理,中国房贷补贴
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
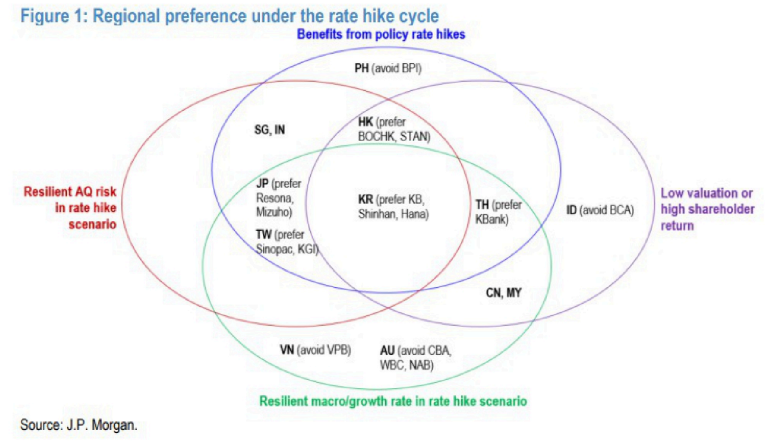
摩根大通指出,其覆盖的13个亚太市场中有9个预计在2027年底前面临更高的政策利率,在科技繁荣支撑区域韧性增长的背景下,亚太银行的首选排序为韩国大于日本、台湾、香港及泰国。 韩国大型银行为亚太银行业首选标的,是唯一在加息受益、资产质量韧性、低估值或高股东回报以及宏观增长韧性四个筛选维度上均达标的市场。 泰国市场投资框架正由股息逻辑转向成长逻辑,宏观预测其FY26e/27e增长提速至2.5%/2.5%,并预计自2027年3月起加息三次;个股上开泰银行(KBANK TB)FY27/28E每股收益预计在信贷成本释放支撑下分别实现+18%/+20%的同比增长。 中国盘后出台的房贷补贴主要惠及三四线城市,力度不及预期且无法扭转连续5年的房价下跌趋势,但邮储银行(PSBC)近期获上调至超配(OW)。 此外,报告建议规避澳大利亚、印度尼西亚、越南和菲律宾的银行,指出澳大利亚央行加息至15年高点4.6%在短期内对澳洲银行业弊大于利。
主要观点
- 亚太步入新一轮加息周期,大行团队看好顺序为韩国强于日本、台湾、香港及泰国。
- 韩国大型银行为亚太银行业首选,且是唯一完全满足全部四项筛选维度的市场。
- 泰国研究框架正从股息驱动转向成长驱动,宏观预测呈现增长加速与三次加息预期。
- 泰国具备区域最低的1%政策利率以及最高的加息NIM敏感度与高CASA比例。
- 开泰银行(KBANK TB)预计在信贷成本下行推动下实现双位数高增长。
- 中国出台房贷补贴主要惠及三四线城市,难以彻底扭转连续5年的房价下跌趋势。
- 中国国有大行维持在首选名单内,评级方面邮储银行(PSBC)近期获上调至超配(OW)。
- 建议避开澳大利亚、印尼、越南及菲律宾银行,澳洲央行加息至4.6%短期弊大于利。
论述逻辑
- 通过对亚太13个市场的宏观与货币政策梳理,确定9个市场在2027年底前加息且科技繁荣支撑宏观韧性。
- 建立加息获益、资产质量、估值/股东回报和宏观韧性四维筛选模型,直接推导出韩国大型银行为区域最优解。
- 类比日本走出通缩与估值重塑经验,结合泰国政治过渡、高CASA与信贷成本见顶回落,论证泰国银行盈利弹性。
- 评估中国楼市政策边际效应,认定三四线补贴无法逆转整体趋势,但对三四线敞口高的特定标的及国有大行构成结构性支撑。
关键展望
- 亚太13个覆盖市场中有9个预计将在2027年底前迎来更高的政策利率水平。
- 宏观预测泰国将于2027年3月开始推进三次加息,FY26e/FY27e经济增长率预测均为2.5%。
- 2027年中国伴随潜在的供给缩减,可能观察到更多城市出现房价企稳迹象。
- 摩根大通泰国论坛定于2027年1月21-22日在曼谷举行。
推荐标的
- 韩国大型银行(Korean large banks):列为亚太银行业首选(top picks),依托净息差扩张、韧性增长、优良资产质量及较具吸引力的总回报。
- 开泰银行(KBANK TB):重点关注标的,预测FY27/28E每股收益同比增长+18%/+20%,主要由信贷成本从高位释放推动。
- 中国邮政储蓄银行(PSBC):评级上调至超配(OW),受益于针对三四线城市的房贷支持措施。
- 中国国有大型银行(China SOE banks):维持在首选标的名列中(top picks),可作为对冲科技股交易的工具并受益于资金流入。
- 澳大利亚、印度尼西亚、越南与菲律宾银行:明确建议规避(avoid)。
关键图表
图1. 加息周期下的区域偏好:政策利率上调带来的收益