国泰海通证券 产业浪潮下的股市泡沫规律研究:新兴产业投资的边界
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告核心结论是:A 股整体泡沫程度较轻,局部科技龙头存在微观交易结构拥挤,但个人、机构与大股东交易行为尚未明显分歧,经历回调后前瞻估值已经偏低,科技制造景气增长仍在加速,股价消化交易侧压力后有望再度走强。 历史上科网泡沫形成于产业金融化与海外投资者乐观表达:1998 年美国 IPO 融资热度创历史最高、科技 IPO 盈利企业占比降至冰点,1997-1998 年美国非金融企业金融资产净收购额占投资总额比进入警戒区间,2000 年在全球利率回升与互联网远期叙事终结下破灭。 对当下美股,国泰海通认为美国 AI 产业金融化已到值得警惕区间:预计 2026 年 IPO 融资规模达 2000 亿美金、占 GDP 比重升至 0.63%,截至 2026Q2 美国非金融企业金融资产净收购额占投资总额比已超过 80%,2026 年 AI 科技巨头资本开支占经营现金流比重预计超过 50%;但标普 500 前瞻市盈率 19.01 倍、AI 龙头均值 23.11 倍,且机构与海外投资者行为尚未出现 1999-2001 式巨大分歧。 A 股观测体系显示:2026 年 A 股 IPO 融资规模占 GDP 比重为 0.11%,预计与 2025 年持平并延续在 0.1%左右;二级市场热度偏高,IPO 首日涨跌幅均值 364.98%,偏股基金新成立份额季调近 12 月均值 692.17 亿份;重要股东净减持占自由流通市值比重约 0.04%,低于历史泡沫阶段 0.1%以上区间,居民实际住房贷款利率 1.52%、10 年期国债收益率 1.68%,资金成本处于低位。 配置上报告主张攻守兼备:分散部分仓位到金融等稳定板块,同时仍聚焦国产算力链,推荐国产芯片/半导体设备及材料,以及通信设备/PCB 及上游材料等议价能力边际上升的紧缺环节。 风险包括全球流动性超预期紧缩、AI 商业化及数据中心投资进展不及预期、历史规律失效。
主要观点
- 金融资本与产业资本收益模型不同:产业资本赚盈利收益,金融资本赚盈利预期变化的溢价;过度“燃烧”未来预期会使新兴产业金融化并加大财务脆弱性。
- 科网泡沫路径:浏览器突破与 1996 年《电信法案》开启电信投资热潮,1998 年 IPO 热度历史最高、科技 IPO 盈利占比降至冰点,2000 年在利率回升与远期叙事终结下破灭。
- 科网后期产业金融化进入警戒:1997-1998 年美国非金融企业金融资产净收购额占投资总额比重进入警戒区间,泡沫前众多股权投资行为推升金融化。
- 泡沫破裂前盈利叙事已恶化:1999-2001 年 90%以上的互联网软件、互联网电信公司未实现盈利;1999Q4 英法 10 年国债利率超过 5%,美股于 2000Q1 见顶。
- 当下美股泡沫化六维判断:AI 产业金融化值得警惕,但市场定价或已包含部分泡沫风险;IPO 追逐热度高、资金成本高、产业金融化超警戒,估值相对安全且投资者行为尚未显著分化。
- 美股关键读数:预计美国 IPO 融资规模 2000 亿美金、占 GDP 0.63%;2026Q2 非金融企业金融资产净收购额占投资总额比超过 80%;AI 科技巨头资本开支占经营现金流预计超过 50%。
- 美股估值不算极端:标普 500 前瞻市盈率 19.01 倍,美股科技巨头前瞻市盈率均值 23.11 倍,AI 龙头(特斯拉除外)估值处于历史低位且边际下行;但纳斯达克 100 成交额与道琼斯工业平均指数成交额之比 277.06,拥挤度偏高。
- AI 龙头相对科网龙头“盈利更强、估值更低”:2026E AI 龙头 ROE 均值 58.2、净利率 26.3、BBG 预测 PE 均值 50.1;2000 年科网龙头 ROE 均值 44.9、PE 均值 57.9。
- A 股历史复盘:2020 年“双碳”与新能源车加速推动电力设备上行;2020-2021 年 IPO 数量与募资大幅提升,次年净利率/ROE 下滑,2021Q1 行业投资杠杆率(资本开支/经营现金净额)超过 1,资本开支过度依赖融资现金。
- A 股当前整体泡沫较轻:预计 2026 年融资规模与 2025 持平、占 GDP 比重延续 0.1%左右;截至 2026M7 重要股东净减持规模占自由流通市值约 0.04%,低于历史泡沫阶段 0.1%以上区间,个人参与度偏高但保险与主动基金仓位仍边际提升。
- A 股资金成本低、杠杆与拥挤偏高:居民实际住房贷款利率 1.52%,10 年期国债收益率 1.68%;两非投资杠杆率 75.64%,主动偏股基金 C20 持仓集中度 38.00%,创业板前瞻 PE 16.09、新易盛前瞻 PE 12.50,估值低但需警惕微观结构恶化。
- 交易拥挤集中在局部龙头而非全市场:2026Q2 主动基金对电子和通信超额配置比例达 30.06%;通信、电子行业 TOP10 持仓市值占板块比重分别 95.2%和 44.1%;前 30 大重仓股占主动基金持仓 27.1%,但自由流通市值占全 A 仅 7.2%。
- AI 景气积极但需跟踪商业化与资本开支持续性:2026 年 8 月美国企业 AI 采用率 56.13%,人均 AI 付费中位数 12.5 美元/月;2026Q3 全球 AI 模型 Token 均价显著下滑,五大 CSP 2026 年前 7 个月债务发行 1941 亿美元,海外云厂商自由现金流转负。
- 云巨头偿债仍健康:AI 五巨头(谷歌、微软、Meta、亚马逊和甲骨文)利息保障倍数超过 30 倍,净债务与 EBITDA 比仅 0.3,云业务剩余履约义务自 25Q2 以来大幅增长,资本开支仍有大幅增长基础,但需跟踪融资成本、债务规模和云业务盈利。
- 板块选择借鉴新能源:主产业环节具备超额收益,风格大幅切换胜率低;细分龙头超额取决于利润占比提升预期,涨价是核心催化但超额行情持续时间低于涨价持续时间,需警惕顺价受阻/龙头扩产/政策限价。
- 配置重心在国产链与紧缺环节:国产模型头部玩家超过 10 亿美金,工信部规划到 2030 年智能算力规模较 2025 年增长超 5 倍;SEMI 预计 2026 年全球半导体制造设备销售额 1659 亿美元、同比增长 23.2%,2028 年达 2295 亿美元,推荐国产芯片/半导体设备及材料、通信设备/PCB 及上游材料。
论述逻辑
- 历史机制链条:产业革命初期金融资本作为“燃料”降低融资成本、推高投资率与研发;当 IPO 融资过热、科技 IPO 盈利占比下降、企业资本开支依赖融资、非金融企业金融资产净收购额占投资总额比进入警戒区间时,产业开始金融化。
- 泡沫触发链条:金融资本过度追逐使股价依赖估值扩张而非 EPS;1998-1999 美股 EPS 增长停滞,产业资本 ROE 停滞而金融资本收益上升;随后中观景气放缓、海外 FOMO 资金成为接盘者,乐观者资本成本上升,最终泡沫在利率回升与叙事终结时破裂。
- 美股映射链条:用金融资本追逐热度、分化程度、资金成本、产业金融化、交易过热、半导体景气六维定位当下;IPO、资金成本与金融化指标偏热,估值与投资者分化暂未极端,因此结论是“AI 产业金融化值得警惕,但股价或已包含部分泡沫担忧”。
- A 股判断链条:复盘 2020-2022 先进制造发现股市先于产业投资见顶、IPO 质量与现金流杠杆埋下隐患;套用到当下,A 股融资热度不极端、减持与资金成本偏低、估值低,但局部交易拥挤与资本开支融资依赖上升,所以结论是整体泡沫较轻、局部微观结构需时间消化。
- 策略落点链条:科技板块微观问题集中在少数大市值龙头,不构成全市场泡沫;AI 应用渗透、算力紧缺与云巨头履约订单支持资本开支,但 Token 降价与债务融资上升要求跟踪持续性;因此采取“攻守兼备”,以金融稳健降低波动,以国产链与紧缺环节作为 AI 配置重心。
关键展望
- 美股需跟踪金融资本资金成本:截至 2026 年 9 月美国、英国和日本长端利率均升至历史高位且边际上行,美欧利率已非常接近 5% 的警戒水平,日本结束多年零利率并进入加息周期;若全球流动性超预期紧缩,乐观预期表达者资金成本或快速上行。
- AI 商业进展与投资持续性是核心验证点:模型公司价格竞争加剧、国产开源模型冲击闭源市场、海外云厂商自由现金流转负且资本开支对债务融资依赖上升,需密切跟踪 AI 业务盈利能力、云巨头融资成本/债务规模与云业务盈利能力。
- 半导体与硬件景气验证窗口:美国半导体库存紧缺性仍在边际上行,但韩国半导体存货出货比出现高位回落迹象,需观察硬件需求高景气持续性;全球半导体制造设备销售额按 SEMI 预计 2026 年 1659 亿美元、2028 年 2295 亿美元,国产设备材料紧缺性预计进一步上升。
- A 股泡沫前瞻信号:历史经验中银行理财预期实际收益率超过 3.5%、居民实际住房贷款利率超过 4.5%构成股市泡沫见顶前瞻信号;当前居民与机构金融资本成本处于历史低位,若后续资金成本上行且微观交易结构恶化,需重新评估泡沫风险。
- 国内产业空间锚点:报告引用“十五五”指标,2025 年智能算力规模 1590、2030 年 9800(每秒百亿亿次浮点运算),并判断到 2030 年我国智能算力规模较 2025 年增长超 5 倍;先进存力规模 2025 年 540EB、2030 年 1700EB。
- 报告明确风险提示:全球流动性超预期紧缩、AI 商业化以及数据中心投资进展不及预期、历史规律失效;三者分别对应资金成本、产业盈利预期与复盘框架失效风险。
推荐标的
- 方向性推荐:国产算力链中的国产芯片/半导体设备及材料;理由为国产模型性价比与商业化进展、政策发力,以及到 2030 年智能算力较 2025 年增长超 5 倍的产业空间。报告未给出个股目标价或投资评级。
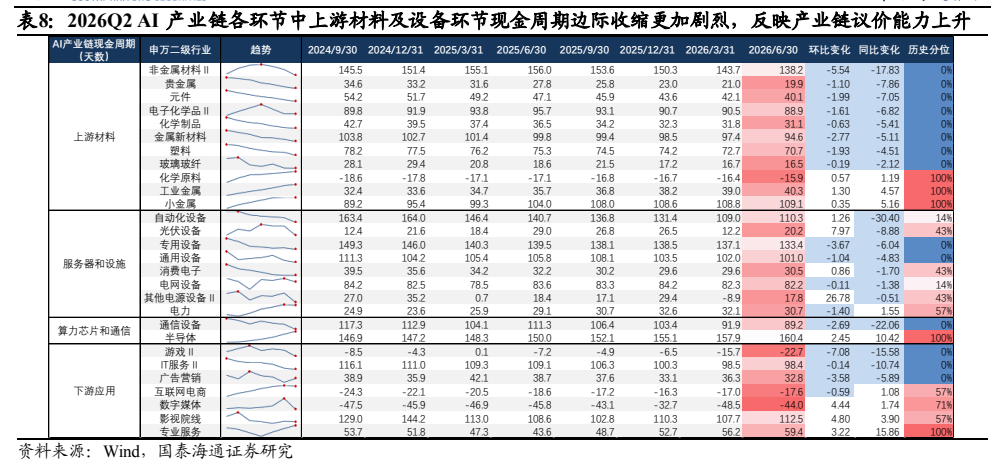
- 方向性推荐:产业议价能力边际上升的硬件和材料等紧缺环节,落为通信设备/PCB 及上游材料;证据为 2026Q2 上游材料及设备环节现金周期边际收缩更剧烈、半导体设备销售额预计创新高。
- 组合层面建议攻守兼备:科技局部龙头交易拥挤,但全市场绝大多数股票交易结构健康;建议适当分散配置,适度增加金融稳健方向配置以增加组合均衡性,受益于险资对高股息资产配置意愿提升和银行净息差平稳/城农商行环比回升。
- 未列为推荐的个股:免责页披露公司为容百科技(688005)、中微公司(688012)、海光信息(688041)、寒武纪(688256)、中芯国际(688981)的做市券商并基于公开信息独立判断;正文策略只给行业/环节推荐,未对这些公司给出评级或目标价。
关键图表
图1. 美国信息技术产业投资占比与纳斯达克 100 指数变化趋势
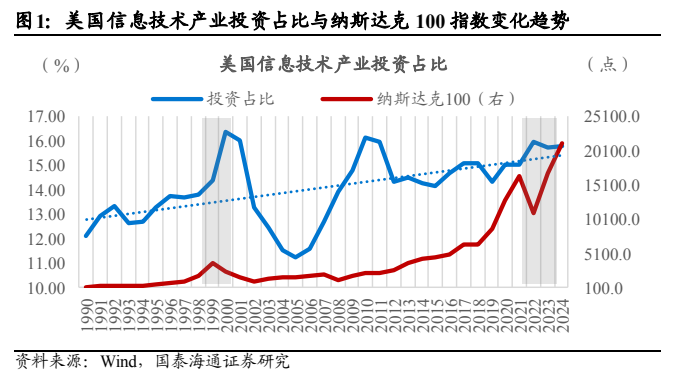
图2. 1990s 金融资本促进了美国企业的研发与创新
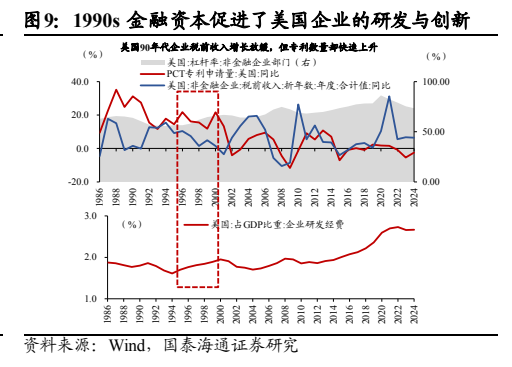
图3. 2026 年美国机构成交占比小幅提升而零售客户
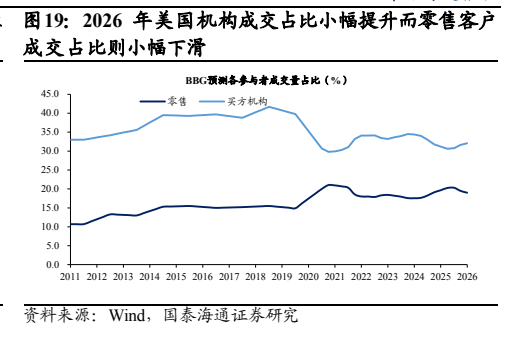
图5. 2026Q2 主动基金科技板块的持仓集中度
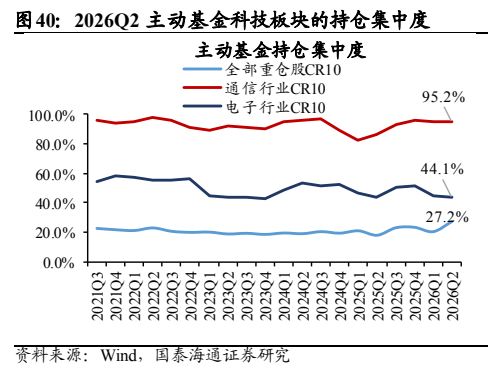
图6. 2026 年全球半导体销售景气仍在加速
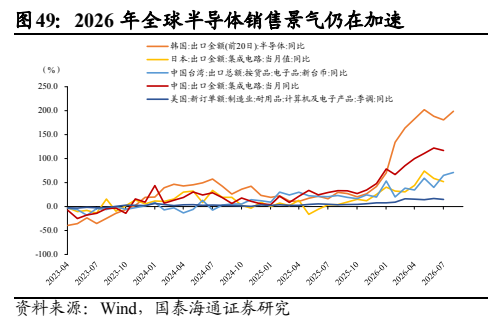
图7. AI 云巨头履约订单大幅增长
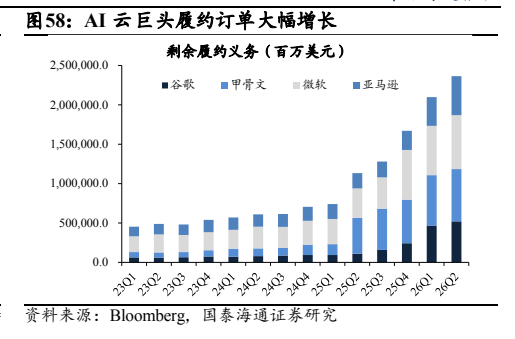
图8. 表 8: 2026Q2 AI 产业链各环节中上游材料及设备环节现金周期边际收缩更加剧烈,反映产业链议价能力上升