瑞银全球钢铁:贸易措施是利润率复苏的关键
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为,全球钢铁行业利润率复苏的关键在于贸易措施的实施。报告指出,2026年全球钢铁需求预计增长1.5%,但产能过剩仍压制利润率。美国232条款关税和欧盟碳边境调节机制(CBAM)可能改变贸易流,提升区域价格。中国钢铁出口量在2025年达到历史高位,但国内需求疲软。瑞银预计,若贸易壁垒加强,全球钢铁利润率有望在2027年回升至周期均值以上。
主要观点
- 全球钢铁需求2026年预计增长1.5%,主要受印度和东南亚基建拉动。
- 中国钢铁出口2025年达1.2亿吨,创历史新高,但国内房地产需求下降10%。
- 美国232条款关税维持25%,有效抑制进口,支撑美国热轧卷价格在每吨900美元以上。
- 欧盟CBAM将于2026年全面实施,预计增加进口成本15-20欧元/吨。
- 全球粗钢产能利用率2026年预计为78%,低于80%的盈亏平衡线。
- 瑞银认为,贸易措施是利润率复苏的必要条件,否则行业将维持低利润。
- 印度钢铁需求增速最快,2026年预计增长8%,但国内产能扩张可能压制价格。
- 日本钢铁出口受亚洲竞争影响,2026年预计下降3%。
- 废钢价格下跌降低电炉成本,但长流程钢厂因铁矿石价格高企承压。
- 瑞银对全球钢铁板块评级为中性,偏好有成本优势的印度和北美钢厂。
论述逻辑
全球钢铁行业面临产能过剩和需求疲软的双重压力 → 贸易措施(如美国关税和欧盟CBAM)通过限制进口和增加成本,改善区域供需平衡 → 区域价格差异扩大,高壁垒地区利润率回升 → 中国出口高企但国内需求不足,若贸易壁垒加强,中国出口将受限 → 全球利润率有望在2027年复苏,但取决于政策执行力度。
关键展望
- 2027年全球钢铁利润率可能回升至周期均值以上,前提是贸易措施持续并加强。
- 美国热轧卷价格预计维持在每吨850-950美元区间。
- 欧盟CBAM实施后,进口成本增加可能推高欧洲价格。
- 风险:贸易谈判导致关税降低,或中国需求超预期下滑。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 估值与评级
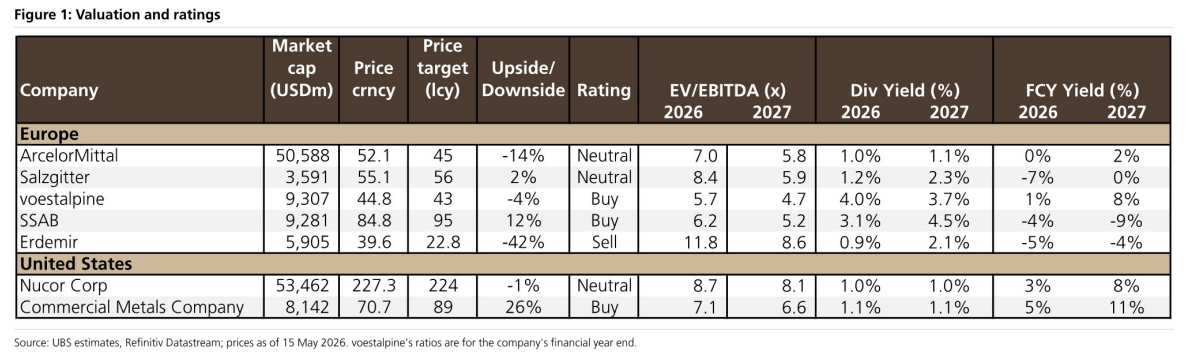
图2. 中国大宗商品需求指标
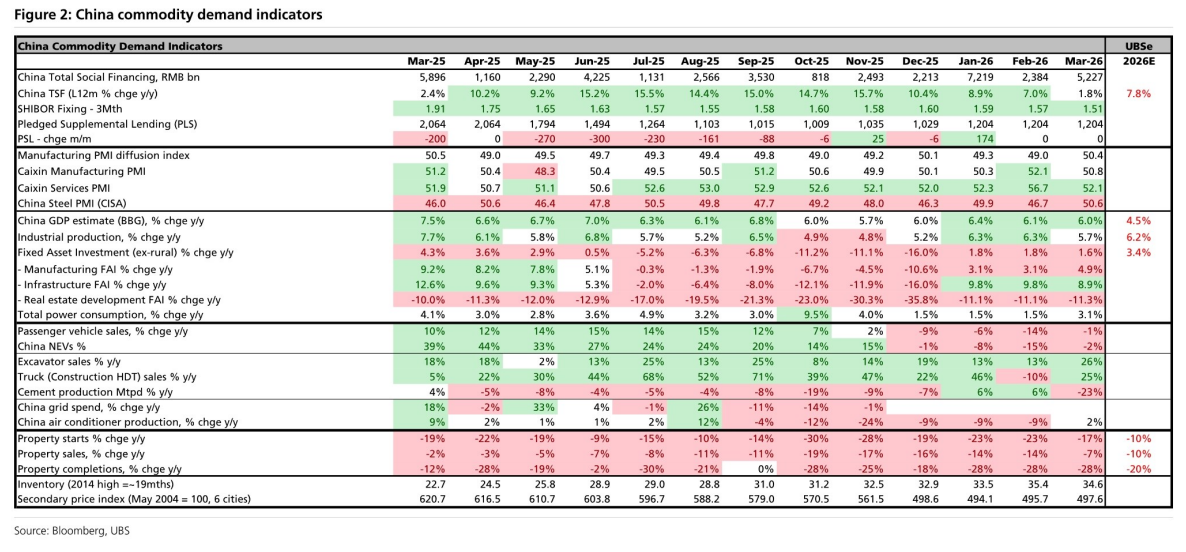
图3. 中国房地产新开工面积(百万平方米)
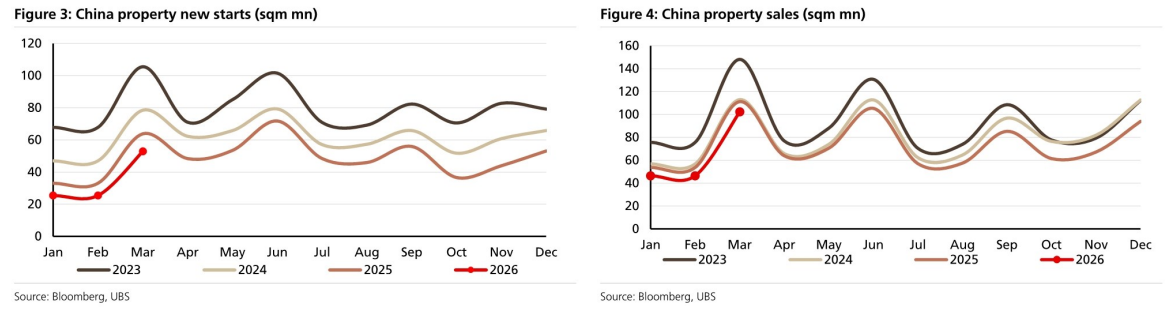
图4. 中国房地产销售面积(百万平方米)
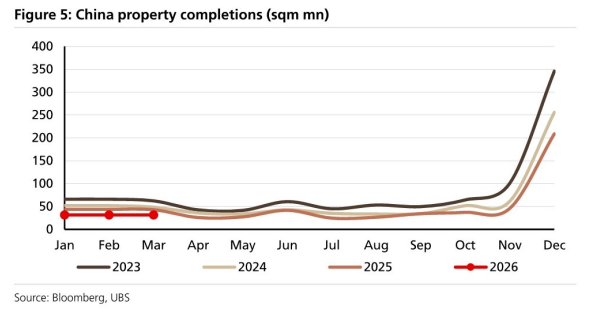
图5. 中国房地产竣工面积(百万平方米)
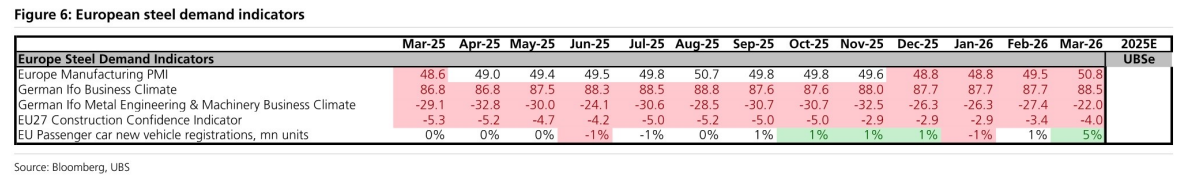
图6. 欧洲钢铁需求指标
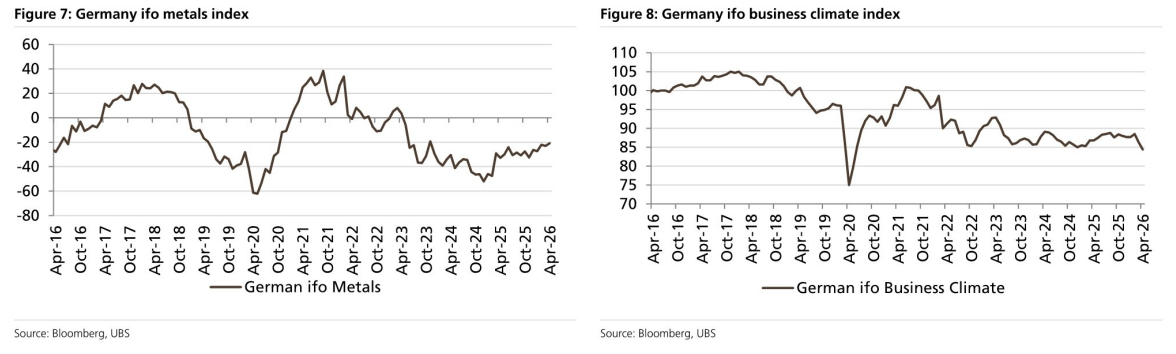
图7. 德国IFO金属指数
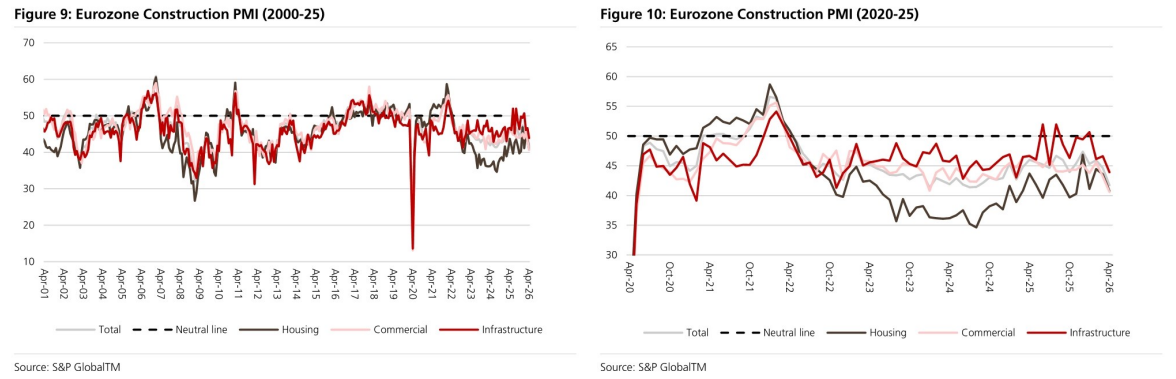
图8. 德国IFO商业景气指数