高盛 小马智行(PONY.US):中国及海外市场Robotaxi车队扩张;发布与广汽合作的第四代无人重卡;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
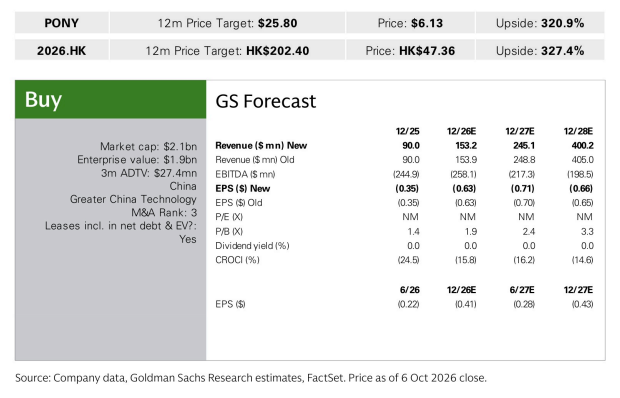
高盛维持小马智行(PONY.US/2026.HK)的买入评级,12个月目标价US$25.8/HK$202.4,基于公司2032E EBITDA的12.8x EV/EBITDA并以11.5%的COE折现回2027E。 公司维持2026年底3.5k辆Robotaxi的车队目标,海外进展包括多哈Robotaxi商业化运营(目标实现全面无人驾驶)与萨格勒布全无人驾驶测试乘坐;高盛认为凭借大规模量产与自动驾驶技术商业化能力及积累经验,公司已从中国核心一线城市扩展至更广区域,支撑Robotaxi业务扩张。 2026年9月,公司与广汽商用车合作发布基于广汽T9纯电重卡平台的第四代无人重卡,ADK配备9个LiDAR、13个摄像头和3个毫米波雷达实现360度感知覆盖,ADK BOM成本较上一代下降70%,带动每公里运输成本下降。 盈利预测方面,高盛将2027-29E净亏损调整为Rmb313m/Rmb292m/Rmb12m(此前为Rmb309m/Rmb288m/Rmb2m),并将2030-32E盈利下调4%/4%/3%,主因Robotaxi车队在新地区爬坡需要时间以及产品组合变化带来的收入与毛利率下调,但长期仍看好公司在中国及海外市场的扩张。 财务预测显示收入由2026E的US$153m增至2029E的US$1,101m、2032E的US$4,204m,毛利率由2026E的16%升至2032E的49%,2029E EBITDA转正至US$38m、2030E净利润转正至US$602m。 主要下行风险为中国及海外车队扩张慢于预期、监管、商业模式迁移慢于预期以及竞争加剧。
主要观点
- 高盛维持小马智行买入评级,12个月目标价为US$25.8(ADR)/HK$202.4(H股)
- 公司维持2026年底3.5k辆Robotaxi的车队目标,并已从中国核心一线城市扩展至更广区域,支撑Robotaxi业务扩张
- 海外市场进展:多哈Robotaxi已商业化运营并瞄准全面无人驾驶,萨格勒布已开展全无人驾驶Robotaxi测试乘坐
- 2026年9月与广汽商用车合作发布第四代无人重卡,基于广汽T9纯电重卡平台打造
- 新一代无人重卡搭载自动驾驶套件ADK,配备9个LiDAR、13个摄像头和3个毫米波雷达,实现360度感知覆盖
- 第四代无人重卡将ADK的BOM成本较上一代降低70%,带来每公里运输成本下降,高盛看好更高性价比平台支持无人重卡商业化
- 盈利预测下调:2027-29E净亏损调整为Rmb313m/Rmb292m/Rmb12m(此前为Rmb309m/Rmb288m/Rmb2m),2030-32E盈利下调4%/4%/3%,主因收入与毛利率下调
- 下调Robotaxi收入是考虑车队在新地区爬坡所需时间,毛利率下调反映产品组合变化;高盛长期仍看好公司在中国及海外市场的扩张
- P&L预测:收入由2026E的US$153m增至2029E的US$1,101m、2032E的US$4,204m;毛利率由2026E的16%升至2032E的49%;2029E EBITDA转正至US$38m
- 估值方法:ADR倍数基于全球同业EBITDA增长与EV/EBITDA的相关性回归(y = 47.08x + 0.6476,同业含Uber、Fuyao、Aptiv、BorgWarner、Huayu),H股倍数基于EV/EBITDA与EBITDA增长及利润率之和的相关性;以11.5%的COE(ERP 6.5%、无风险利率3.0%、beta 1.3)折现回2027E
- Exhibit 4显示Pony AI 12个月前瞻P/S的+1个标准差/均值/-1个标准差分别为67.5x/53.4x/39.4x
- 主要下行风险:中国及海外车队扩张慢于预期、监管、商业模式迁移慢于预期、竞争加剧
论述逻辑
- 事件起点:小马智行在中国及海外市场持续扩张Robotaxi车队,并于2026年9月联合广汽商用车发布基于T9纯电重卡平台的第四代无人重卡
- 能力判断:凭借大规模量产能力、自动驾驶技术商业化及积累经验,高盛认为公司已从中国核心一线城市扩展至更广区域,为后续Robotaxi业务扩张奠定基础
- 短期财务影响:新地区车队爬坡需要时间叠加产品组合变化 → 下调Robotaxi收入与毛利率 → 2027-29E净亏损调整为Rmb313m/Rmb292m/Rmb12m、2030-32E盈利下调4%/4%/3%
- 长期逻辑与估值落地:新无人重卡ADK BOM成本降70%提升性价比、海外多哈与萨格勒布进展验证扩张能力 → 以2032E EBITDA的12.8x EV/EBITDA折现回2027E得目标价US$25.8/HK$202.4 → 维持买入
关键展望
- 关键验证点:公司维持2026年底达成3.5k辆Robotaxi车队的目标
- 多哈商业化运营目标推进至全面无人驾驶;萨格勒布全无人驾驶测试乘坐已展开
- 高盛预测2029E EBITDA转正至US$38m、净亏损收窄至US$12m,2030E净利润转正至US$602m、2032E达US$1,260m
- 目标价推导:12.8x的2032E EV/EBITDA倍数,以11.5%的COE(ERP 6.5%、无风险利率3.0%、beta 1.3)折现回2027E;H股倍数另基于EV/EBITDA与EBITDA增长及利润率之和的相关性
- 风险提示:中国及海外车队扩张慢于预期、监管、商业模式迁移慢于预期、竞争加剧
推荐标的
- Pony AI Inc.(ADR,PONY.US):买入(Buy),12个月目标价US$25.8;理由:中国及海外Robotaxi车队扩张推进、第四代无人重卡ADK BOM成本下降70%提升性价比支持商业化
- Pony AI Inc.(H股,2026.HK):买入(Buy),12个月目标价HK$202.4
- 广汽商用车(GAC Commercial Vehicle):合作方而非评级标的,第四代无人重卡基于其T9纯电重卡平台打造,2026年9月发布
关键图表
图1. 盈利预测调整
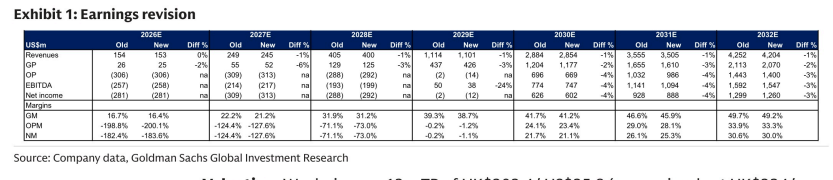
图2. 小马智行贴现EV/EBITDA
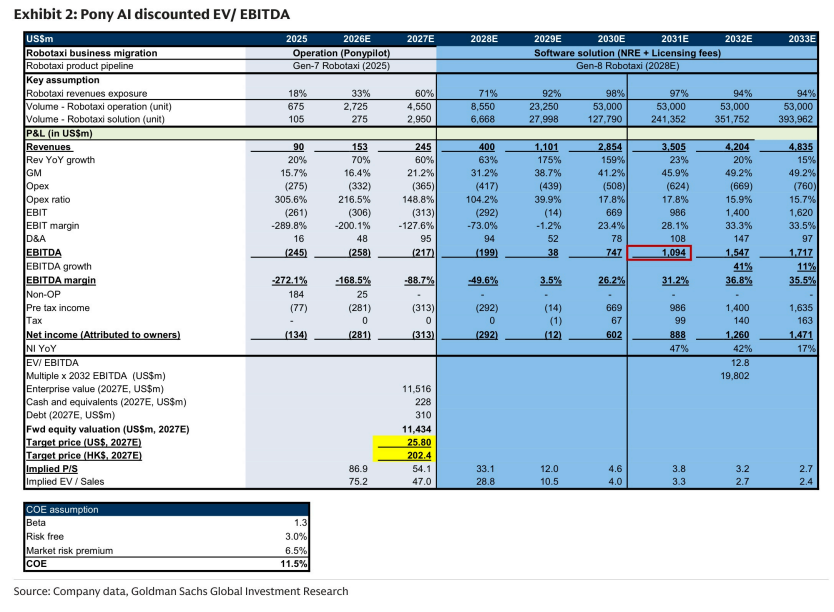
图3. 目标倍数由同业EBITDA增速与EV/EBITDA的相关性推导得出
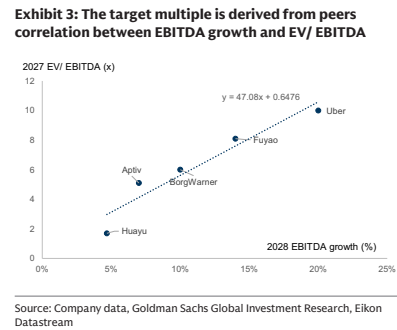
图4. 小马智行未来12个月市销率(P/S)
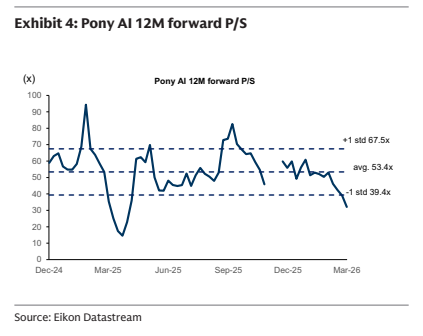
图5. 小马智行损益汇总:利润表
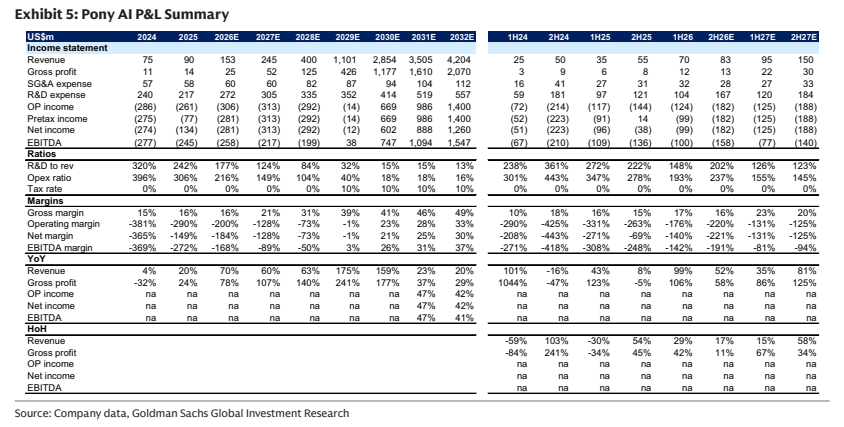
图6. 小马智行(PONY)12个月目标价:25.80美元 现价:6.13美元 上涨空间:320.9%