伯恩斯坦 周末医疗脉搏:医疗科技依然是死寂科技;问题何在,年底前可有希望?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告探讨了美国医疗科技板块持续跑输大盘的现状,指出过去一年该板块估值倍数压缩了30%。 分析师认为,行业疲软并非源于宏观逆风,而是由各公司特有的复杂问题所致,如产品线增长放缓、网络攻击及竞争加剧等。 尽管投资者担忧ACA(平价医疗法案)和Medicaid参保人数下降对医疗程序量的影响,但多数受访公司认为其业务对这些人群的敞口有限。 报告认为,对于愿意忽略短期噪音的投资者,许多优质医疗科技标的目前具备极具吸引力的风险回报比。
主要观点
- 美国医疗科技板块表现持续大幅落后于标普500指数及其他医疗子行业。
- 过去一年医疗科技板块估值倍数压缩了30%。
- ACA参保人数从2025年2月的2180万人下降至2026年2月的1920万人,CBO预计下降趋势将持续至2028年。
- 大型医疗科技公司面临特有的经营挑战,如波士顿科学(BSX)核心业务增长放缓、雅培(ABT)多项业务问题、史赛克(SYK)网络攻击及Insulet(PODD)面临竞争压力。
- 大型上市医院系统的资本支出趋势在2026年上半年保持稳定。
- 捷迈邦美(ZBH)指出其ACA和Medicaid敞口合计仅占美国业务量的4%左右。
- 美敦力(Medline)表示2026年上半年未见需求放缓,并指出即使整体程序量下降,未参保患者因延迟就医导致的更高医疗需求反而可能维持或增加耗材使用量。
论述逻辑
- 行业估值倍数处于10年低点 -> 投资者担忧宏观因素(ACA/Medicaid参保下降、通胀、医院资本支出) -> 行业内公司反馈显示这些宏观因素影响有限,且主要问题是个股经营层面的复杂性 -> 结论是市场对个股问题的耐心不足,但优质标的风险回报比已具备吸引力。
关键展望
- CBO预计ACA市场参保人数将持续下降至2028年。
- 分析师认为对于愿意忽略短期噪音的投资者,许多优质医疗科技标的具备吸引力。
推荐标的
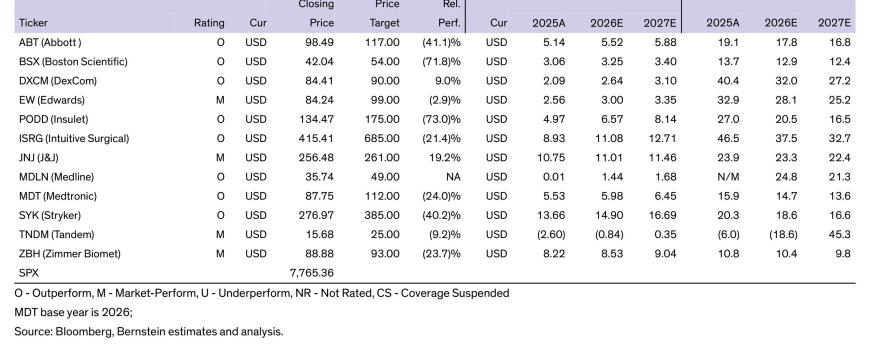
- 报告未明确给出具体的买入/卖出评级,但提及了覆盖的公司名单。
关键图表
图1. 年初至今,美国医疗科技板块大幅跑输标普500指数及其他所有医疗保健子板块 美国医疗保健股表现
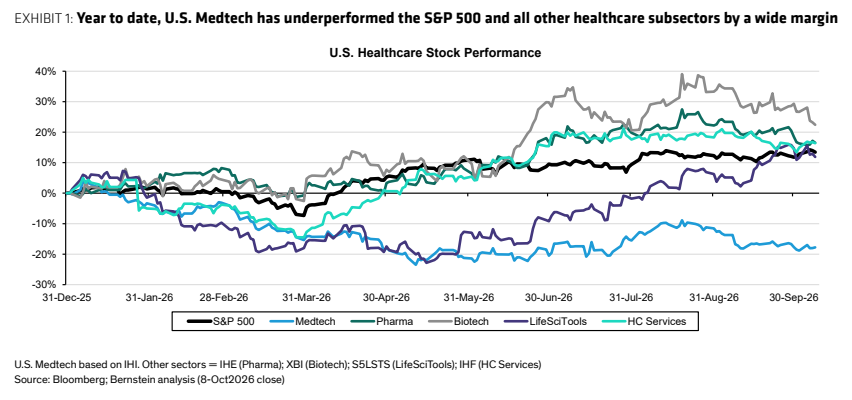
图2. 就我们覆盖的大多数公司而言,估值倍数自2024年末高点以来已下挫20%-65%(红框)。估值倍数仍远低于2017-19年更为正常的水平(蓝框)
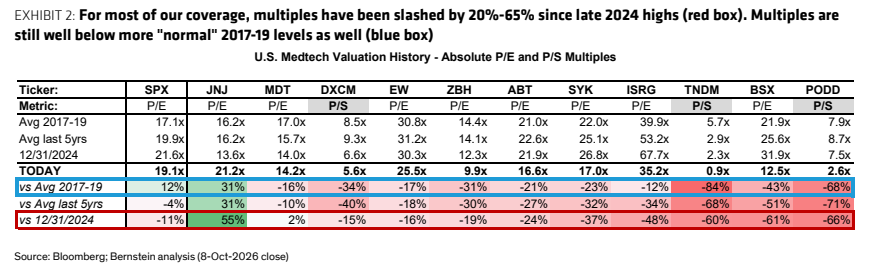
图3. 股票代码 评级 现价 目标价 表现 2025A 2026E 2027E 2025A 2026E 2027E