美国银行:资金流秀:无着陆、无降息、无加息、无横扫、无空头
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行2026年7月9日发布的《资金流秀》报告指出,当前市场共识为“无着陆、无降息、无AI资本开支削减、无民主党中期选举横扫”,导致下半年空头稀少。资金流方面,截至报告日,股票流入564亿美元,现金流入395亿美元,债券流入313亿美元。美银牛熊指标维持在极度看多的9.5,触发卖出信号。报告建议降低风险敞口,并提出了“着陆”、“加息”、“AI资本开支削减”、“民主党横扫”四种反向交易。资产配置上,25/25/25/25组合(美股/美债/商品/现金)年化回报16%,为2021年以来最佳。
主要观点
- 美银牛熊指标维持在9.5的极度看多水平,已触发卖出信号;过去24年17次卖出信号后,ACWI平均2-3个月内下跌2-3%,命中率约60%,最大回撤15-20%。
- 资金流:股票流入564亿美元(年内第四大),现金流入395亿美元(货币市场基金资产达7.9万亿美元新高),债券流入313亿美元,加密货币流入5亿美元,黄金流入3亿美元。
- 中国股票流入90亿美元,为2025年12月以来最大。
- 科技股流入188亿美元,2026年有望创纪录的1830亿美元流入。
- 金融股流入24亿美元,为2026年1月以来最大。
- 美国30年期实际利率升至2.9%,为2008年11月以来最高,金融条件收紧。
- 韩国小盘科技股过去8周下跌36%,显示投机泡沫消退。
- 澳元/日元守住110关口,若该水平保持,投资者可能重新加载多头或进行看多轮换。
- 日本银行股过去三年上涨3倍,因日本国债收益率从0.5%升至3%;但若收益率继续上升导致银行股下跌,可能成为全球风险偏好转向的预警。
- 全球银行股突破上行,被视为最佳AI应用板块,且央行仅温和鹰派。
- 总统周期显示,特朗普2.0迄今表现优于历史均值,有望成为第四位实现连续四年股市正回报的总统。
论述逻辑
报告从资金流数据出发,指出当前市场极度看多(牛熊指标9.5),但金融条件收紧(30年实际利率高位)和投机泡沫消退(韩国小盘科技暴跌)构成风险。市场共识“无着陆、无降息、无AI资本开支削减、无民主党横扫”导致空头缺乏,但报告认为这些共识可能被打破,从而提出四种反向交易。资产配置方面,25/25/25/25组合表现优异,显示分散化投资在权益集中度高的环境下胜出。总统周期分析进一步支撑了中期选举前市场可能波动的观点。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出“着陆”情景下,若就业数据疲软,长久期国债、防御性股票和高股息股票可能反弹。
- “加息”情景下,若美联储在11月前加息,建议做多美元和收益率曲线平坦化交易;美银预测从现在到年底有18次加息 vs 9次降息。
- “AI资本开支削减”情景下,若债券义警终结AI债务超新星(超2080亿美元),建议做多软件和Mag7,做空SOX。
- “民主党横扫”情景下,若特朗普通胀支持率未在劳动节前回升,9月买入黄金对冲。
推荐标的
报告未明确给出具体推荐标的或覆盖公司,但提及了以下交易方向:
- 做多美元、收益率曲线平坦化(若美联储加息)
- 做多软件和Mag7,做空SOX(若AI资本开支削减)
- 买入黄金(若民主党横扫风险上升)
- 做多长久期国债、防御性股票(若经济放缓)
关键图表
图1. 有人喜欢热……日本银行与债券:日本10年期国债收益率与东证银行指数(右轴)

图2. 25/25/25/25组合在‘26年实现16%年化回报

图3. 美国30年期实际利率为2008年11月以来最高

图4. 韩国小盘科技股过去8周下跌36%
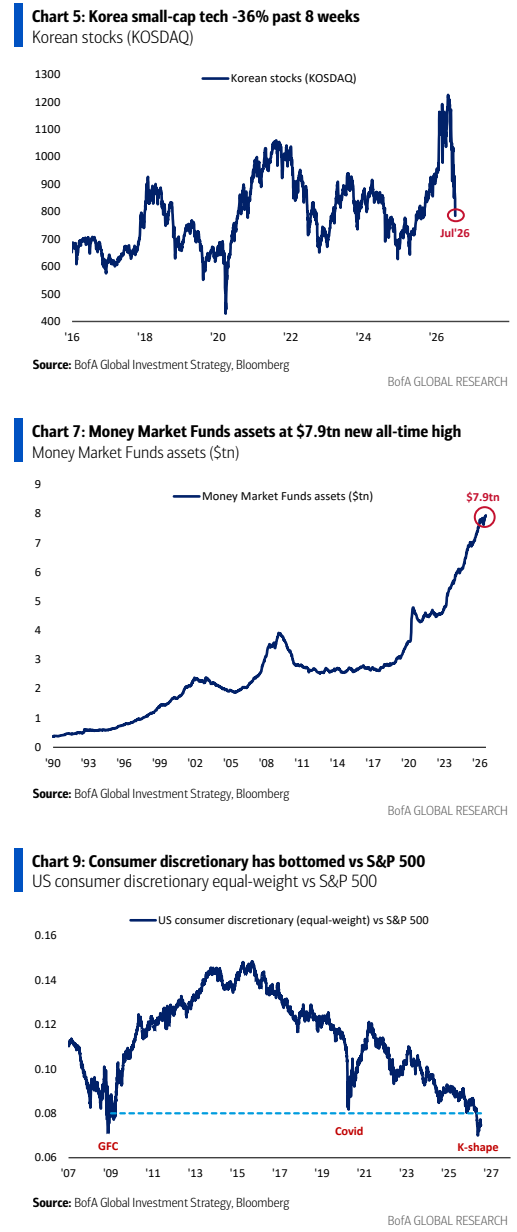
图5. 澳元兑日元守住110……没有‘避险’夏天

图6. 非必需消费品相对标普500已触底

图7. 小盘价值股在‘26年跑赢大盘成长股

图8. 新兴市场进入长期牛市阶段
